Скопировать ссылку


Когда рынок падает, частные инвесторы почти всегда спрашивают одно и то же: что сейчас купить? Я бы начинал с другого вопроса: какую часть капитала вообще разумно держать в акциях. С 2016 года я работаю с частным капиталом, сам вкладываюсь в те же инструменты, что и клиенты D1 Capital, и раз за разом вижу одно и то же. Переживет человек просадку или распродаст все на дне, чаще всего решает именно эта доля.
Поэтому разбор построен в определенном порядке. Сначала посмотрим, что происходит с рынком, и честно признаем, что предсказать его нельзя. Затем перейдем к тому, что от рынка не зависит и полностью в ваших руках: сколько держать в акциях и стоит ли входить сейчас. И только после этого обсудим сектора, тактику покупок и риски, которые лучше учесть заранее.
Что происходит с рынком: сначала факты, потом мнение
Прежде чем решать что-либо про акции, полезно трезво посмотреть на обстановку. Вот пять показателей, которые сейчас сильнее всего влияют на решения частного инвестора.
Факты:
- Ставка. Ключевая ставка — 14% годовых. Банк России снижает ее с июня 2025 года, когда она достигала пика в 21%, то есть за это время ставку опустили на 7 процентных пунктов. Последнее снижение было 27 июля 2026 года, в сентябре регулятор взял паузу. Следующее заседание пройдет 23 октября (данные Банка России).
- Инфляция. Цены снова разгоняются. По данным Росстата, в сентябре годовая инфляция составила 6,35%, это максимум с начала года. Минэкономразвития ждет 6,8% по итогам 2026 года, тогда как цель ЦБ — 4%.
- Индекс. За 12 месяцев индекс Мосбиржи снизился примерно на 5,5%: с 2541 пункта в середине октября 2025 года до 2402 пунктов по итогам торгов 9 октября 2026 года (данные Московской биржи). 20 июля в ходе торгов он опускался ниже 1900 пунктов, к минимумам осени 2022 года. Обратите внимание: от июльского дна до нынешних уровней рынок отыграл больше 20% всего за три месяца. Тот, кто в июле продал все в панике, этот отскок пропустил.
- Рубль. С весны рубль ослаб. В конце мая официальный курс доллара был около 71 рубля, в начале октября — около 83,5 рубля (данные ЦБ). Это почти 18% за четыре месяца.
- Частные инвесторы. С рынка они не уходят, но ведут себя осторожно. На конец сентября брокерские счета на Мосбирже были у 42,7 млн человек. Однако в сентябре розничные инвесторы вложили в облигации 210,6 млрд рублей, а в акции — всего 6,8 млрд (данные Московской биржи). Разница больше чем в 30 раз.
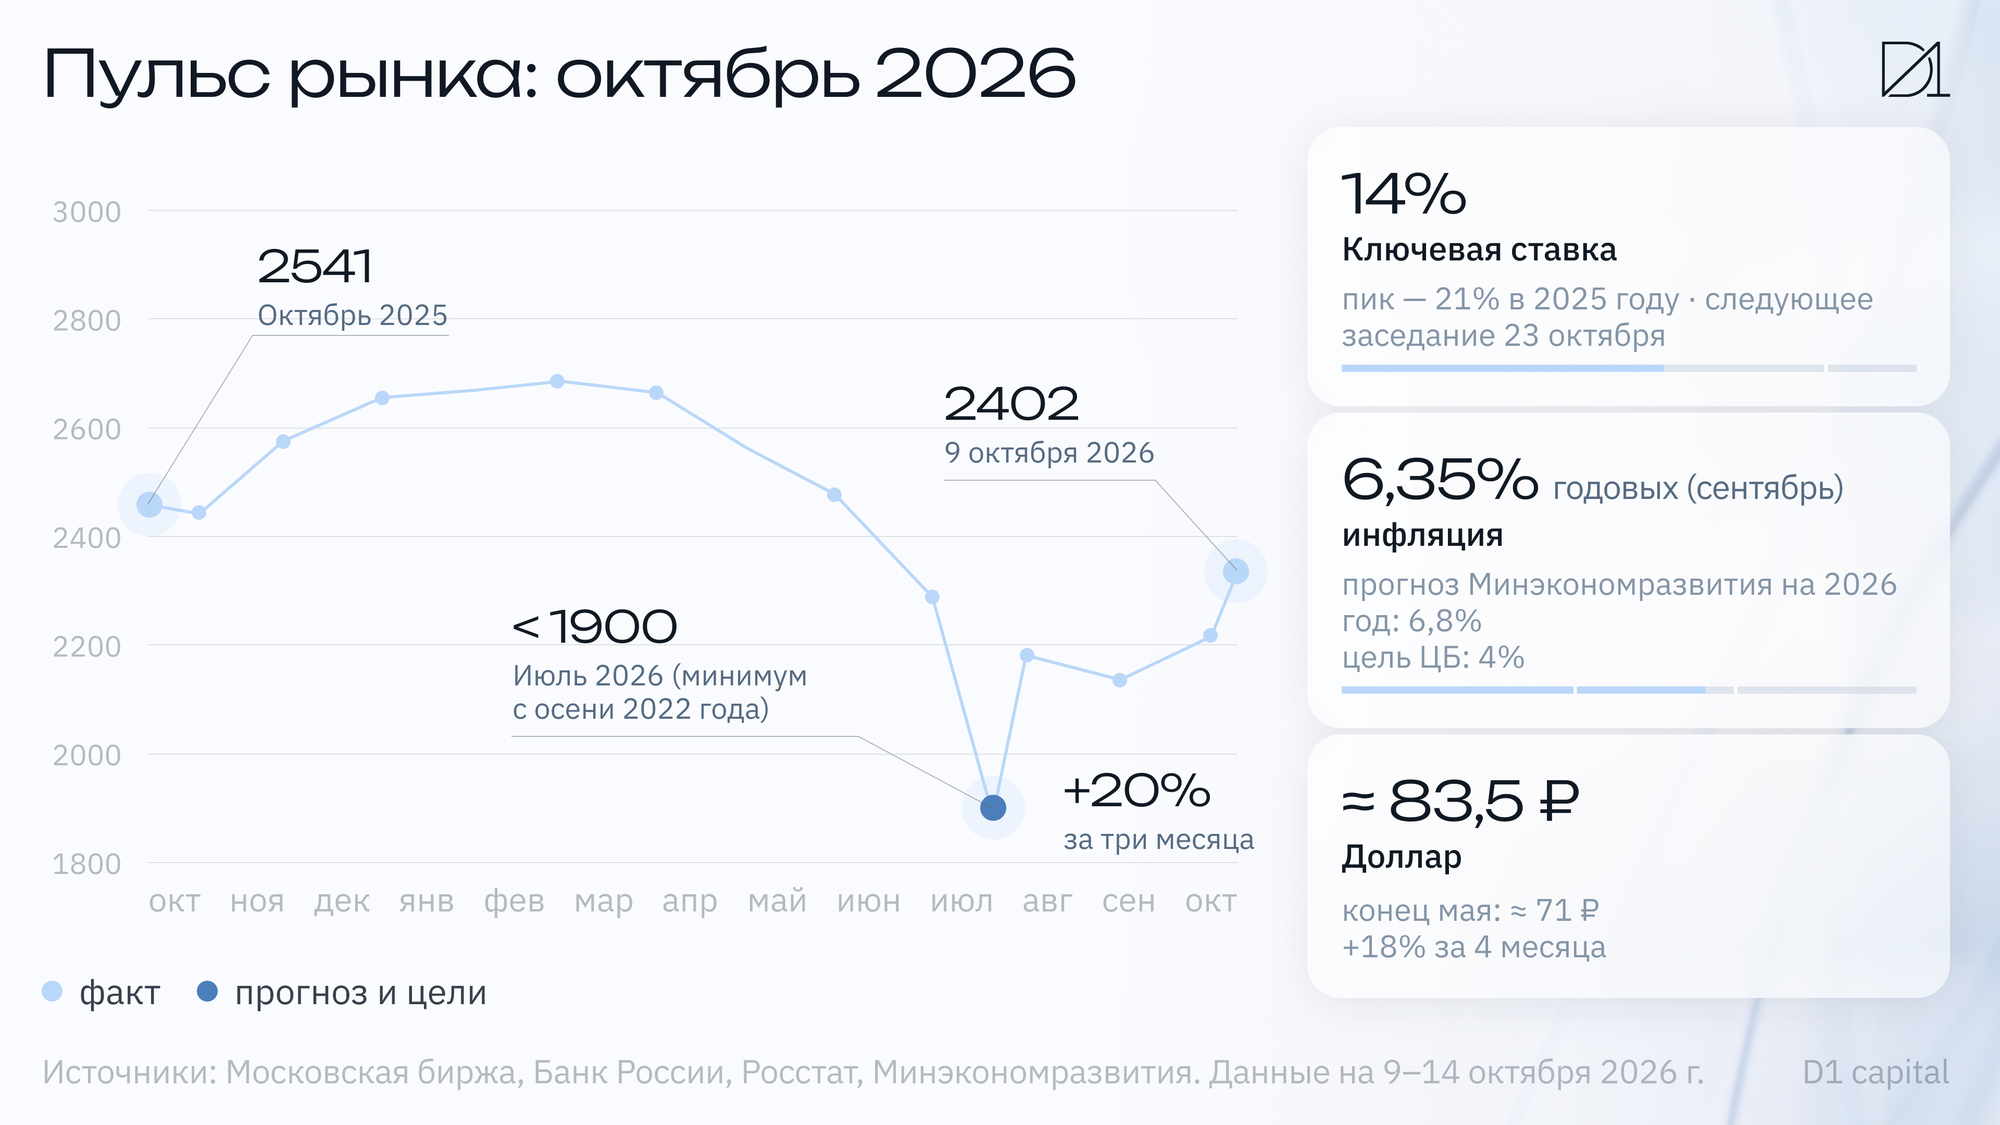
Пульс рынка: октябрь 2026
Если сложить эти факты, получается рынок, зажатый между двумя силами. С одной стороны, высокая ставка делает вклады и облигации сильными конкурентами акций: пока их доходность заметно выше инфляции, у многих просто нет причин брать на себя риск просадки. Ускорение инфляции эту ситуацию затягивает, потому что отодвигает дальнейшее снижение ставки. Поведение частных инвесторов это хорошо показывает: деньги идут в облигации, а не в акции. С другой стороны, в цены многих компаний уже заложена немалая часть плохих новостей, а слабый рубль поддерживает тех, кто зарабатывает в валюте, к этому я вернусь в разделе о секторах.
Предсказывать, куда пойдет индекс в ближайшие месяцы, я не возьмусь и не советую верить тем, кто делает это слишком уверенно. Июльская история с отскоком больше чем на 20% как раз об этом: дно было видно только задним числом. Важнее другое. У частного инвестора есть время, а у рынка есть циклы, и выигрывает тот, кто принимает решения исходя из своего горизонта, а не из заголовков. Раз рынок предсказать нельзя, разумно начать с того, чем вы управляете сами.
Главный вопрос, о котором почти не пишут: сколько держать в акциях
Обзоры рынка обычно рассказывают, какие бумаги выбрать и когда покупать. О том, какую долю капитала стоит держать в акциях, пишут редко. А на практике именно она определяет, чем закончится история частного инвестора, потому что от нее зависит, хватит ли у человека запаса прочности дождаться восстановления.
Проще всего показать это на расчете. Капитал — 10 млн рублей, рынок просел на 40%. Для акций это не экзотика: в 2008 году российский рынок терял около двух третей от пика, а 24 февраля 2022 года индекс Мосбиржи упал на 33% за один день.
- В акциях 2 млн. Весь капитал уменьшается на 8%, до 9,2 млн. Неприятно, но жизнь не меняется: можно спокойно ждать восстановления.
- В акциях 9 млн. Капитал теряет 36% и сжимается до 6,4 млн. В такой ситуации большинство людей продают на дне, как бы грамотно они ни выбирали компании.
Эти двое могли купить одни и те же бумаги. Разница между ними в том, сколько денег у каждого осталось вне рынка. Есть и неочевидная арифметика, которая делает эту разницу еще больше: после падения на 40% бумагам нужно вырасти уже на 67%, чтобы вернуться к исходной цене. После падения на 50% — на все 100%. Поэтому глубокая просадка бьет по капиталу сильнее, чем кажется по цифре в заголовке, и тем важнее не попасть под нее всеми деньгами.
Как же определить свою долю? Новости рынка здесь плохой ориентир. Решают три вещи, которые касаются только вас:
- Горизонт. Деньги, которые понадобятся в ближайшие год-два, не должны зависеть от биржевых котировок.
- Обязательства. Кредиты, крупные запланированные траты, помощь семье — все это нужно закрыть, прежде чем думать об акциях.
- Резерв. Подушка на 6–12 месяцев расходов позволяет не продавать бумаги в самый неудачный момент.
Чтобы свести все это к одной цифре, помогает проверочный вопрос: какую сумму я готов увидеть на 40% ниже и при этом ничего не продавать? Ответ на него и будет вашим реальным потолком в акциях.
Кому акции в 2026 году подходят, а кому стоит подождать
Когда потолок понятен, остается решить, стоит ли заходить в акции именно сейчас. Ответ вытекает из тех же трех вещей: горизонта, обязательств и резерва. Ниже они собраны в короткую самопроверку.
Акции подходят тем, у кого есть свободные деньги, горизонт от трех лет и заранее продуманный план на случай просадки на 30–50%.
Лучше подождать, если горит хотя бы один из трех стоп-сигналов:
- Есть дорогие кредиты. Досрочно погасив долг под 20% и выше, вы гарантированно сэкономите эти 20% на процентах, а акции такой доходности не обещают.
- Это последние деньги. Если в акции уходит весь капитал без резерва, любая просадка превращается в вынужденную продажу. Это ровно тот сценарий с 9 млн из предыдущего раздела.
- Нет времени разбираться. Акции требуют внимания хотя бы раз в квартал. Если его нет, разумнее начать с инструментов, которые не требуют постоянных решений, или доверить управление профессионалам.
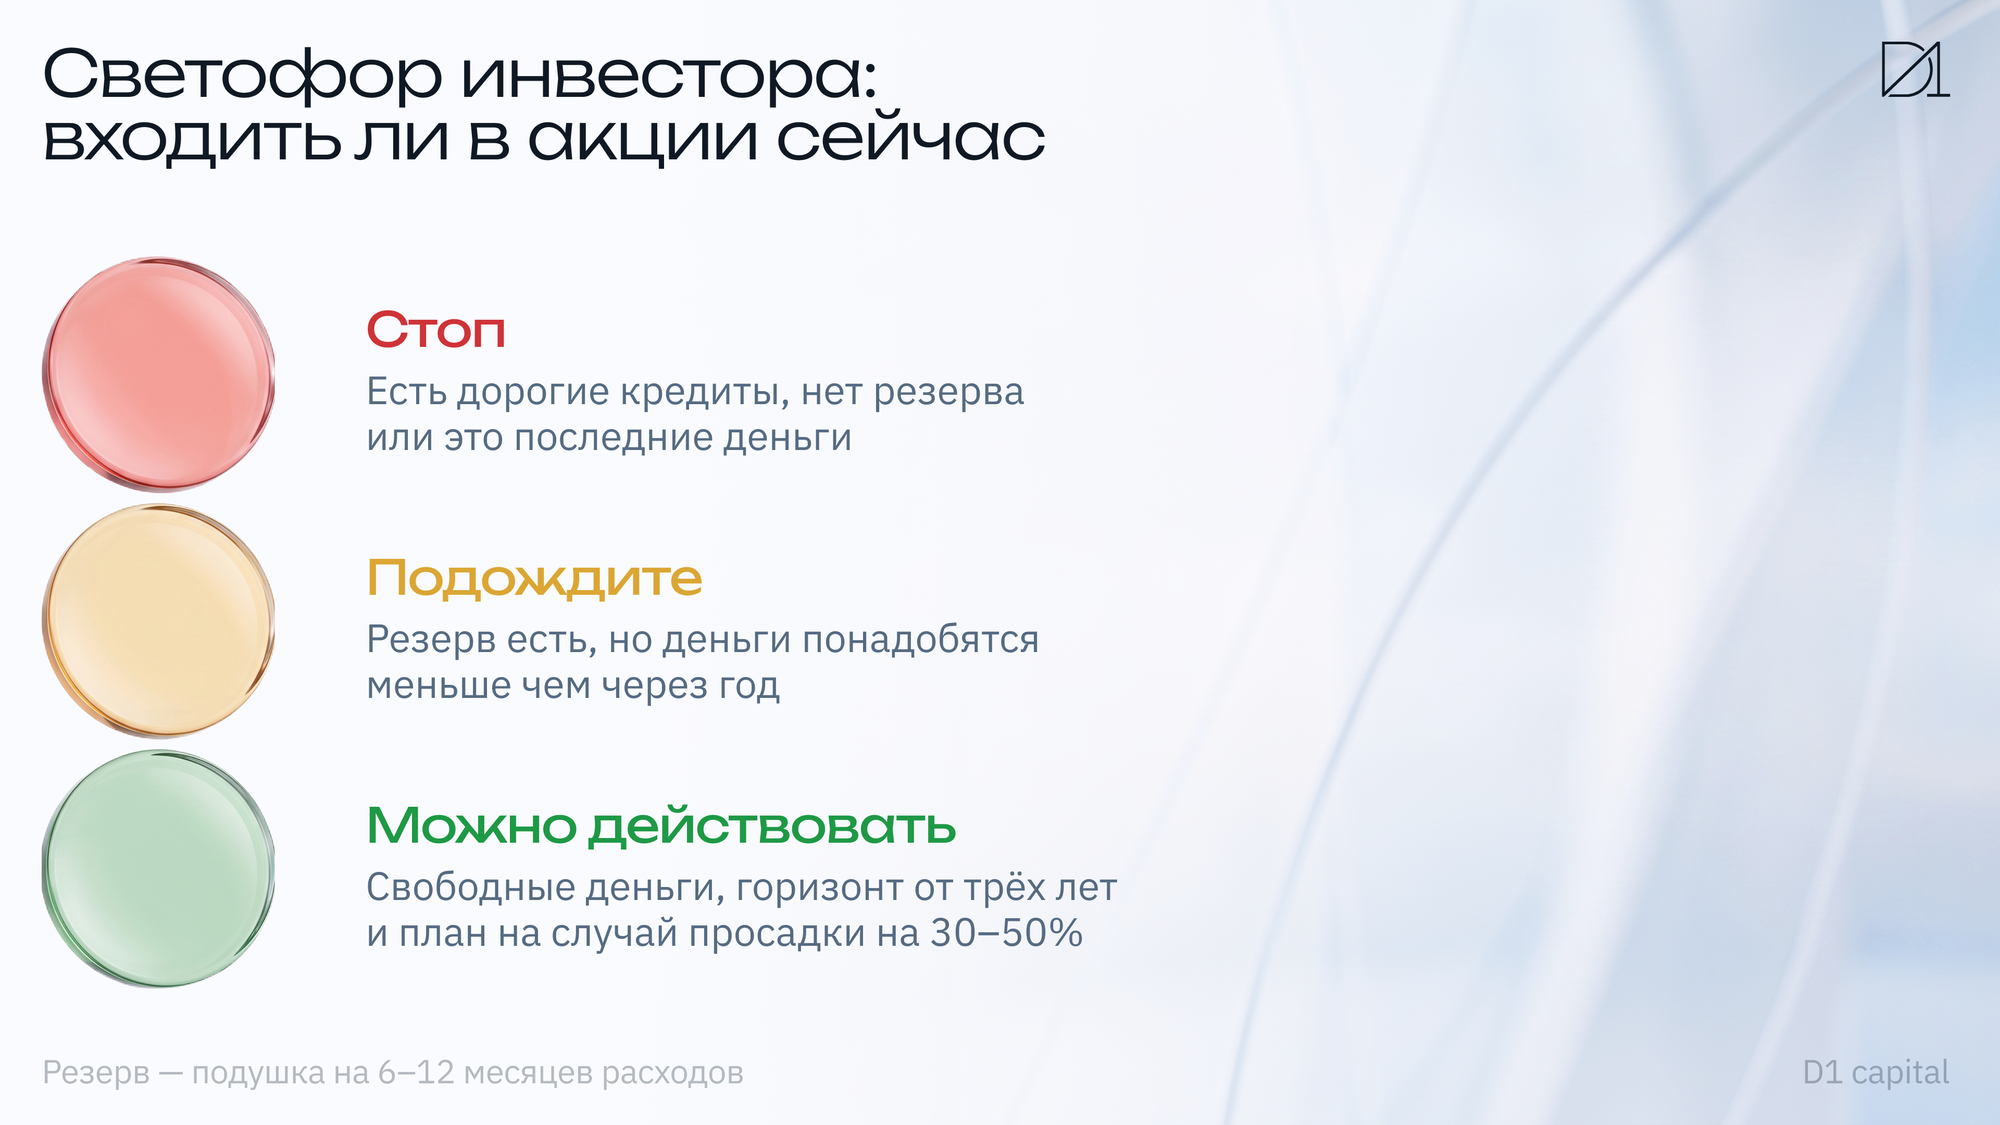
Светофор инвестора: входить ли в акции сейчас
Если все три сигнала зеленые, можно переходить к следующему вопросу: на что именно смотреть внутри рынка.
Где искать возможности: как думать о секторах
Факты из первого раздела влияют на разные компании по-разному. Высокая ставка одним помогает, другим мешает, слабый рубль поддерживает экспортеров и почти ничего не дает ритейлу. Поэтому в кризис важнее не угадать конкретную бумагу, а понимать, на чем зарабатывает сектор и что может пойти не так. Ниже логика рассуждения, а не рекомендации.
Экспортеры с валютной выручкой
Что двигает: слабый рубль увеличивает их выручку в рублях. С весны доллар подорожал почти на 18%, и при прочих равных примерно на столько же выросла рублевая стоимость каждого проданного за границу барреля или тонны. Что мешает: санкции, скидки на сырье, налоговая нагрузка и возможное укрепление рубля. Кому ближе: тем, кто хочет частично защитить капитал от колебаний курса.
Банки
Что двигает: процентный доход и рост кредитования. Что мешает: когда экономика замедляется, растет просрочка, банкам приходится наращивать резервы, и это бьет по прибыли. Кому ближе: тем, кто готов следить за качеством кредитных портфелей и решениями ЦБ.
Внутренний спрос (ритейл, потребительский сектор)
Что двигает: зарплаты и потребление. Что мешает: высокая инфляция и дорогие кредиты охлаждают покупателей. Кому ближе: тем, кто верит в устойчивость потребления на горизонте нескольких лет.
Компании роста (IT и технологии)
Что двигает: быстрый рост выручки и импортозамещение. Что мешает: при высокой ставке будущая прибыль стоит дешевле, а если компания выпустит новые акции, доля нынешних акционеров уменьшится. Кому ближе: тем, кто готов терпеть резкие колебания цены ради потенциала роста.
Дивидендные истории
Что двигает: регулярные выплаты. Что мешает: дивидендная политика может измениться в любой момент, после даты закрытия реестра бумага обычно дешевеет примерно на размер дивиденда, а сам доход облагается налогом — 13%, а с суммы инвестиционных доходов свыше 2,4 млн рублей в год 15%. Кому ближе: тем, кому важен денежный поток, а не только рост цены.
Высокий риск
Отдельная зона — высокий риск: компании с большим долгом и малоликвидные бумаги. Если ставка пойдет вниз, они могут вырасти сильнее рынка. Но если ставка останется высокой, именно у них первыми начнутся проблемы, когда придется занимать новые деньги, чтобы расплатиться по старым долгам.
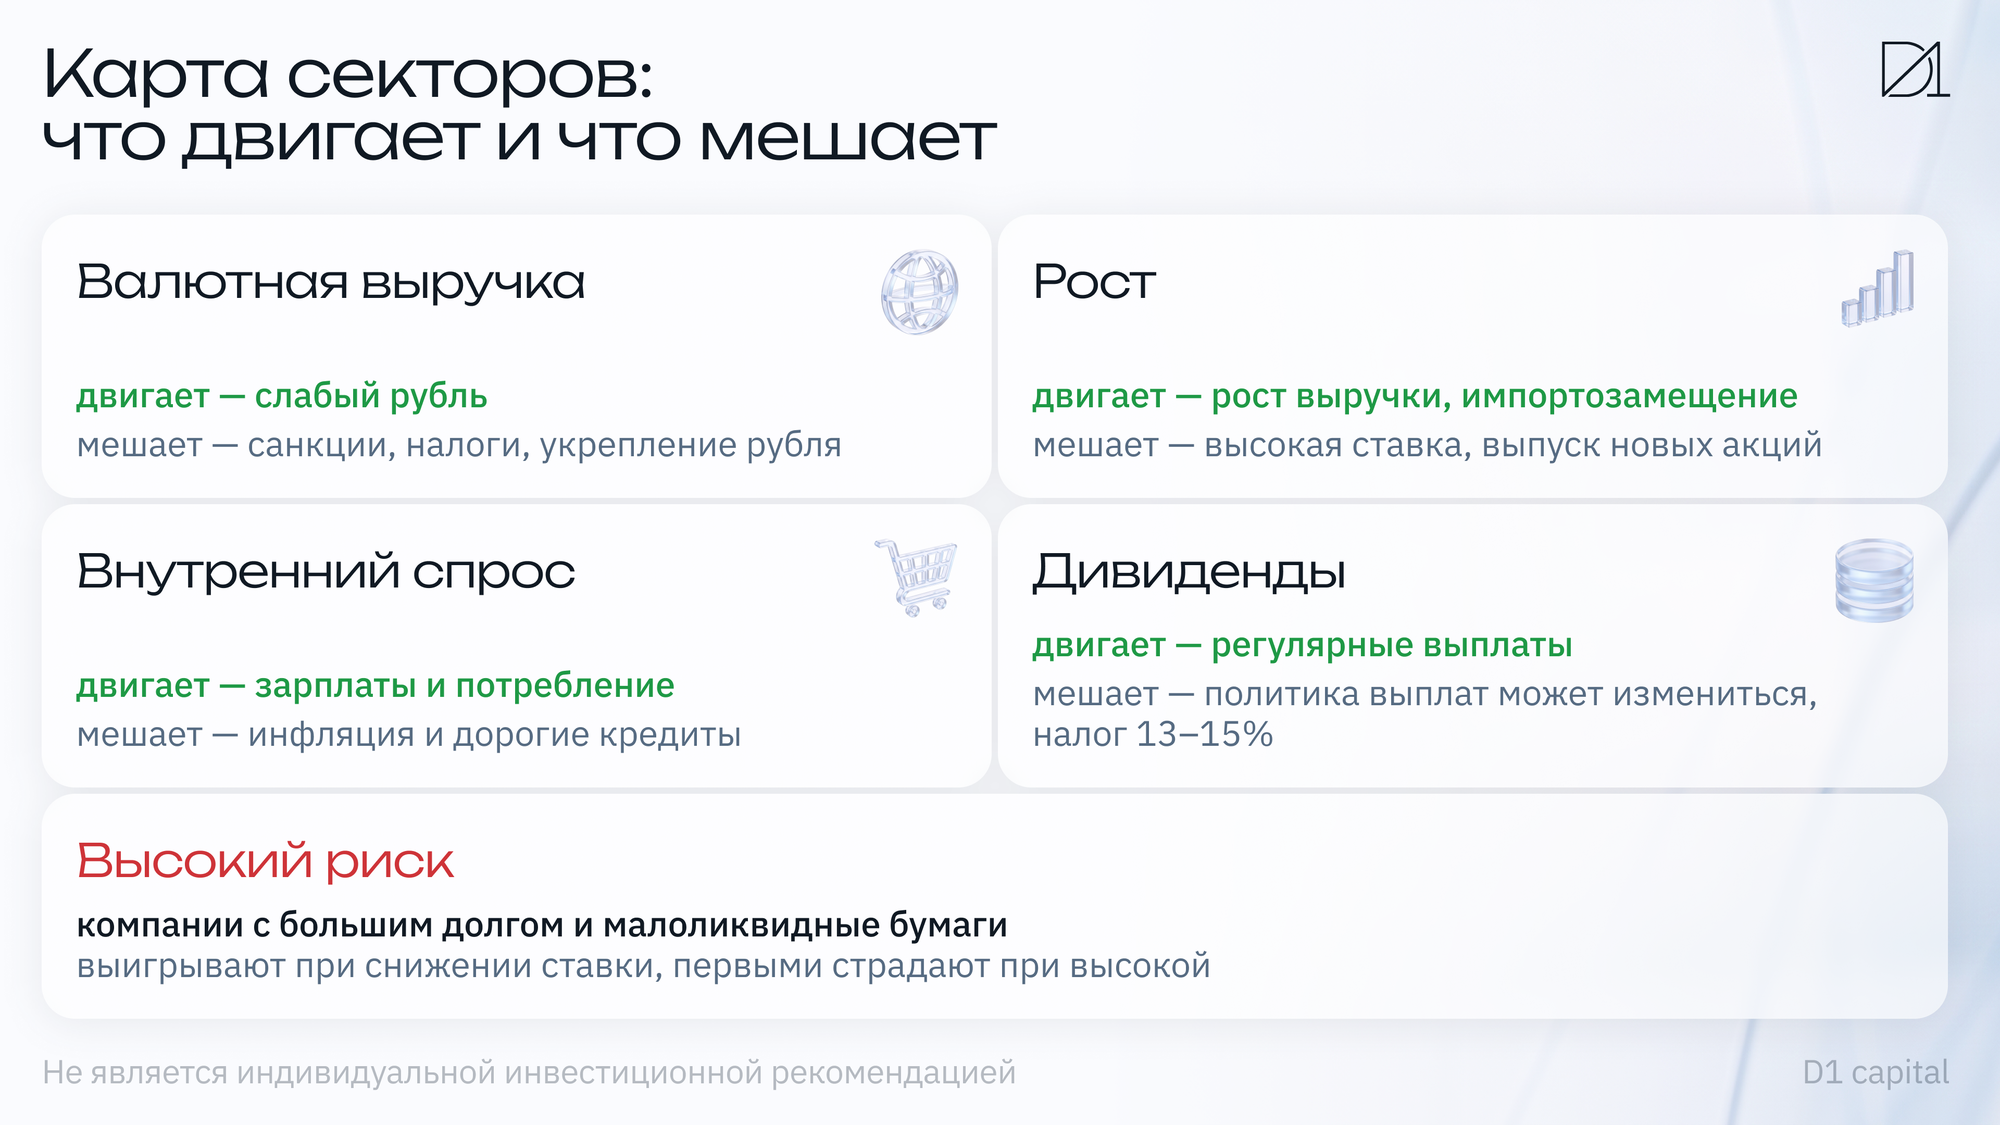
Карта секторов: что двигает и что мешает
Видно, что у каждого сектора своя чувствительность к ставке, курсу и спросу. Если собрать в портфеле компании с разными источниками дохода, одна новость не ударит по всему капиталу сразу. Но выбор секторов отвечает только на вопрос, куда вкладывать. Не менее важно, как входить в рынок, который продолжает колебаться.
Как покупать в кризис: сначала план, потом сделка
Июльский отскок из первого раздела показывает, почему здесь нужна система. Поймать дно почти никому не удается, а решения, принятые в день резкого падения, обычно продиктованы страхом. Поэтому работающая тактика строится на дисциплине, а не на прогнозах: все ключевые решения принимаются заранее, в спокойной обстановке.
До просадки определите долю акций в капитале и сумму, которую готовы вложить. Заранее решите, на каких уровнях будете докупать и где остановитесь.
Во время просадки покупайте частями, а не всей суммой сразу. Используйте лимитные заявки, чтобы покупать по заранее выбранной цене, а не под влиянием эмоций. Держите часть денег там, откуда их можно быстро забрать, например на вкладе или в фонде денежного рынка, чтобы было чем докупить, если рынок упадет еще сильнее.
Как это выглядит в цифрах. Допустим, вы решили вложить 3 млн рублей тремя равными частями: при снижении на 10%, 20% и 30% от уровня входа. Если рынок проходит все три ступени, средняя цена покупки получается примерно на 20% ниже исходной. Тогда для выхода в ноль достаточно, чтобы рынок вернулся к уровню −20%, а не к исходной точке. Если же рынок развернулся после первой ступени, у вас остались 2 млн свободных денег и никаких сожалений о том, что вы «вложили все на пике». План работает при любом сценарии, и в этом его главная ценность.
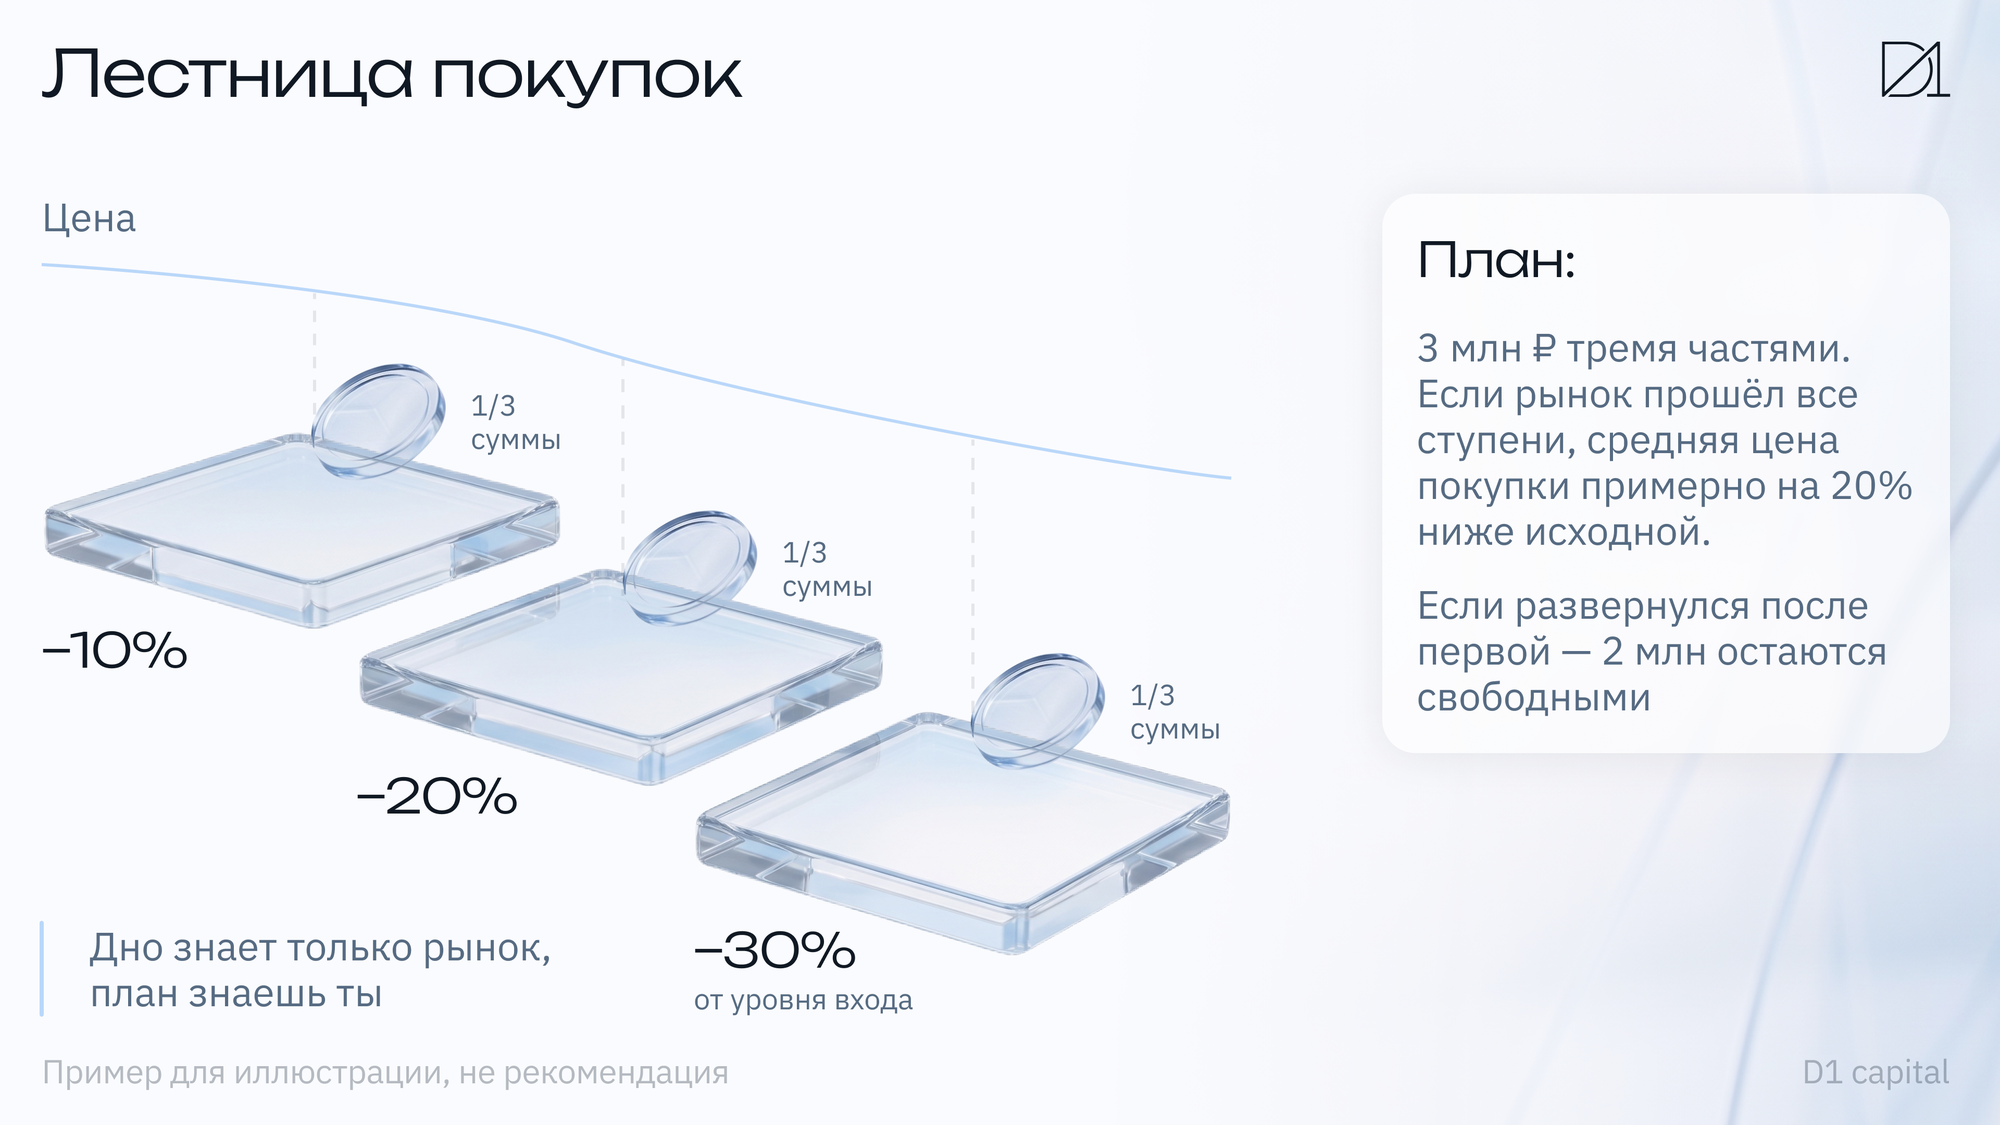
Лестница покупок
После просадки раз в квартал проверяйте, не ушла ли доля акций далеко от плановой. Если рынок вырос и акции заняли больше места, чем вы задумывали, часть прибыли разумно перераспределить. Если упал — можно докупить в рамках плана. Так доля, которую вы определили во втором разделе, остается под контролем.
Риски 2026 года и что с ними делать
Даже хороший план защищает только от колебаний цены. Но акции — это не вклад: у них нет фиксированной доходности и страховки, а часть рисков вообще не связана с тем, насколько хороша компания. Вот пять таких рисков, о которых стоит знать до покупки, и что можно сделать с каждым.
- Санкции и заморозка активов. Разберитесь, где хранятся ваши бумаги и через какую инфраструктуру идут расчеты. Бумаги российских эмитентов, которые учитываются в российских депозитариях, несут меньше инфраструктурного риска. Опыт 2022 года, когда из-за санкций против НРД у российских инвесторов заморозили иностранные активы, это хорошо показал.
- Делистинг, то есть исключение бумаги из торгов. Не держите весь капитал в нескольких бумагах. Если распределить вложения по разным секторам, проблемы одного эмитента не обрушат весь портфель.
- Налоги. Учитывайте НДФЛ с дивидендов и с прибыли от продажи. Изучите налоговые льготы. Индивидуальный инвестиционный счет третьего типа позволяет получать вычет со взносов до 400 тысяч рублей в год и не платить налог с дохода в пределах 30 млн рублей. Льгота при долгосрочном владении освобождает от налога прибыль до 3 млн рублей за каждый год, если бумаги пролежали у вас три года и дольше.
- Ликвидность. В кризис у небольших компаний резко падают обороты торгов, и продать бумагу по нормальной цене бывает непросто. Сверяйте размер позиции с объемом торгов по бумаге.
- Ограничения брокеров и доступа. Часть инструментов доступна только квалифицированным инвесторам (брокер присваивает этот статус при подтвержденном опыте, капитале или образовании) или после прохождения тестирования. Узнайте условия у брокера заранее, а не в тот момент, когда нужно действовать.
Общее у всех пяти рисков одно: их нельзя предсказать, но к ним можно подготовиться заранее, так же как к просадке.
В кризис выигрывает самый последовательный
Вывод
Кризис на рынке акций — время дисциплины, а не азарта. Июль 2026 года это хорошо показал: дно никто заранее не угадал, а выиграли те, кого ничто не вынуждало продавать. Прежде чем выбирать бумаги, ответьте себе на три вопроса: какой у вас горизонт, какие обязательства нужно закрыть и есть ли резерв. От ответов зависит, какую часть капитала можно держать в акциях, не рискуя продать все на дне. Дальше в дело вступают план, покупка частями и регулярная проверка того, не разошлись ли доли активов с плановыми. Такой подход не гарантирует лучший результат на рынке, зато дает главное — возможность дождаться восстановления.