Скопировать ссылку


Магазин мебели продает диван за 180 тысяч рублей. Если покупатель рассчитывается картой, при комиссии 1,9% магазин отдает за прием платежа 3420 рублей. Если тот же покупатель заплатит цифровыми рублями в январе 2027 года, комиссия составит 540 рублей. Разница — 2880 рублей на одной продаже. Но если покупатель и без того собирался платить через Систему быстрых платежей (СБП), выгода окажется заметно скромнее. С этого сравнения я бы и начинала разговор о новом платежном канале: какой способ оплаты он в действительности заменит?
Три тарифа и две разные даты
По опубликованным тарифам Банка России до 31 декабря 2026 года включительно комиссия платформы за прием оплаты от физлиц, оплату жилищно-коммунальных услуг и переводы между компаниями равна нулю. С 1 января 2027 года за обычную розничную покупку (C2B, платеж от физлица в пользу бизнеса) получатель платит 0,3%, максимум 1500 рублей за операцию. Для ЖКУ действует ставка 0,2% с пределом 10 рублей. За перевод между компаниями и предпринимателями (B2B) 15 рублей платит отправитель. Возврат физлицу за покупку, ранее оплаченную цифровыми рублями, тарифицируется по нулевой ставке. Это тариф самой операции возврата; из него не следует, что продавцу автоматически вернут комиссию за исходный платеж.
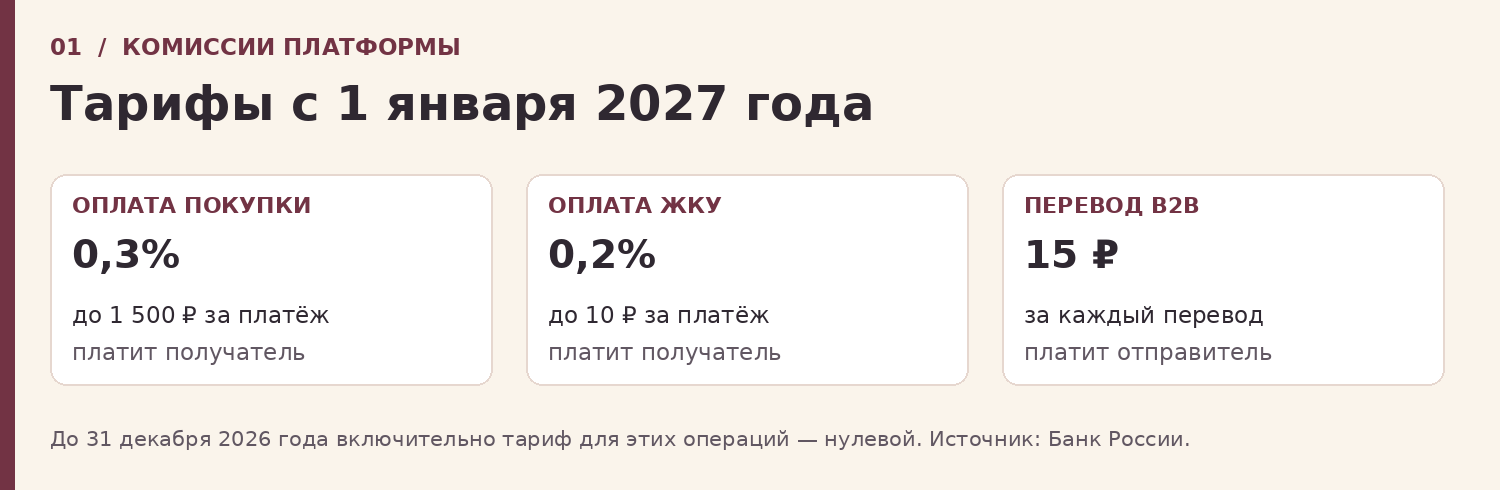
Потолок в 1500 рублей достигается на чеке в 500 тысяч. При дальнейшем росте чека комиссия остается прежней, а ее доля в платеже снижается. У ЖКУ потолок срабатывает уже на 5 тысячах рублей. Январская дата относится только к тарифам: сроки, с которых продавец обязан предоставить этот способ оплаты, определяются отдельно.
Сколько дает новый способ оплаты
Для сравнения возьмем условную ставку по карте 1,9% и общий верхний тариф СБП 0,7% с пределом 1500 рублей. У отдельных категорий в СБП действует более низкий предел ставки, а у конкретного продавца карточный тариф может отличаться от нашего примера. Для своего расчета лучше брать расходы из выписки и договора: учитывать НДС, если он начисляется сверх комиссии и остается расходом, а также аренду оборудования и платежи за обслуживание. Фиксированные расходы снизятся только тогда, когда бизнес действительно сможет от них отказаться.
Модель для розницы с 1 января 2027 года. Суммы в рублях, на один платеж
На чеке за электронику в 60 тысяч рублей цифровой рубль экономит 960 рублей по сравнению с картой. По сравнению с СБП при 0,7% — 240 рублей, а при 0,4% — всего 60 рублей. При покупке мебели на 180 тысяч разница с картой составляет 2880 рублей. А на туре за 600 тысяч цифровые рубли позволяют сэкономить 9900 рублей относительно карточного сценария. Но при стандартном тарифе СБП обе комиссии на таком чеке уже достигли потолка и составят по 1500 рублей. При приеме платы за ЖКУ на 7500 рублей результат тоже одинаков: не более 10 рублей за операцию по обоим каналам.
На чеках до 500 тысяч рублей 0,3% — примерно в 6,3 раза меньше условных 1,9%. Это соотношение тарифов в модели, а не прогноз того, насколько уменьшится общий счет бизнеса за прием платежей. Мебельному магазину, где большая часть покупателей платит картой, есть смысл проверить, готова ли часть клиентов выбрать цифровой рубль. Поставщику ЖКУ, который уже принимает оплату через СБП по сопоставимому тарифу, разумнее оценить удобство оплаты и качество сверки поступлений.
У B2B своя арифметика. Перевод на 500 рублей обойдется в те же 15 рублей, что и перевод на 50 тысяч: в первом случае это 3% суммы, во втором — 0,03%. Если компания делает 200 платежей в месяц, тариф платформы даст 3000 рублей расходов. Прежде чем менять способ расчета с поставщиками, стоит проверить, сколько таких платежей входит в банковский пакет и сколько стоит выход за лимит. Расчет по ставке для розничной оплаты здесь неприменим.
Окупаемость зависит от того, чем покупатель платил раньше
Допустим, торговая сеть принимает 10 млн рублей в месяц, а цифровыми рублями покупатели оплачивают 2 млн. Если весь этот объем пришел с карт при ставке 1,9%, после перехода на тариф 0,3% экономия на комиссиях составит 32 тысячи рублей в месяц. Если те же 2 млн перешли из СБП с тарифом 0,7%, экономия составит 8 тысяч рублей. Для простоты в примере нет операций, на которых срабатывают пределы комиссий.
Предположим, что настройка обошлась в 132 тысячи рублей, а сопровождение стоит 10 тысяч в месяц. В карточном сценарии остается 22 тысячи рублей экономии в месяц, и вложения окупаются за полгода. Если оплаты пришли из СБП, ежемесячные расходы, напротив, вырастут на 2 тысячи. Так один и тот же объем оплат может дать противоположный финансовый результат. Для пилота я бы попросила финансовую службу оценить вероятный переход между каналами на основе продаж сопоставимых точек и распределения чеков. Вопрос покупателю о привычном способе оплаты тоже полезен, хотя сам по себе ничего не доказывает.
Еще два показателя — доля успешных оплат и время на разбор спорной операции. Если покупатель видит списание, а касса не получила подтверждение и предлагает заплатить еще раз, выгода на комиссии быстро теряется. Я бы сводил результаты пилота каждую неделю: какую долю оборота занял новый способ, сколько стоил прием всего объема платежей, сколько было повторных попыток и сколько возвратов пришлось разбирать вручную. Чтобы не принять праздничный оборот за устойчивый эффект, сравнивать лучше сопоставимые недели и точки. Даже если тест прошел в бесплатный период, в бюджет надо заложить тарифы 2027 года.
Кого касается обязательный прием
С 1 сентября 2026 года требование действует для продавцов, исполнителей и владельцев агрегаторов с выручкой от реализации за 2025 год свыше 120 млн рублей, если на 1 января 2026 года у них был договор о приеме электронных средств платежа с системно значимым банком или кредитной организацией, признанной значимой на рынке платежных услуг. С 1 сентября 2027 года порог для следующей волны — свыше 30 млн рублей выручки за 2026 год. Условие о договоре на 1 января 2026 года сохраняется, а к перечню банков добавляются банки с универсальной лицензией. Для остальных продавцов, подпадающих под статью 16.1 закона о защите прав потребителей, следующий этап начнется с 1 сентября 2028 года.
Проверять нужно не только юрлицо, но и конкретные точки. Закон предусматривает исключение для торгового объекта с выручкой ниже 5 млн рублей за предыдущий календарный год, а также для мест без предусмотренного законом доступа к связи. Например, у сети из десяти магазинов две точки могут подпадать под исключение по выручке, хотя остальные обязаны принимать цифровые рубли. Клиент при этом сам выбирает способ оплаты. Обязанность продавца состоит в том, чтобы предоставить возможность заплатить цифровыми рублями.
Что меняется между кассой и бухгалтерией
Первый шаг — открыть счет цифрового рубля. Он ведется на платформе Банка России; доступ бизнес получает через банк — участник платформы. С банком стоит заранее выяснить, как формируется универсальный платежный код, каким образом касса или сайт получит итоговый статус платежа, где скачивать выписку и как оформлять возврат. Для офлайн-точки и интернет-магазина ответы могут различаться даже у одного поставщика оборудования.
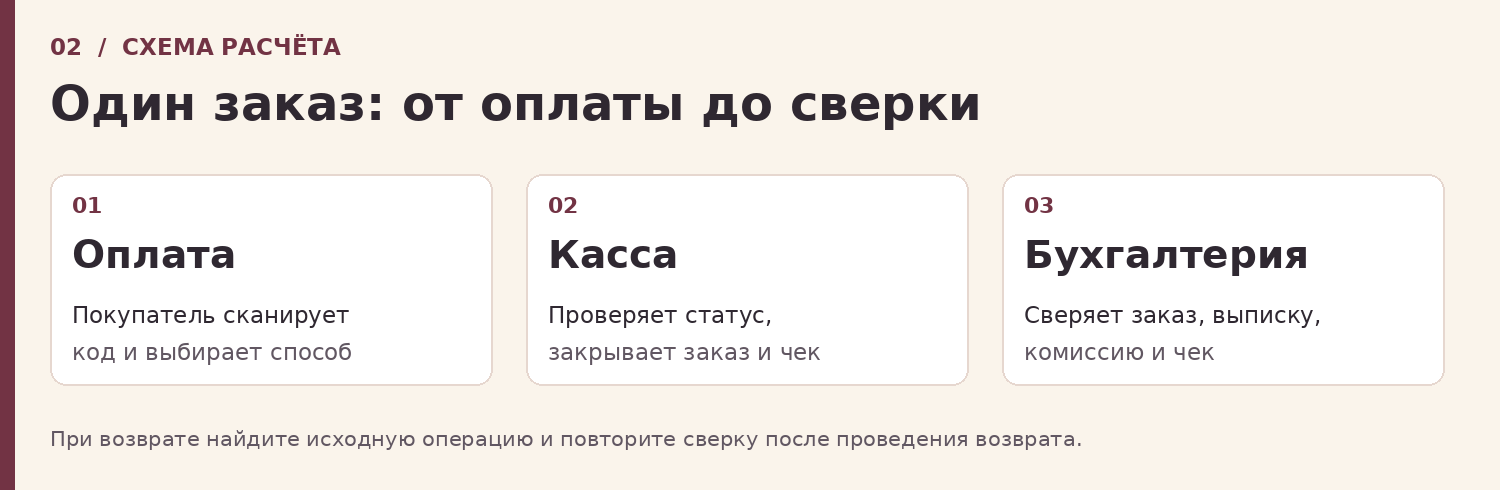
На кассе надо привязать платеж к заказу и получить подтверждение через интеграцию, прежде чем закрывать продажу как оплаченную. Скриншот из приложения покупателя для этого не подходит. Если статус неизвестен, кассиру нужна короткая инструкция: проверить операцию по номеру заказа и только после этого решать, предлагать ли другой способ расчета. При расчетах, для которых требуется контрольно-кассовая техника, платежное подтверждение не заменяет фискальный чек. Возможность предъявить универсальный код не означает, что весь парк карточных терминалов придется менять: начните с проверки кассового ПО, способа показа кода и требований банка к вашей схеме подключения.
Бухгалтерии нужен отдельный учет движения цифровых рублей. Минфин в сообщении № ИС-учет-47 приводит в качестве варианта отдельный синтетический счет, например 53, а при несущественных остатках — отдельный субсчет к счету 55. Применимый вариант фиксируют в рабочем плане счетов. В повседневной сверке важно связать номер заказа, операцию платформы, кассовый чек, сумму комиссии и запись в учете. Перевод денег со счета цифрового рубля на собственный банковский счет не создает второй выручки.
Возврат стоит включить в тест прежде, чем обрабатывать первую настоящую претензию. Сотрудник должен найти исходную покупку, провести возврат по поддерживаемой банком процедуре, оформить кассовый документ, когда он требуется, и убедиться, что операция отражена в выписке. Если бизнес регулярно делает частичные возвраты, их нужно проверить отдельно. Для пилота достаточно одной точки или ограниченной доли онлайн-заказов, если это не сокращает уже обязательный для продавца прием. Карты и СБП остаются доступны: отлаживать новый способ удобнее параллельно с привычными.
Пять шагов до запуска
Если ваша компания относится к первой волне, срок уже наступил: проверьте доступность оплаты безотлагательно. Для тех, кто готовится к сентябрю 2027 года, ниже — рабочий график с запасом времени, а не новые юридические сроки. Тем, кто уже принимает цифровые рубли, тот же перечень поможет встретить январскую смену тарифов.
- Декабрь 2026 — определить свою волну. Сверьте выручку за 2025 год, договор и статус кредитной организации на 1 января 2026 года. Для второй волны обновите расчет после закрытия 2026 года. По сети проверьте основания для исключений по каждой точке.
- Январь–февраль 2027 — выбрать банк и согласовать схему. Зафиксируйте условия доступа к платформе, сценарий кассы и сайта, порядок получения выписок, возвратов и поддержки. Назначьте одного ответственного за запуск с правом собирать кассу, ИТ и бухгалтерию для решения спорных вопросов.
- До конца апреля 2027 — настроить учет и кассы. Согласуйте идентификаторы операций, кассовую интеграцию и порядок сверки. Отдельно проверьте, что произойдет, если покупатель оплатит заказ, а ответ о результате задержится.
- Май–июнь 2027 — провести тест на рабочей точке. Сверьте продажу, чек и выписку, проверьте отмену неоплаченного заказа, отказ, повторную попытку и возврат. Включите вечернюю смену: у нее должны быть те же инструкции и доступ к поддержке.
- Июль–август 2027 — распространить рабочую схему. Оцените фактическую экономию, убедитесь в доступности оплаты на точках и сайте, обучите смены и назначьте срок разбора расхождений. Для второй волны оставьте запас до 1 сентября.
Компаниям, которые уже принимают цифровые рубли, я бы предложил еще одну проверку в первые рабочие дни января: сопоставить реальные комиссии с тарифом и убедиться, что они учтены при расчете маржи. Нулевой тариф в декабре может скрывать недоработку: платеж есть, сверка сходится, но расходы на комиссию в учете пока вообще не предусмотрены.
Что считать результатом
Хороший результат — покупатель может воспользоваться новым способом, кассир уверенно закрывает продажу, бухгалтерия находит деньги и возвраты, а финансовая служба знает, сколько действительно сэкономила компания. До запуска проверьте обязанность и пооперационную сверку. После — измерьте, какие платежи пришли с карт, какие с СБП и сколько стоит обслуживание нового канала. Именно это покажет, сработал ли тариф в пользу бизнеса.