Скопировать ссылку


День X наступил
Подготовительный период закончился. С 1 сентября 2026 года цифровой рубль выходит за рамки пилотного проекта и становится частью повседневных расчетов для бизнеса, который попадает под установленные законом требования.
Банк России подтвердил готовность всех 12 системно значимых банков. В их числе Сбербанк, ВТБ, Газпромбанк, Альфа-Банк, Т-Банк, ПСБ, РСХБ и другие. Эти банки завершили техническую подготовку и могут открывать клиентам счета цифрового рубля. На них приходится более 80% российского платежного рынка. К платформе также подключаются более 130 кредитных организаций. В том числе небольшие банки, которые решили освоить новую форму денег еще до того, как она стала обязательной для их клиентов.
С 1 сентября начинается первая волна обязательного приема цифрового рубля. Согласно федеральному закону от 23 июля 2025 года № 248-ФЗ, требование распространяется на компании, которые одновременно соответствуют двум условиям:
- их выручка за 2025 год превысила 120 млн рублей;
- до 1 января 2026 года они заключили договор эквайринга с системно значимым банком или значимым банком платежного рынка.
Не принять цифровой рубль, если компания обязана это делать, — значит нарушить законодательство. По статье 14.8 КоАП РФ юридическому лицу может грозить штраф до 100 тысяч рублей. Причем ответственность может наступать за каждый отдельный случай нарушения.
Сегодня вопрос уже не столько в самом подключении нового способа оплаты, сколько в том, насколько слаженно будет работать вся система. Банк, касса и учетная программа должны «видеть» один и тот же платеж и корректно обмениваться информацией. Цифровой рубль становится третьей формой национальной валюты — наряду с наличными и безналичными деньгами. Поэтому откладывать подготовку на потом уже не получится.
Чек-лист: 5 шагов
Шаг 1. Проверьте, попадаете ли вы в периметр
Первое, что нужно сделать владельцу бизнеса, — понять, распространяется ли на его компанию новая обязанность.
Проверьте четыре пункта:
- продаете ли вы товары или услуги физическим лицам для личных нужд;
- превысила ли выручка компании за 2025 год 120 млн рублей;
- был ли на 1 января 2026 года заключен договор эквайринга с подходящим банком;
- превышает ли выручка конкретной торговой точки 5 млн рублей.
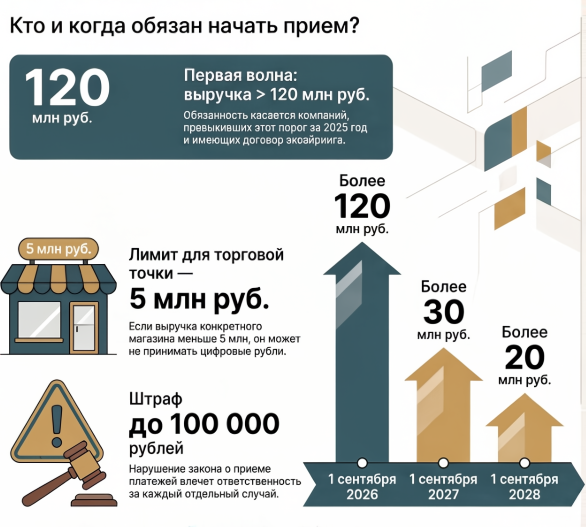
Здесь есть важный нюанс: общую выручку компании и оборот отдельного магазина нельзя считать одним и тем же показателем. Представим сеть с общей выручкой 150 млн рублей. При этом один из магазинов заработал за год только 4 млн рублей. Такой магазин может не подпадать под обязанность по приему цифрового рубля, тогда как остальные торговые точки сети, соответствующие установленным условиям, должны быть готовы принимать новый вид платежей.
Еще один важный момент: если компания работает исключительно с юридическими лицами, требование о приеме цифрового рубля на нее не распространяется.
Шаг 2. Откройте счет цифрового рубля
Следующий шаг — открыть счет цифрового рубля. Важно понимать: это не еще один обычный банковский счет. Счет существует на платформе Банка России, а банк фактически обеспечивает клиенту доступ к этой платформе. Для юридического лица необходимо быть резидентом России, иметь регистрацию и открытый банковский счет либо корпоративное электронное средство платежа в банке — участнике платформы.
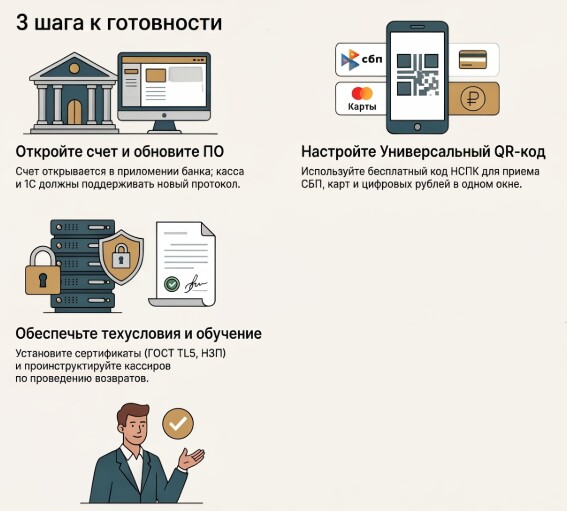
Сам процесс должен быть максимально простым: счет можно открыть через мобильное приложение банка, без отдельного визита в офис. В приложении появится соответствующая функция с логотипом цифрового рубля. Для одной организации предусмотрен один счет цифрового рубля. У ИП ситуация отличается: он может иметь два счета — один как физическое лицо и один как индивидуальный предприниматель.
Шаг 3. Обновите кассовое ПО и учетную систему
Сам цифровой платеж для покупателя выглядит довольно привычно. На кассе формируется единый QR-код на базе решения Национальной системы платежных карт. Покупатель сканирует его через банковское приложение, выбирает цифровой рубль и подтверждает операцию. Но за простой операцией на экране смартфона стоит целая цепочка программных решений. Касса должна понимать новый способ оплаты, а информация о платеже — корректно попадать в учетную систему.
Например, «1С:Касса» уже выпустила релиз 4.1.10 с поддержкой оплаты цифровыми рублями. Соответствующая возможность появилась и в конфигурации «Розница» на рабочем месте кассира. При этом одной только кассы недостаточно. Одна из самых неприятных ситуаций может возникнуть, если терминал уже обновили, а 1С или внутреннюю систему учета — нет. Деньги поступят, но программа может не распознать операцию. В результате появится расхождение между фактическими платежами и данными учета. Одновременно с подключением нового способа оплаты необходимо заранее продумать сверку платежей и обработку возможных ошибок. Поэтому с поставщиком программного обеспечения лучше связаться заранее: уточнить, какое обновление требуется, когда оно выйдет и какие изменения придется внести в учетную систему.
Шаг 4. Разместите универсальный платежный код
Еще один элемент новой платежной инфраструктуры — универсальный QR-код на базе НСПК.
Для покупателя его главное преимущество в том, что один код может поддерживать разные варианты оплаты. В перспективе через него можно будет выбрать Систему быстрых платежей, банковские платформы, сервисы «купи сейчас — плати потом» и цифровой рубль.
Для бизнеса есть еще один плюс: НСПК предоставляет банкам универсальный код бесплатно. Это позволяет сократить расходы на интеграцию.
При этом цифровой рубль не отменяет банковские карты и не заставляет покупателей от них отказываться. Речь идет о появлении еще одной формы денег.
Выбор способа оплаты остается за покупателем. Но если бизнес входит в установленный законом перечень, он обязан обеспечить возможность принять цифровой рубль.
Шаг 5. Обучите кассиров
Даже полностью настроенная система не поможет, если сотрудник на кассе не знает, что делать.
Кассир должен понимать:
- как выглядит подтверждение оплаты цифровым рублем;
- как проверить, действительно ли платеж прошел;
- как оформить возврат товара;
- как операция должна отражаться в чеке;
- что делать при техническом сбое.
Закон не может расписать каждое действие кассира по шагам. Поэтому такие инструкции должна подготовить сама компания.
Лучше заранее составить короткую памятку и провести обучение сотрудников. Особенно это важно для сетевого бизнеса, где одна ошибка может повторяться сразу в нескольких торговых точках.
Техтребования 2026
За интерфейсом с привычным QR-кодом стоит техническая инфраструктура, к которой бизнесу также придется подготовиться.
Для открытия счета и работы с цифровым рублем потребуются два сертификата — ГОСТ TLS и НЭП. Сертификат НЭП привязывается к счету и используется для проведения операций.
Также понадобится криптопровайдер, например «КриптоПро CSP», и браузер с поддержкой ГОСТ TLS.
Чтобы заранее понять, готово ли ваше программное обеспечение, задайте поставщику три вопроса:
- Поддерживает ли касса протокол универсального платежного кода платформы Банка России?
- Что произойдет с операцией, если оплата цифровым рублем проводится в офлайн-режиме?
- Соответствует ли хранение ключей требованиям криптографической защиты, действующим в 2026 году?
Цифровой рубль — это не просто новая кнопка, которую достаточно добавить в кассовую программу.
Архитектура системы отличается от привычного эквайринга. Цифровые рубли находятся на платформе Банка России, а не на обычном банковском счете в коммерческом банке. Поэтому отличаются и отдельные процессы: подтверждение платежа, действия при техническом сбое, возврат средств.
Именно поэтому при выборе поставщика важно смотреть не только на наличие соответствующей функции в списке возможностей программы. Важно убедиться, что у вендора есть практический опыт интеграции с платформой.
Интеграция без боли
Подключать цифровой рубль сразу во всей компании необязательно. Более безопасный вариант — запускать систему постепенно.
Начать можно с одной-двух торговых точек. В течение первых недель проверить реальные платежи, возвраты, работу кассы и сверку с учетной системой. Если все работает корректно, переходить к масштабированию.
Перед запуском стоит ответить как минимум на три вопроса:
- Что произойдет, если покупатель захочет вернуть товар, оплаченный цифровым рублем?
- Где такой платеж будет виден — в кассовом отчете и в учетной системе?
- Кто будет отвечать за сверку, если деньги списались, но информация о платеже не появилась в учете?
Таким образом, обязательный прием цифрового рубля — это не просто установка обновления. Бизнесу нужно связать два платежных мира: привычные безналичные расчеты и новую цифровую форму денег.
Чем раньше компания протестирует этот процесс в реальных условиях, тем меньше неожиданностей возникнет при высокой нагрузке — например, в период сезонного роста продаж.
5. Резюме
Переход на цифровой рубль будет проходить постепенно. Обязанность вводится несколькими волнами:
Важный нюанс: установленный порог считается по принципу «строго больше». Если выручка составляет ровно 120 млн рублей, это само по себе не создаёт обязанности. Также от обязанности освобождаются торговые объекты, выручка которых за предыдущий год составила менее 5 млн рублей.
Для малого бизнеса немедленное подключение может пока не потребоваться. Но учитывать цифровой рубль при планировании IT-бюджета и развития компании на ближайшие 12–24 месяца уже имеет смысл.
Заключение
Цифровой рубль становится частью российской платежной инфраструктуры. Для бизнеса это означает появление еще одного способа расчетов и, соответственно, новые требования к кассам, программному обеспечению и внутренним процессам.
На старте компаниям придется вложиться в обновление ПО, настройку систем и обучение сотрудников. Эти задачи вполне можно разложить по этапам и выполнить заранее.
В перспективе цифровой рубль должен стать дополнительным каналом расчетов через инфраструктуру Банка России. Для бизнеса это означает необходимость учитывать новый инструмент при организации платежей и финансовых процессов.
Практический план действий выглядит просто:
- проверьте, распространяется ли на вашу компанию текущий этап обязательного приема;
- откройте счет цифрового рубля;
- обновите кассовое и учетное ПО;
- установите универсальный платёжный код;
- обучите сотрудников.
Пять шагов — и бизнес будет готов к работе с новой формой денег без лишних технических сюрпризов.