Скопировать ссылку


Сначала решите, на чем собираетесь заработать
Стоит ли сейчас инвестировать в недвижимость? Я бы начинал с другого вопроса — как именно вы рассчитываете вернуть вложенные деньги и получить прибыль?
Возможны разные стратегии:
- Купить квартиру для сдачи в аренду — получать регулярный доход, оплачивать содержание и искать жильцов.
- Перепродать квартиру после завершения строительства — заработать на разнице между ценой покупки и продажи с учетом всех расходов.
- Приобрести участок в развивающемся районе — рассчитывать на перспективы территории и появление инфраструктуры.
Для каждой стратегии нужны свой бюджет, срок и понимание будущего покупателя или арендатора.
Следующий вопрос — сколько собственных денег вы готовы вложить и понадобится ли кредит. Стоимость заемных средств влияет на ваши расходы и на возможности человека, которому вы впоследствии захотите продать объект. Квартира может быть привлекательной по цене, однако покупателю еще предстоит найти деньги на ее приобретение.
Это особенно важно при сравнении новостроек и вторичного жилья. Льготная ипотека может сделать предложение застройщика доступнее по ежемесячному платежу, даже если сама квартира стоит дороже. Поэтому инвестору приходится конкурировать и ценой, и условиями покупки.
Если речь идет о строящемся доме, отдельно оцените, способен ли девелопер завершить проект и передать квартиру в срок. Для владельца задержка означает простую вещь — деньги уже вложены, сдавать жилье еще нельзя, а платежи по кредиту продолжаются. Финансовые проблемы застройщика могут затронуть его подрядчиков и поставщиков, усложнив завершение работ.
Для инвестора действует простое правило: чем раньше недвижимость начинает приносить доход, тем быстрее окупаются вложения. Пока квартира строится, она требует расходов, но не приносит денег. При этом рассчитывать исключительно на рост ее стоимости рискованно. Распространенное мнение, что недвижимость в России всегда дорожает, не учитывает инфляцию и изменение курса рубля. Рост цены в рублях еще не означает реального увеличения стоимости актива и прибыли инвестора.
Не принимайте рост цен за гарантию прибыли
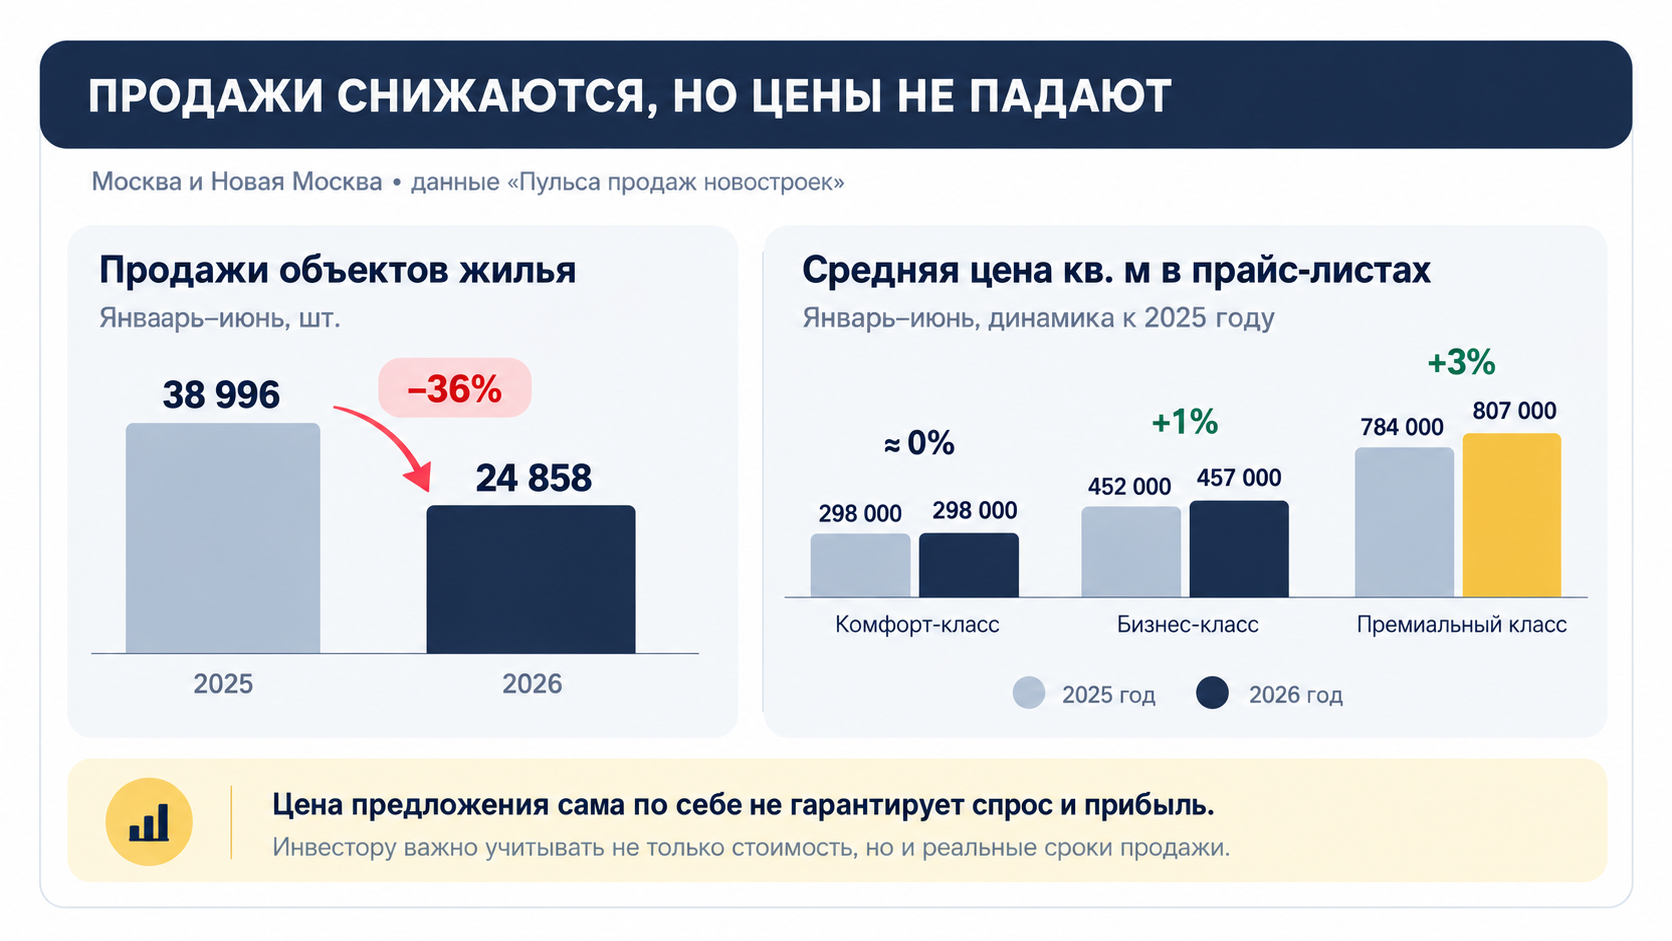
Статистика онлайн-сервиса «Пульс продаж новостроек» показывает, насколько разными могут быть изменения цен и покупательской активности. За первую половину 2026 года в Москве и Новой Москве было продано 24 858 объектов против 38 996 за аналогичный период 2025 года. Общее снижение составило 36%.
По сегментам продажи сократились:
- в комфорт-сегменте — на 47%;
- в бизнес-сегменте — на 21%;
- в премиальном — на 26%.
Однако сопоставимого снижения цен не произошло. За первую половину 2026 года средняя стоимость квадратного метра в прайс-листах комфорт-сегмента практически не изменилась, в бизнес-сегменте выросла на 1%, в премиальном — на 3%.
Для инвестора — это важное различие. Цена в прайс-листе показывает, сколько продавец хочет получить, но не отвечает на вопрос, когда найдется покупатель и на каких условиях состоится сделка.
Осторожно стоит относиться и к сообщениям о сокращении нового предложения. За первую половину 2026 года в Старой Москве в комфорт-классе вышли в продажу 4766 лотов против 9766 годом ранее — на 51% меньше. В бизнес-классе число новых лотов сократилось с 19 281 до 6799, или на 65%.
Вывод новых лотов и общее количество объектов в продаже — разные показатели. Отдельная статистика по Москве и Новой Москве показывает, что с января по июль число квартир и апартаментов в продаже увеличилось с 48 687 до 56 178 — на 15%. Поэтому сокращение новых поступлений само по себе не означает, что покупателю не из чего выбирать.
Я бы не строил инвестиционный расчет исключительно на ожидании роста цен. Даже на растущем рынке результат зависит от того, за сколько удалось купить конкретный объект, сколько пришлось потратить за время владения и на каких условиях его получится продать.
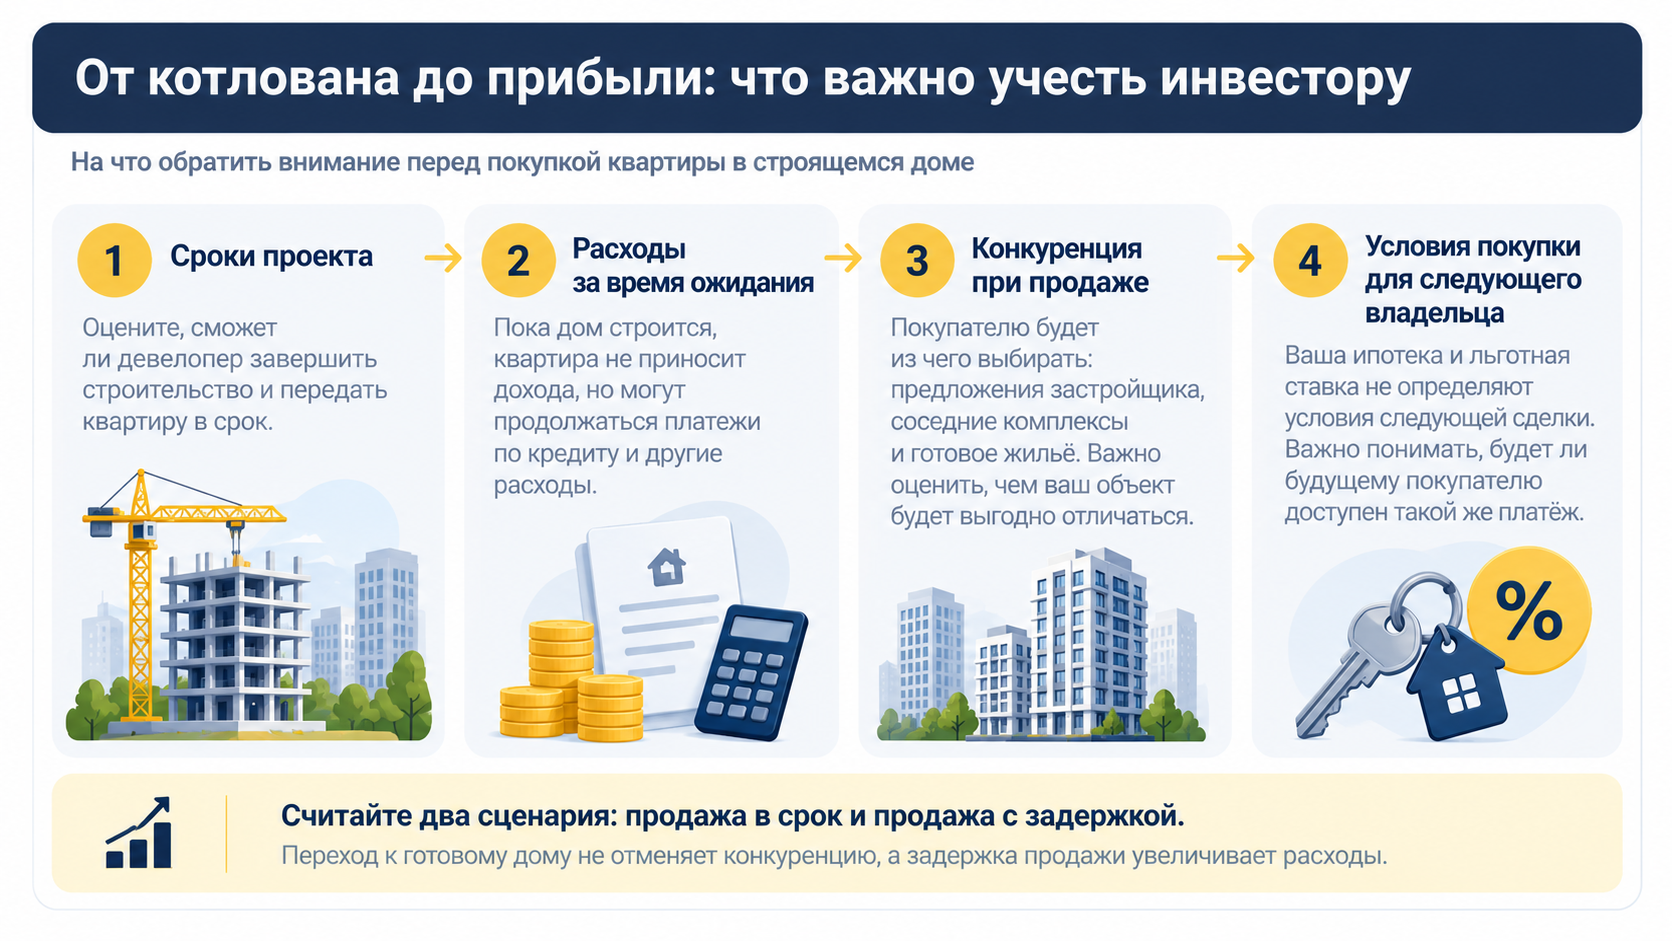
Покупая на котловане, думайте о следующем покупателе
На покупке квартиры в начале строительства по-прежнему можно заработать. Но прежде чем рассчитывать будущую прибыль, стоит представить момент продажи и ответить на три вопроса.
С какими предложениями придется конкурировать?
Покупатель будет сравнивать вашу квартиру с предложениями застройщика, соседними комплексами и готовым жильем. При перепродаже инвестору нередко приходится устанавливать цену ниже, чем у девелопера за сопоставимый объект. Иначе покупателю может быть выгоднее обратиться напрямую к застройщику, особенно если тот предлагает более удобные условия оплаты.
Даже если квартира подорожала с момента покупки, разница в цене еще не означает прибыль. Из нее необходимо вычесть расходы на обслуживание кредита и содержание недвижимости за все время владения.
Какие условия покупки будут доступны следующему покупателю?
Ипотека, по которой квартиру приобрел первый владелец, не определяет условия следующей сделки. Если вам удалось получить низкую ставку, это еще не означает, что будущему покупателю будет доступен такой же платеж.
Что произойдет, если продажа затянется?
Одно дело — получить деньги в запланированный момент, другое — несколько месяцев искать покупателя и продолжать нести расходы. За это время могут измениться спрос, кредитные программы и количество конкурирующих предложений.
Поэтому я бы заранее считал два сценария: сколько можно заработать при продаже в намеченный срок и как изменится результат, если сделка задержится.
Выбирая квартиру под аренду, представьте своего жильца
Одинаковый метраж не означает одинакового дохода. Представим две квартиры площадью 60 квадратных метров в домах через дорогу друг от друга:
- В панельном доме 1984 года постройки — допустим, ее можно сдавать за 120 тыс. рублей в месяц.
- В современном комплексе бизнес-класса — за 200 тыс. рублей в месяц.
Даже в одной локации это предложения для людей с разными бюджетами и требованиями к жилью.
Квартира в старом доме может дорого стоить благодаря близости к центру, но ее арендный потенциал ограничен состоянием самого жилья и здания. Человек, готовый платить значительную сумму каждый месяц, оценивает не только адрес. Ради более комфортных условий он может согласиться на меньшую площадь или переехать дальше от центра.
Теперь перенесем похожий бизнес-класс ближе к МКАД. Высокие потолки и окна в пол сохранятся, но будет ли там достаточно арендаторов, готовых платить те же 200 тыс. рублей? Чем квартира привлечет их, если рядом есть предложения за 80–100 тыс.?
Название класса само по себе не обеспечивает нужного дохода. Ответ зависит от сочетания расположения, качества жилья и возможностей будущих арендаторов.
Здесь уместно сравнение с другим бизнесом. Допустим, два предпринимателя покупают одинаковые грузовики, но у одного есть постоянные заказы, а у другого машина простаивает. С квартирой так же — приобрести актив недостаточно, нужно понимать, кому он нужен и сколько за него готовы платить.
Посчитайте, сколько останется от аренды
Возьмем расчетный пример: квартира на вторичном рынке Москвы стоит 25 млн рублей, предполагаемая плата за аренду — 120 тыс. рублей в месяц.
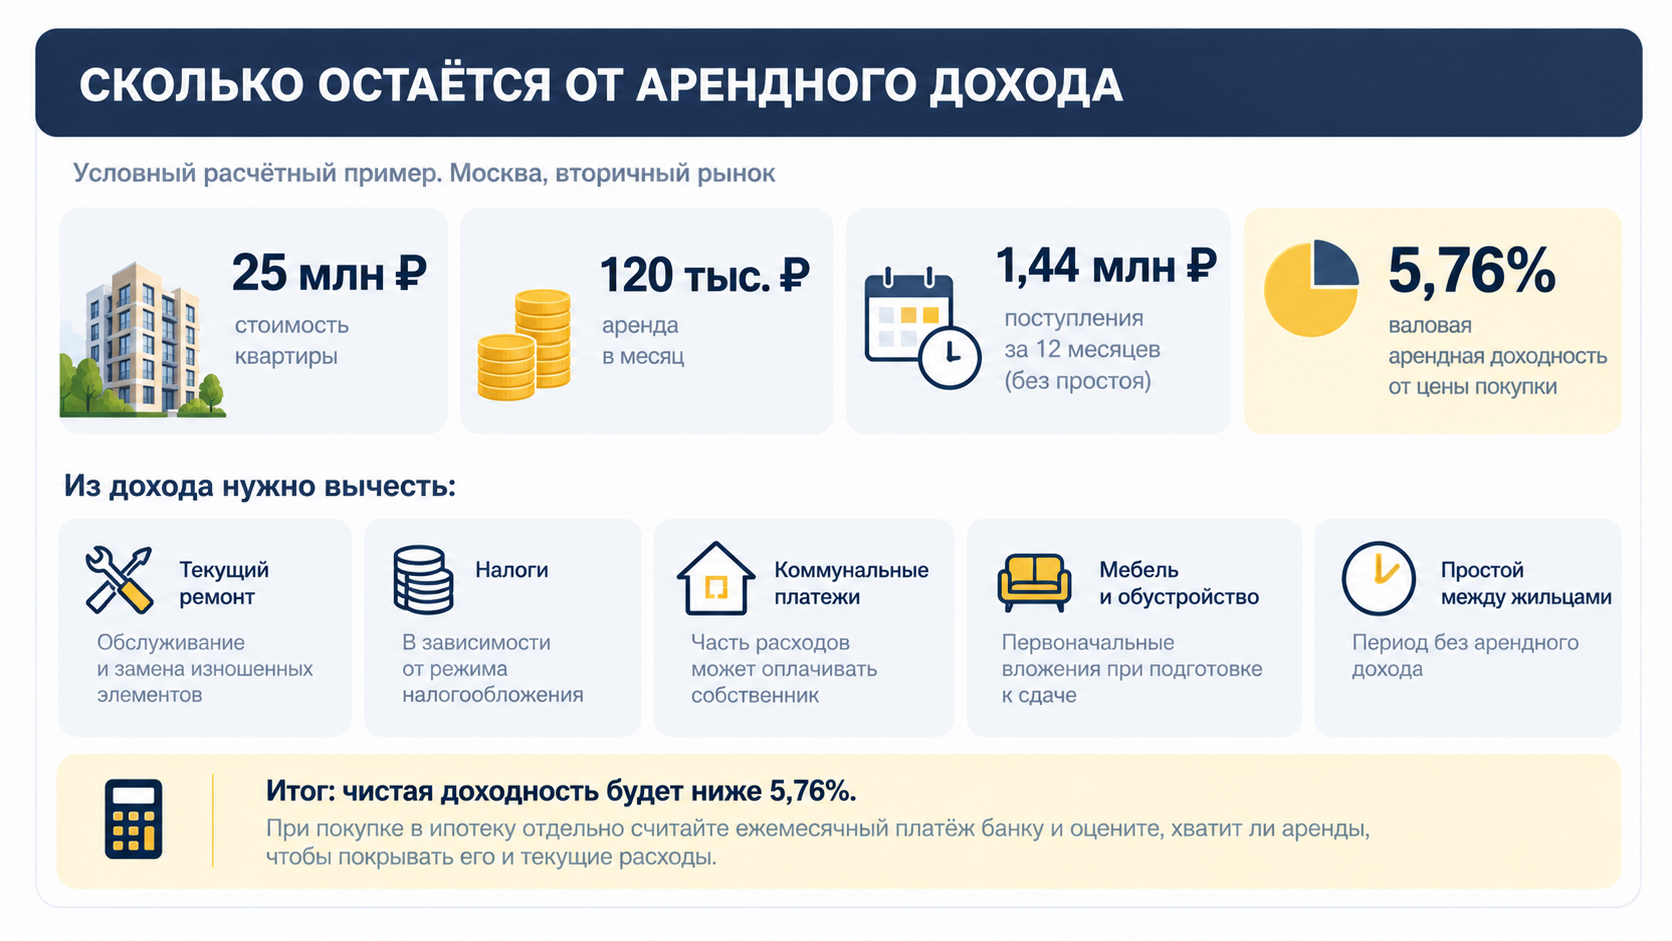
На этом расчет не заканчивается. Даже при постоянной сдаче квартиры собственнику придется оплачивать текущий ремонт, замену изношенной фурнитуры, обслуживание сантехники и другие расходы, которые не всегда удается переложить на арендатора.
Отдельно нужно учитывать налоги и ту часть коммунальных платежей, которую оплачивает владелец.
Между выездом одного арендатора и заселением другого возможен простой, во время которого квартира не приносит дохода. Если еще до сдачи потребовались ремонт, мебель и техника, эти вложения тоже необходимо включить в стоимость инвестиции.
После учета расходов доходность окажется ниже валовых 5,76%. Именно этот результат стоит сопоставлять со своими ожиданиями.
При покупке в ипотеку нужно дополнительно оценить ежемесячную нагрузку. Допустим, из 25 млн рублей покупатель вносит 10 млн самостоятельно, а 15 млн берет в кредит на 30 лет. Хватит ли аренды на платеж банку и содержание квартиры? Если нет, сколько придется доплачивать и из каких доходов?
Особенно внимательно стоит оценивать покупку, если ежемесячный платеж по кредиту составляет значительную часть личного дохода. При потере арендатора или снижении собственных заработков обязательства перед банком сохранятся. Поэтому еще до сделки важно рассчитать, как долго вы сможете обслуживать кредит без поступлений от аренды.
Учитывайте первоначальный взнос
Есть еще одна сумма, которую легко упустить при сравнении вариантов, — собственные деньги, вложенные в покупку.
Недавно мы обсуждали с коллегой по рынку похожую ситуацию, но уже применительно к жилью для себя — продолжать снимать квартиру или приобрести ее в ипотеку?
Обычно в таком разговоре сравнивают ежемесячный платеж банку с платой за аренду. Однако важно учитывать и структуру ипотечного платежа. В первые годы при аннуитетной схеме значительная часть платежа может приходиться на проценты, а основной долг сокращаться сравнительно медленно. Если владельцу потребуется продать квартиру раньше запланированного срока, остаток задолженности перед банком может оказаться гораздо больше, чем он рассчитывал.
Кроме того, в нашем примере покупатель сразу вкладывает в сделку 10 млн рублей. Если он остается арендатором, эти деньги сохраняются в его распоряжении. Их дальнейшее использование тоже влияет на результат сравнения.
Это не означает, что аренда всегда выгоднее покупки. Но сопоставлять два варианта только по ежемесячным платежам недостаточно, необходимо учитывать и первоначальный взнос, и последующие расходы.
Так же осторожно стоит обращаться с суммой выплат за весь срок кредита. За десятилетия меняется покупательная способность денег. Нельзя просто сложить платежи за 30 лет, сравнить их с предполагаемой будущей ценой квартиры и на этом основании объявить покупку выгодной.
Для решения сегодня важнее понять, какие обязательства возникнут у семьи и сможет ли она выполнять их при снижении доходов.
Где стоит искать потенциал для инвестиций
Вторичное жилье в Москве и Санкт-Петербурге
Прежде всего я бы обращал внимание на предложения собственников, которым нужна быстрая продажа и которые готовы обсуждать цену. Покупатель со своими деньгами может воспользоваться такой возможностью без дополнительной кредитной нагрузки. Но скидка требует объяснения — нужно выяснить, почему объект продается дешевле и не возникнут ли те же сложности при его последующей продаже.
Апартаменты
Но здесь я был бы осторожнее. До покупки необходимо разобраться в статусе помещения, условиях его использования и расходах на содержание. Внешне объект может напоминать квартиру, но для инвестиции важно, кому его получится сдавать и насколько легко будет продать.
Земельные участки и готовые дома
Это разные варианты вложений даже в пределах одной локации. Для участка особенно важны перспективы территории и развитие инфраструктуры. При покупке дома к этим вопросам добавляются его состояние и постоянные расходы на содержание. Здание увеличивает стоимость объекта, но одновременно требует денег и внимания владельца.
Склады и объекты, связанные с логистикой
Среди коммерческой недвижимости я бы прежде всего изучал это направление. Помещение стрит-ритейла тоже рассматривал бы с точки зрения конкретного использования, в том числе складского, если объект для этого подходит. В любом случае сначала нужно определить будущего арендатора и его требования к помещению.
Выбор сегмента помогает сузить поиск, но не заменяет расчета. В каждой сделке необходимо оценить расходы во время владения, возможный доход и условия последующей продажи.
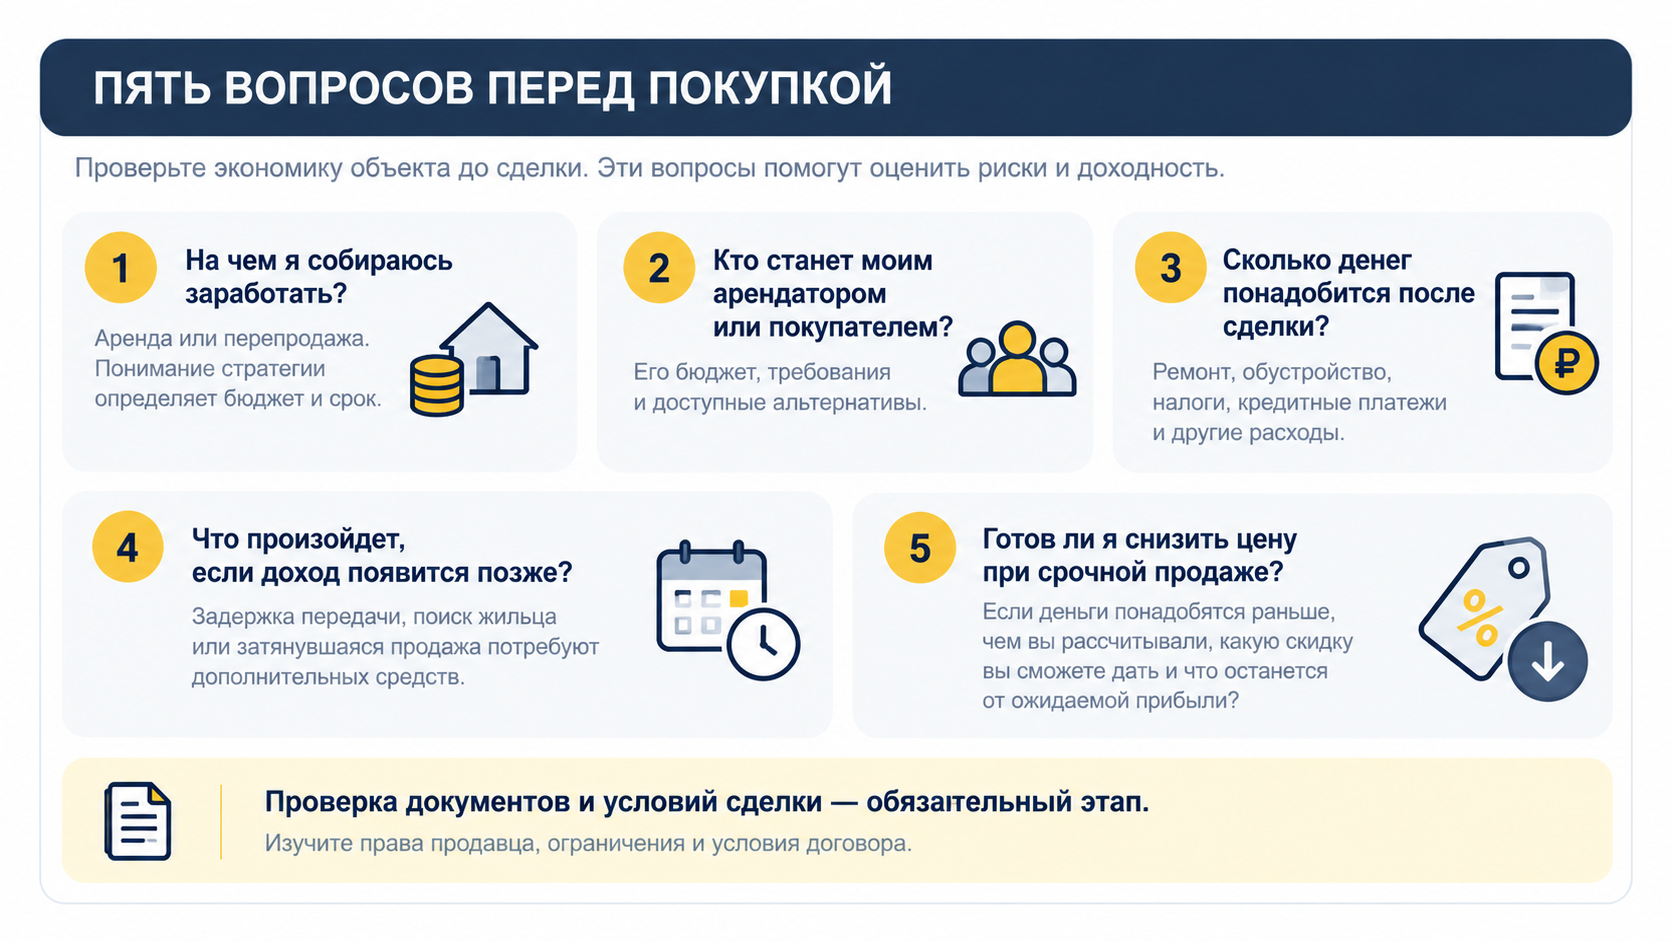
Пять вопросов перед покупкой недвижимости для инвестиций
На чем я собираюсь заработать?
Если цель — аренда, считайте регулярные поступления и расходы на содержание. Если перепродажа — срок владения, затраты за это время и конкуренцию с другими продавцами.
Кто станет моим арендатором или покупателем?
Представьте его бюджет, требования и доступные альтернативы. Ваш собственный вкус не обязательно совпадает с потребностями людей, от которых будет зависеть доход.
Сколько денег понадобится после сделки?
Заранее включите в расчет ремонт, обустройство, обслуживание и кредитные платежи. Покупка не должна исчерпывать все средства, необходимые для дальнейшего владения объектом.
Что произойдет, если доход появится позже?
Задержка передачи квартиры, поиск жильца или затянувшаяся продажа требуют дополнительных средств. Важно еще до сделки понимать, откуда они возьмутся.
Готов ли я снизить цену при срочной продаже?
Если деньги понадобятся раньше, чем вы рассчитывали, какую скидку вы сможете дать и что после этого останется от ожидаемой прибыли?
Эти вопросы помогают оценить экономику покупки. Проверка документов, прав продавца, ограничений и условий договора остается отдельной обязательной частью подготовки сделки.
В 2026–2027 годах я бы ориентировался на точечный поиск объектов, экономику которых могу просчитать, а расходы — выдержать. Инвестору важно учитывать весь цикл вложений — от покупки и содержания недвижимости до ее последующей продажи. Если расчет сходится только при непрерывной аренде, быстром росте цены и отсутствии любых задержек, в нем слишком мало места для реальной жизни.