Скопировать ссылку


Где мы оказались: вводная без розовых очков
Дорогие деньги и рынок на господдержке
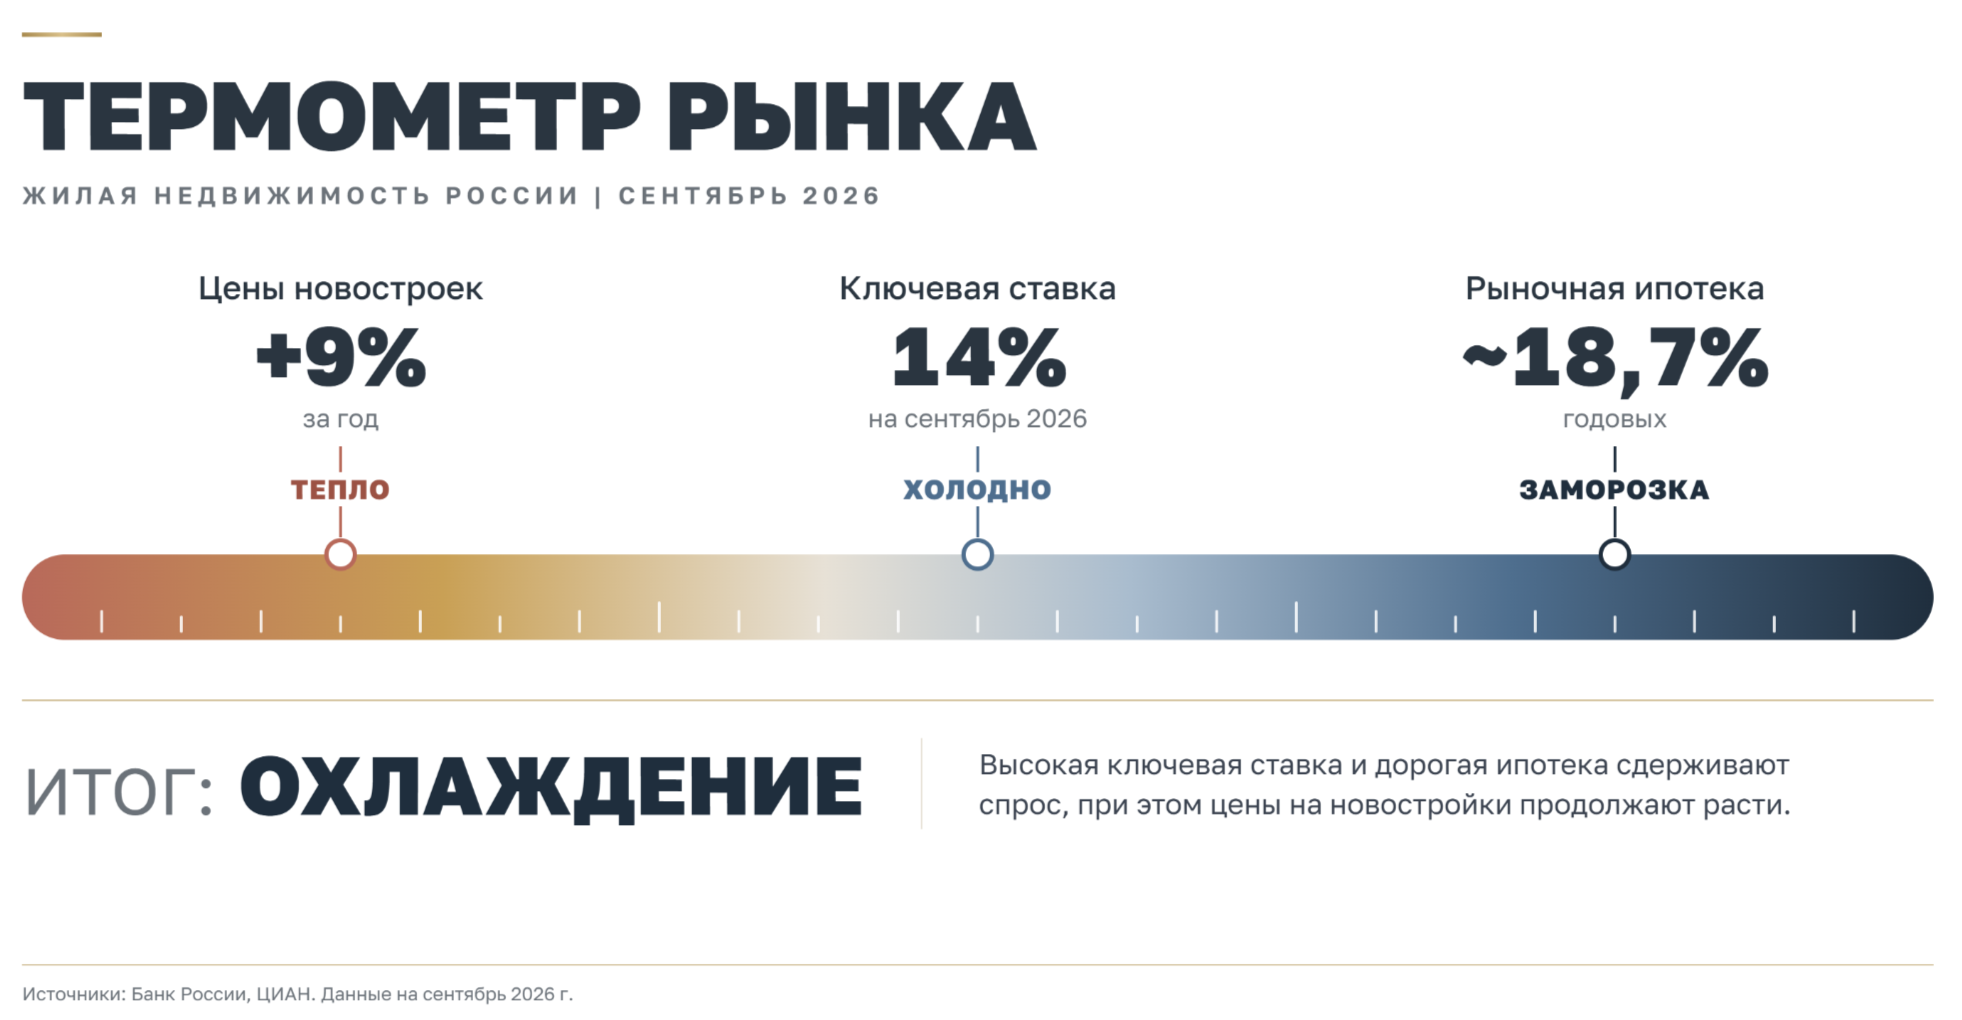
С 2018 по 2025 год средняя ключевая ставка выросла с 7,42% до 19,18%, а рыночная ипотека подорожала с 9,6% до 22%. Сейчас ключевая ставка — 14% (решение ЦБ от 11 сентября 2026 года), рыночная ставка предложения по ипотеке — около 18,7%.
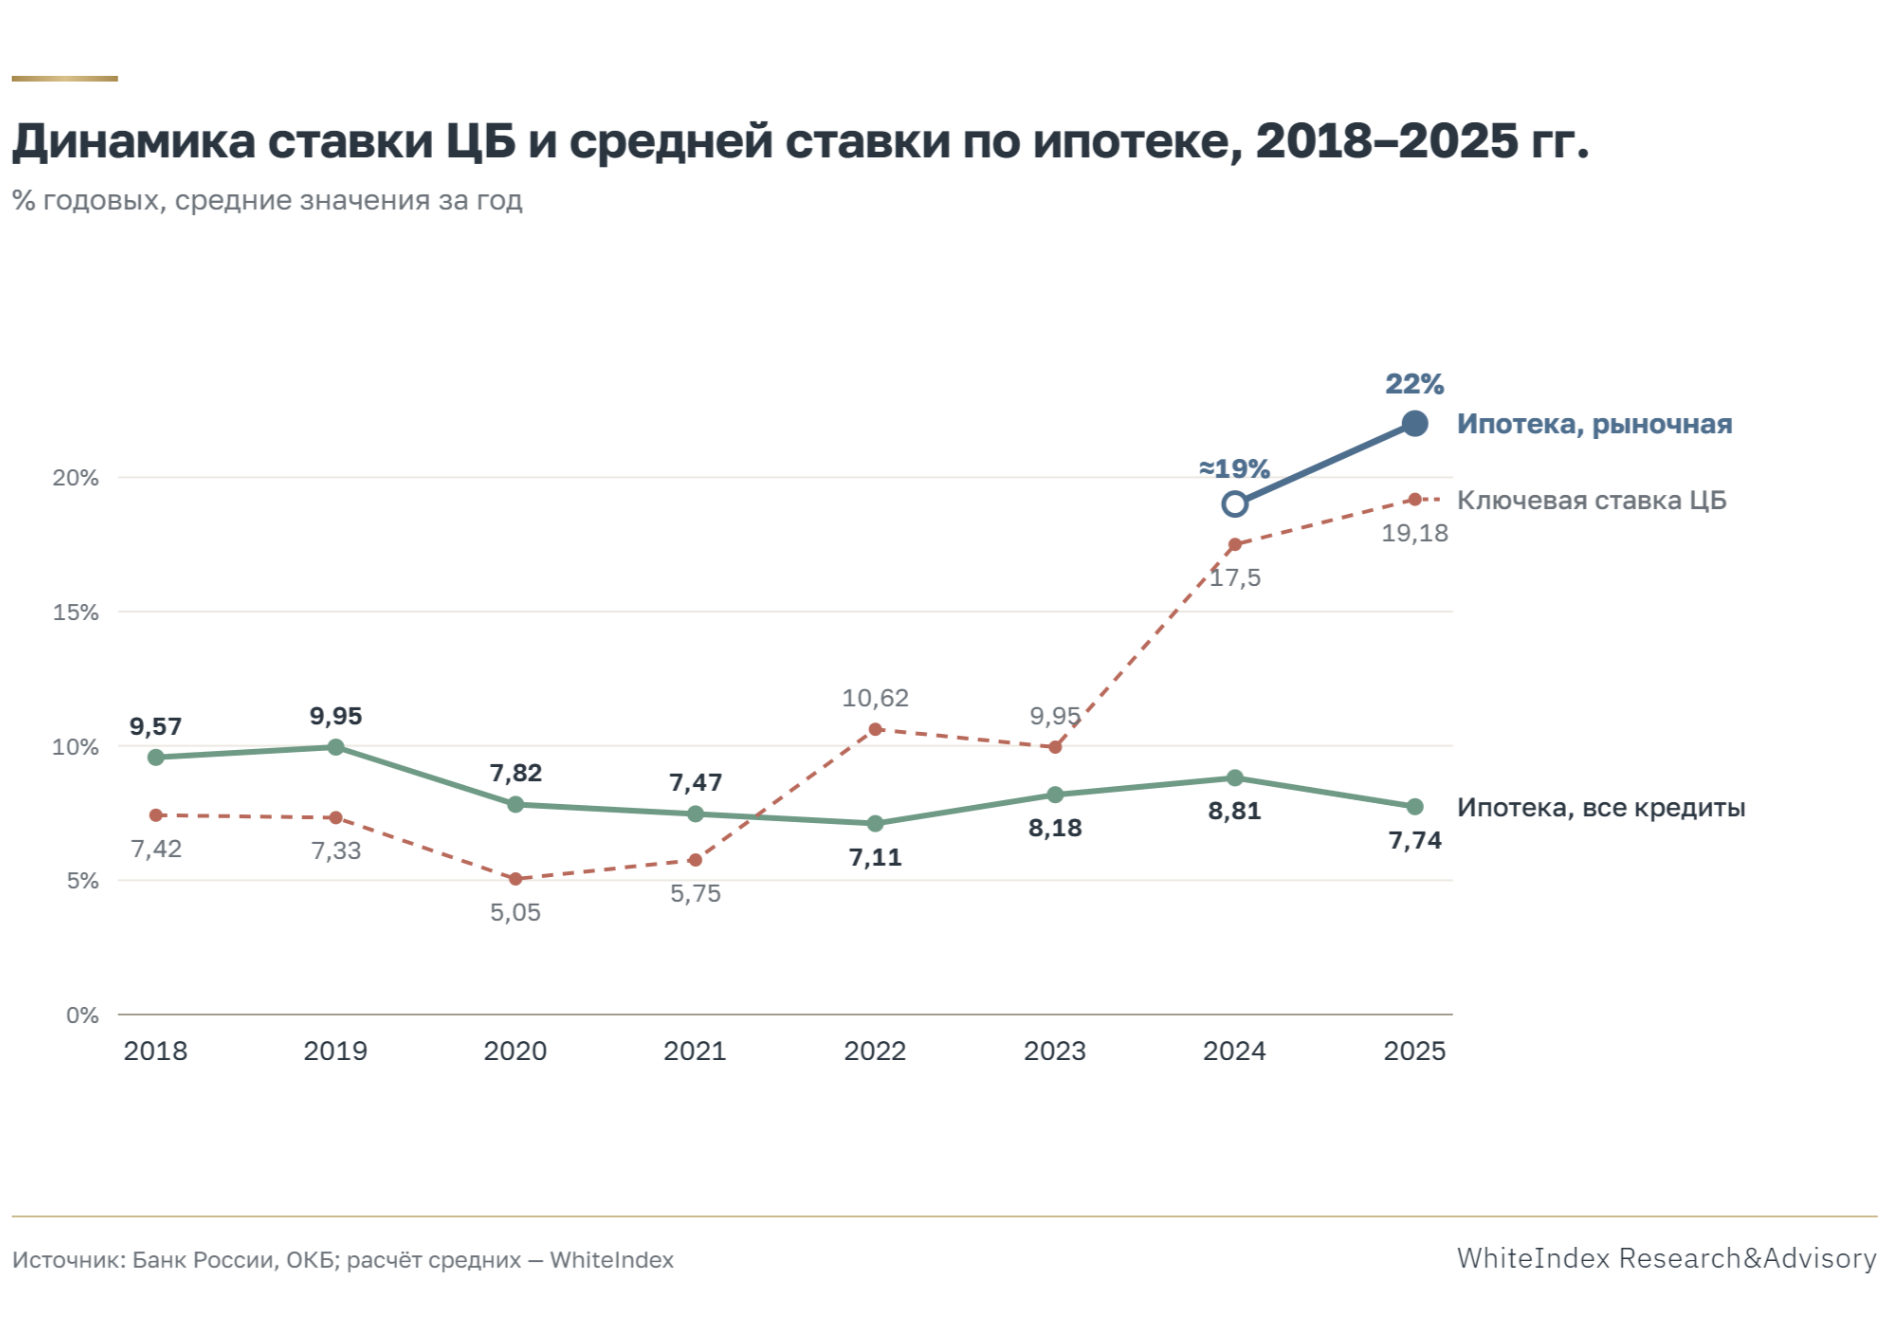
Ключевая ставка выросла почти втрое, а средняя ставка по всей выданной ипотеке даже снизилась — за счет льготных программ. Источники: Банк России, ОКБ
При этом средняя ставка по всей выданной ипотеке по факту снизилась — с 9,57% до 7,74%. С 2022 года ее удерживают льготные программы: в 2025 году на них пришлось 79% всей выдачи. Структура выданных кредитов выглядит так:
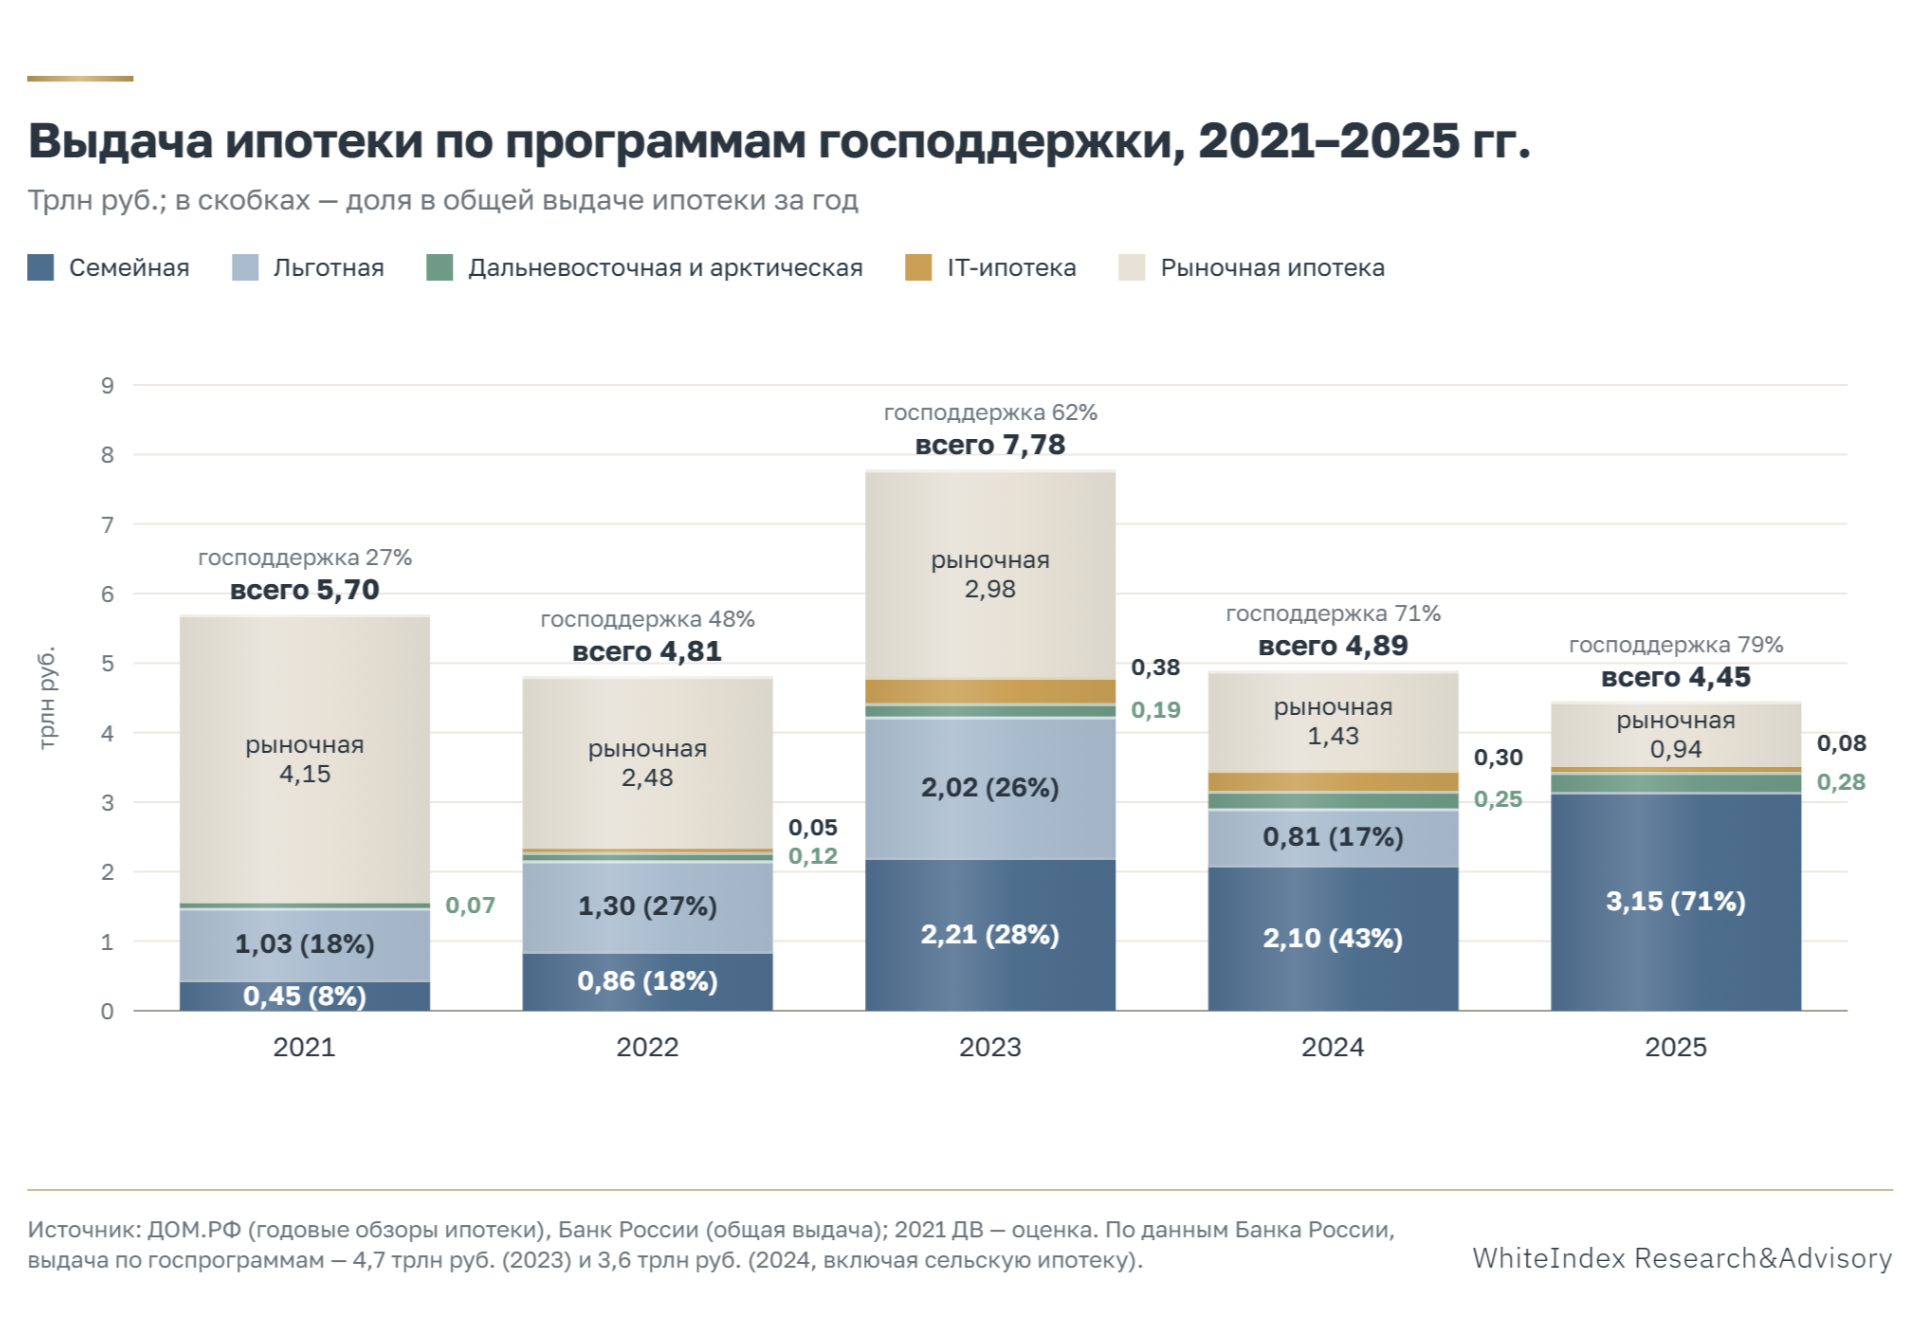
Выдача ипотеки по программам господдержки. Источники: ДОМ.РФ, Банк России
Фактически рынок держится на одной программе — «Семейной ипотеке», и она становится дороже. С 1 октября 2026 года ставка зависит от количества детей: семья с одним ребенком получит 10% в регионах и 12% в Москве и Петербурге вместо прежних 6%. Одновременно инфляция остается выше цели (6,33% в августе).
Почему все сложилось именно так
В 2023 году особую тревогу у нас вызывали темпы запуска новых проектов. Отрасль игнорировала то, что ЦБ не сможет вечно смотреть на инфляцию и будет вынужден ввести заградительную ставку. Надо отдать должное выдержке Центробанка: мы ожидали повышения ставки раньше и еще в 2023 году вывели клиентов из инвестиционной жилой недвижимости в России. Но, возможно, ЦБ не стоило так тянуть.
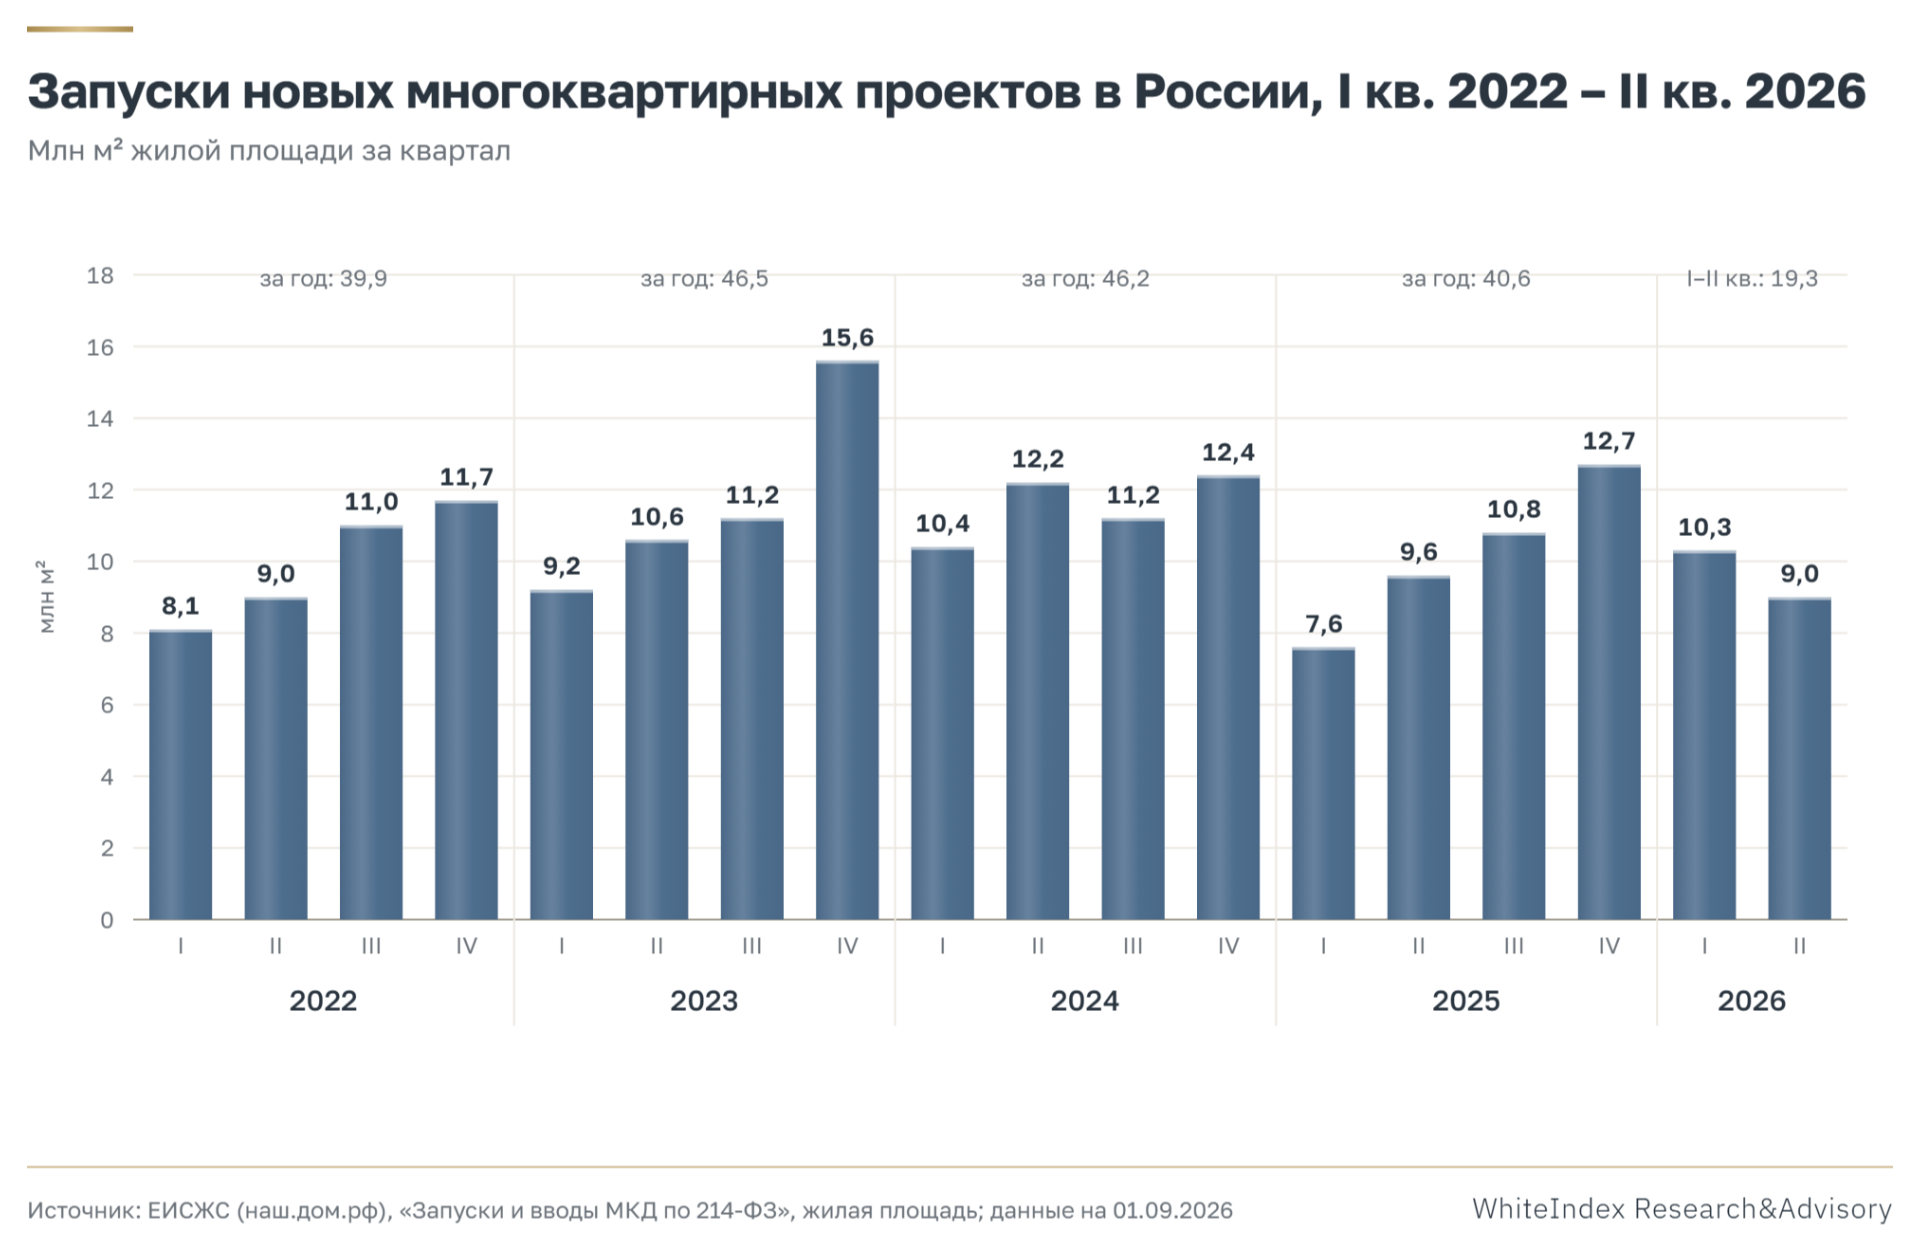
Запуски новых многоквартирных проектов по кварталам. Источник: ЕИСЖС (наш.дом.рф)
Критическая точка была пройдена в начале 2024 года, когда стало ясно, что объем запуска новых проектов не только не скорректирован относительно 2023-го, но и превышает его. Тенденция сохранилась во II и III кварталах. Только в IV квартале 2024 года объем запусков оказался ниже рекордного IV квартала 2023-го. Но было уже поздно. В годовых значениях это видно еще отчетливее: запуски 2024 года (46,2 млн м²) практически равны рекордным 2023-го (46,5 млн м²).
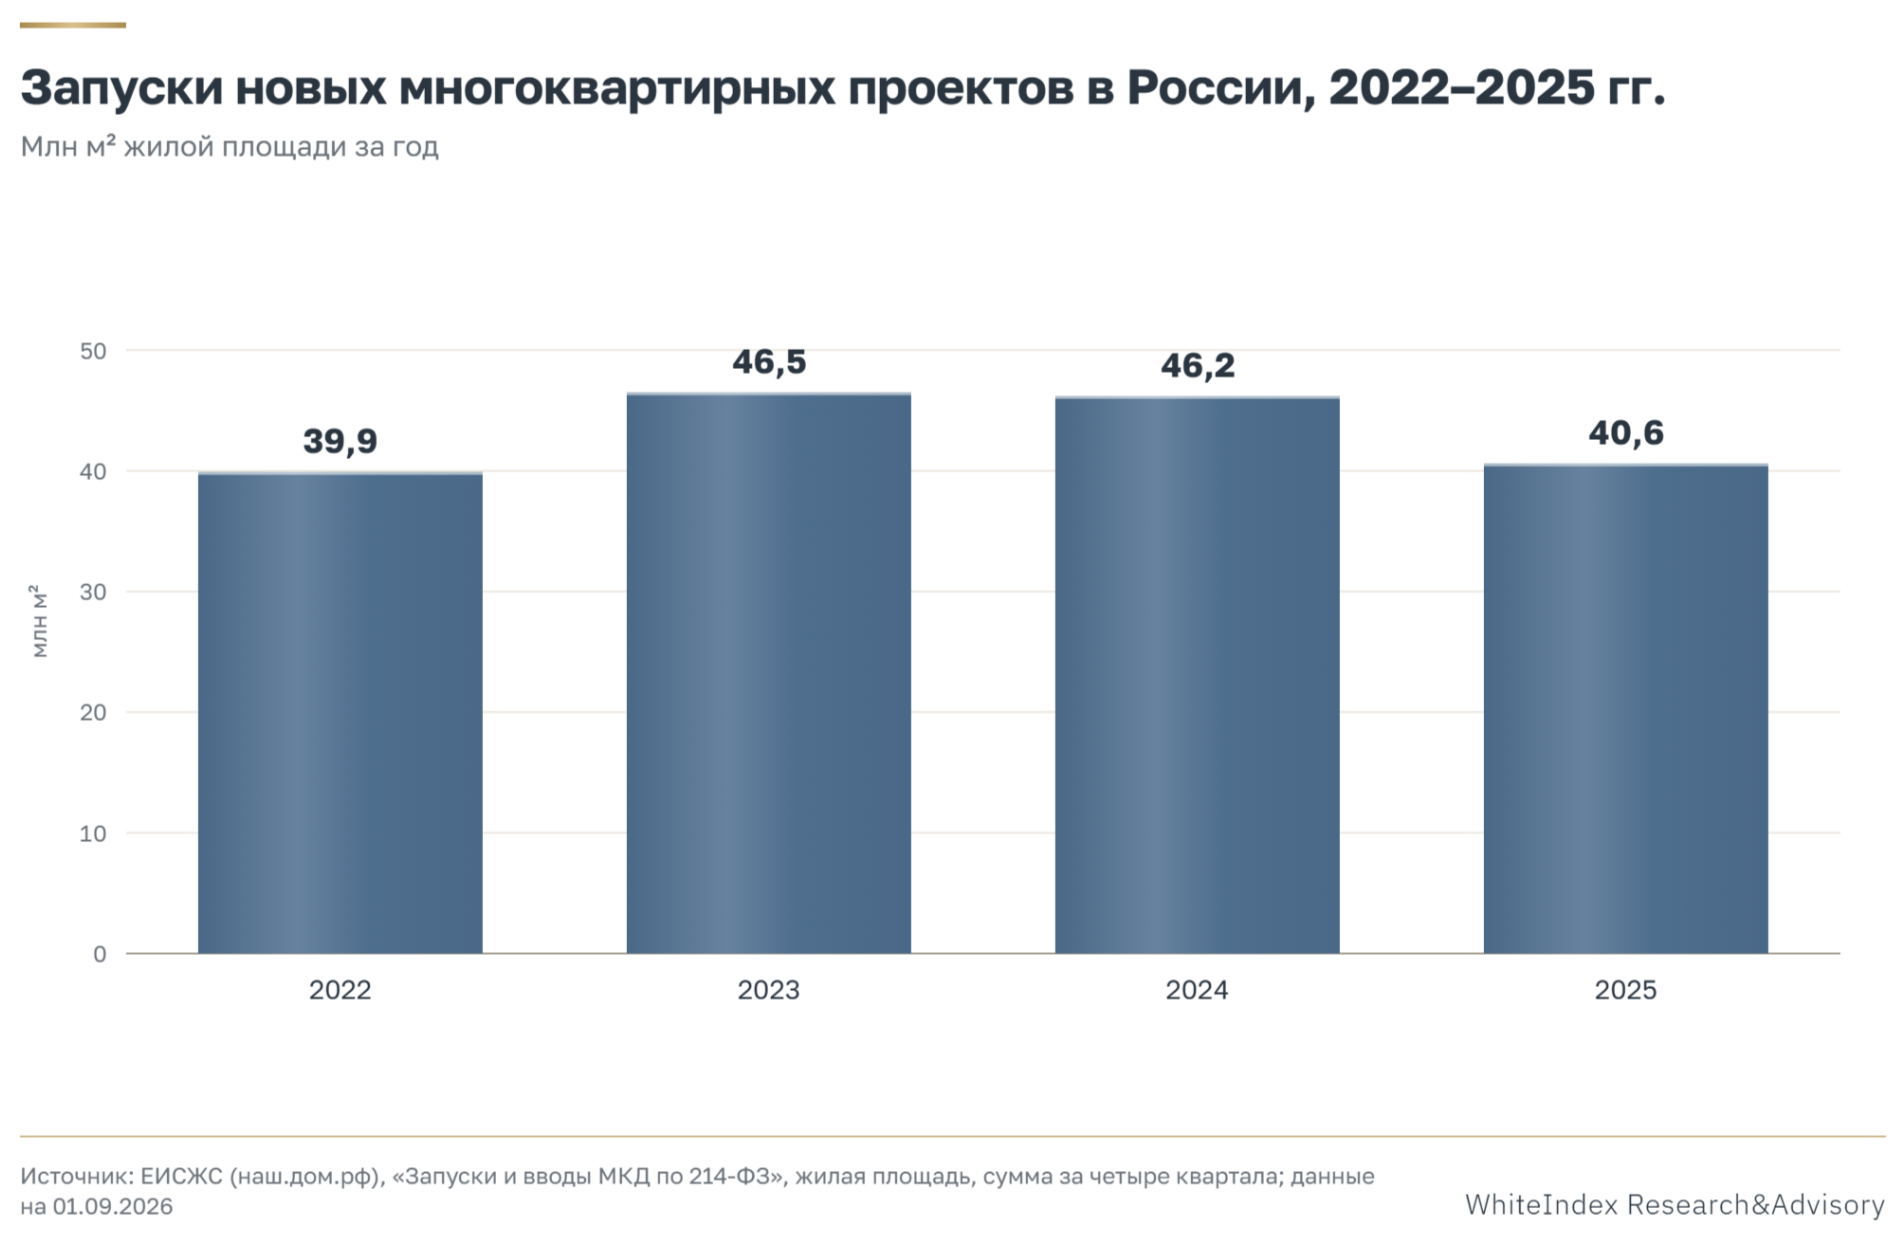
Запуски новых проектов по годам: 2024 год повторил рекорд 2023-го. Источник: ЕИСЖС
На фоне закономерного падения спроса после повышения ключевой ставки это не могло не привести к росту нераспроданности. Чтобы спрос и предложение пришли в баланс, необходимый для нового цикла роста, накопленное избыточное предложение должно быть поглощено рынком.
При текущей динамике запусков, рыночной активности и ставки ЦБ нераспроданность продолжает расти, хоть и незначительно: на август 2026 года не продано 69,4% строящегося жилья. А ряд косвенных признаков говорит о том, что фактическая нераспроданность может быть выше официальных значений.
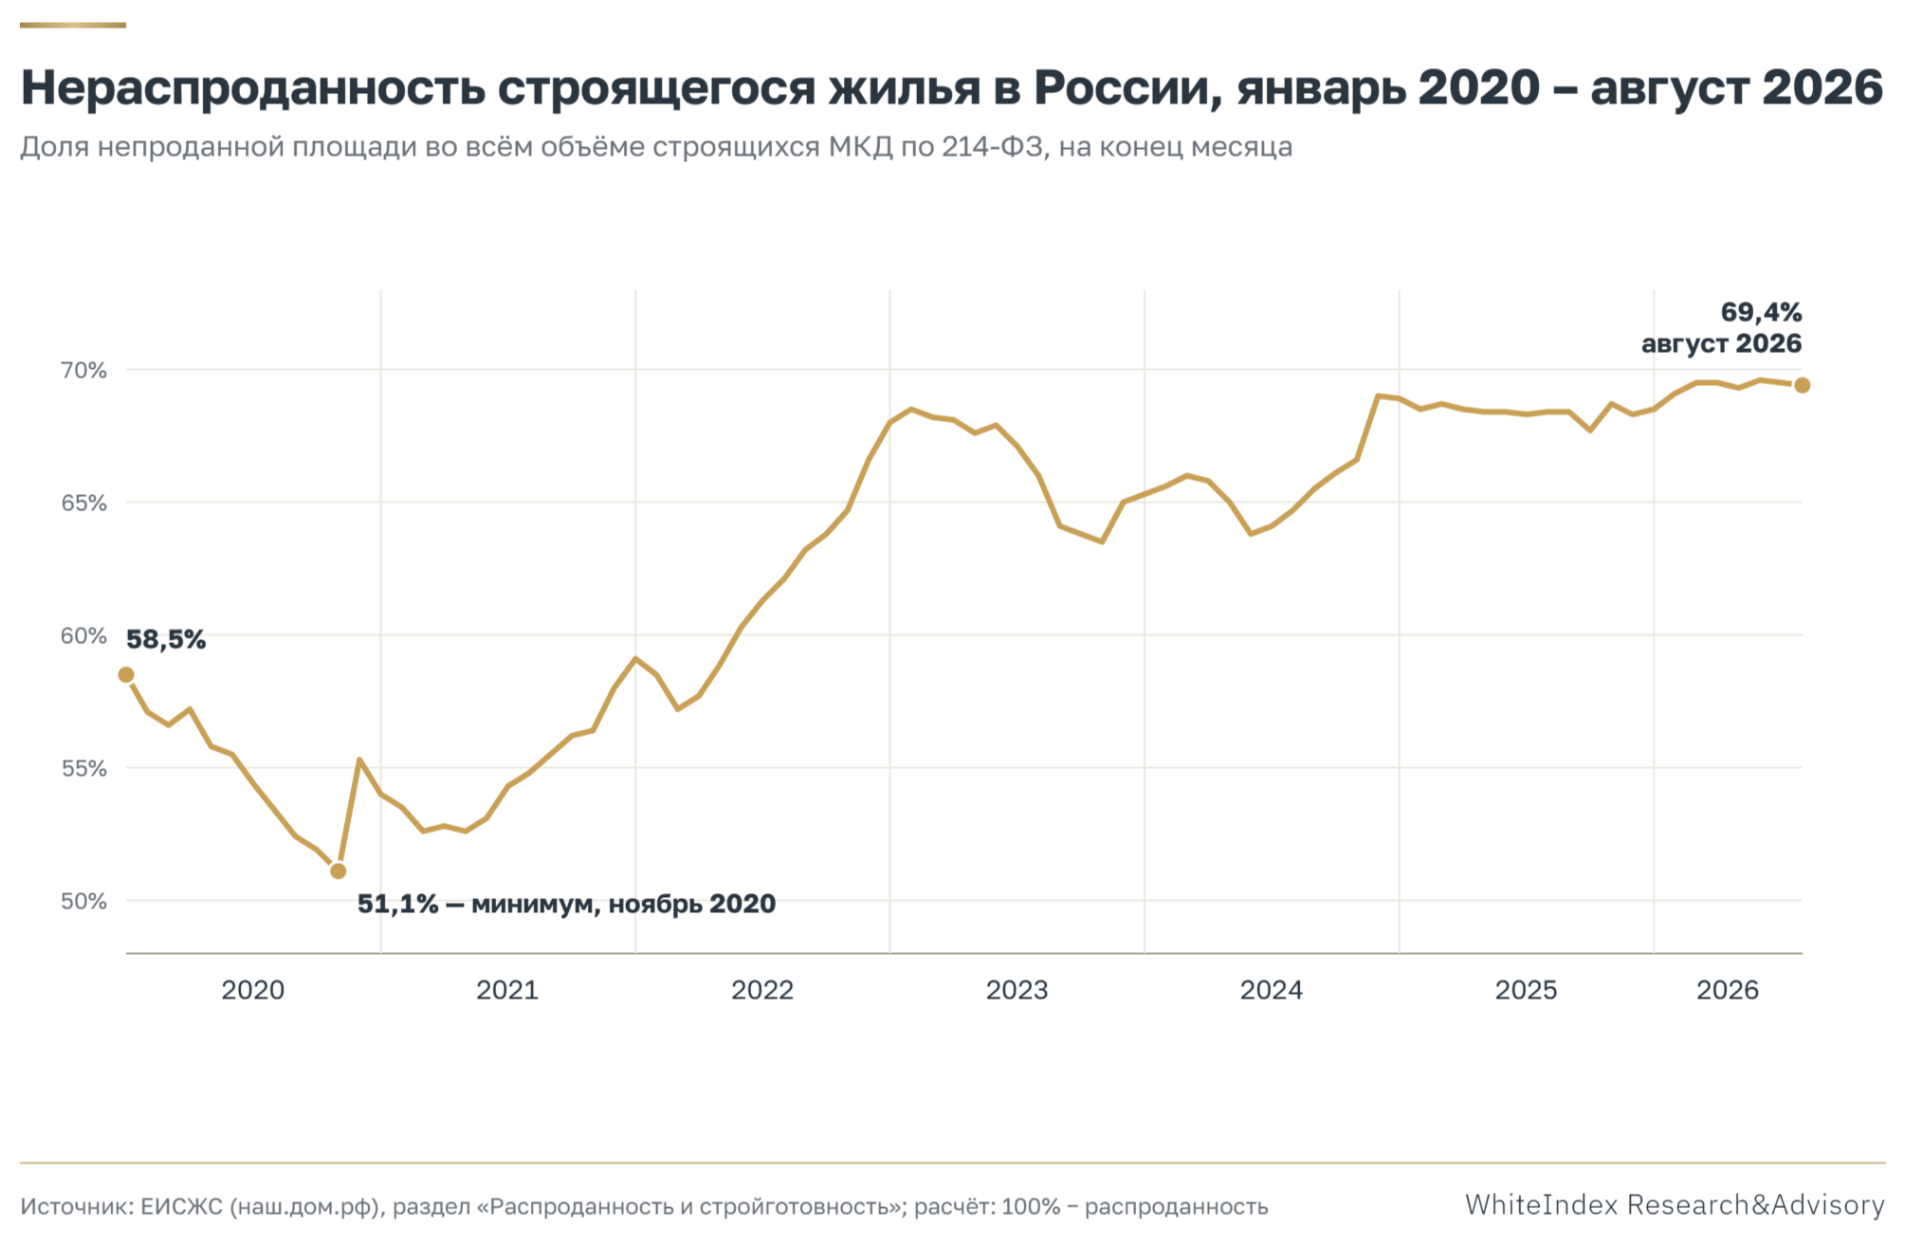
Доля нераспроданного строящегося жилья. Источник: ЕИСЖС
Итого — три фактора, которые напрямую давят на рынок в 2026 году:
- Дорогие деньги. Ключевая ставка 14%, рыночная ипотека около 18,7%: без субсидий покупатель на рынке почти отсутствует.
- Избыток предложения. Запуски 2023–2024 годов не соответствовали спросу, и это предложение еще предстоит поглотить.
- Сокращение господдержки при слабых доходах. Рынок держится на «Семейной ипотеке», а она дорожает; доходы растут медленнее инфляции.
Мифы, которые стоят инвесторам потерь
Миф 1. «Недвижимость всегда дорожает»
Главное, что должен понимать в 2026 году частный инвестор: рынок находится в стадии, которая не прощает ошибок. Логика «купил и продал дороже» больше не работает. На растущем рынке можно ошибиться с выбором и потом все равно продать дороже. На текущем — нет. И динамика средней цены квадратного метра здесь может вводить в опасное заблуждение.
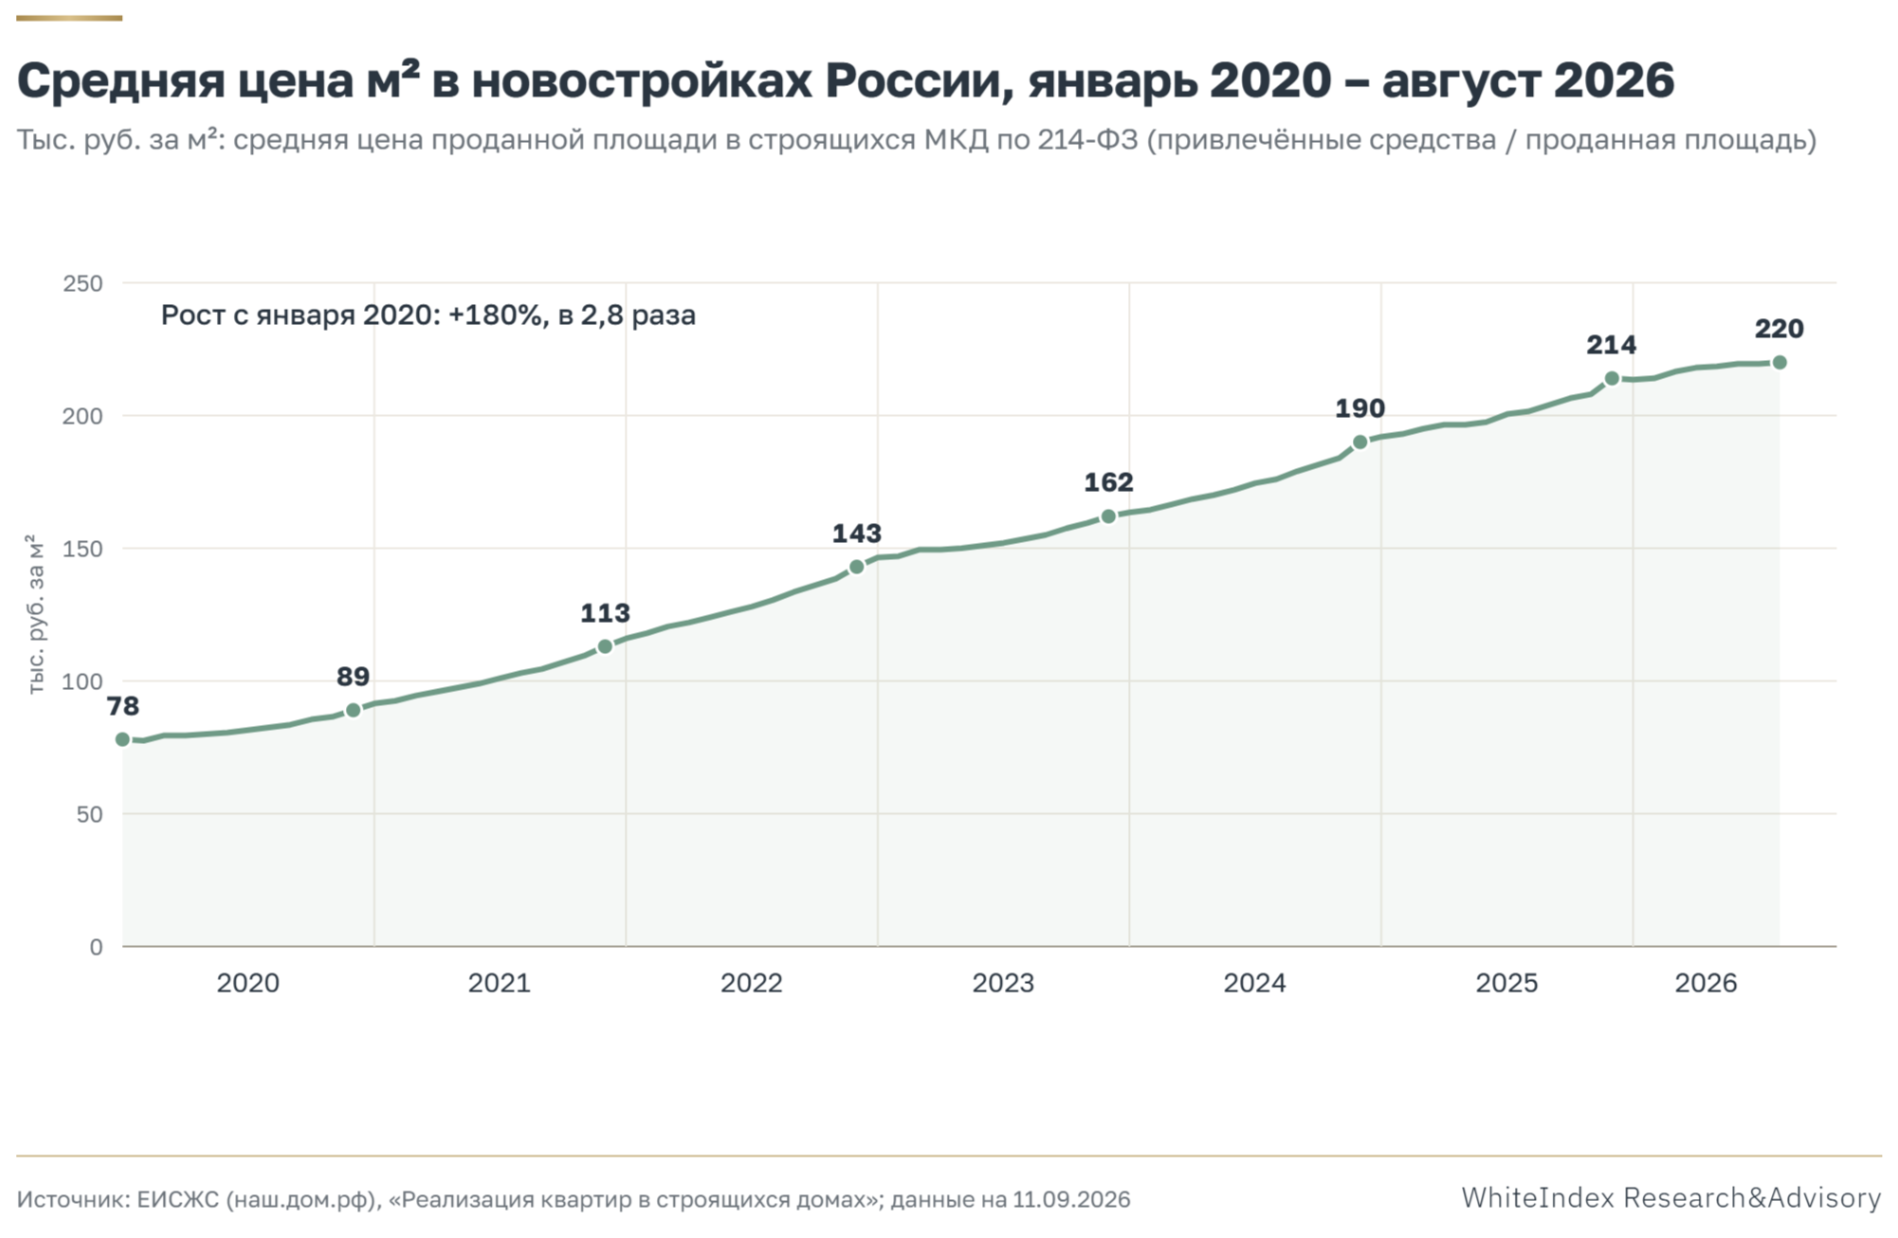
Средняя цена м² в новостройках России продолжает расти. Источник: ЕИСЖС
Одна из причин продолжения роста средней цены — увеличение доли элитной недвижимости и бизнес-класса в общем объеме продаж.
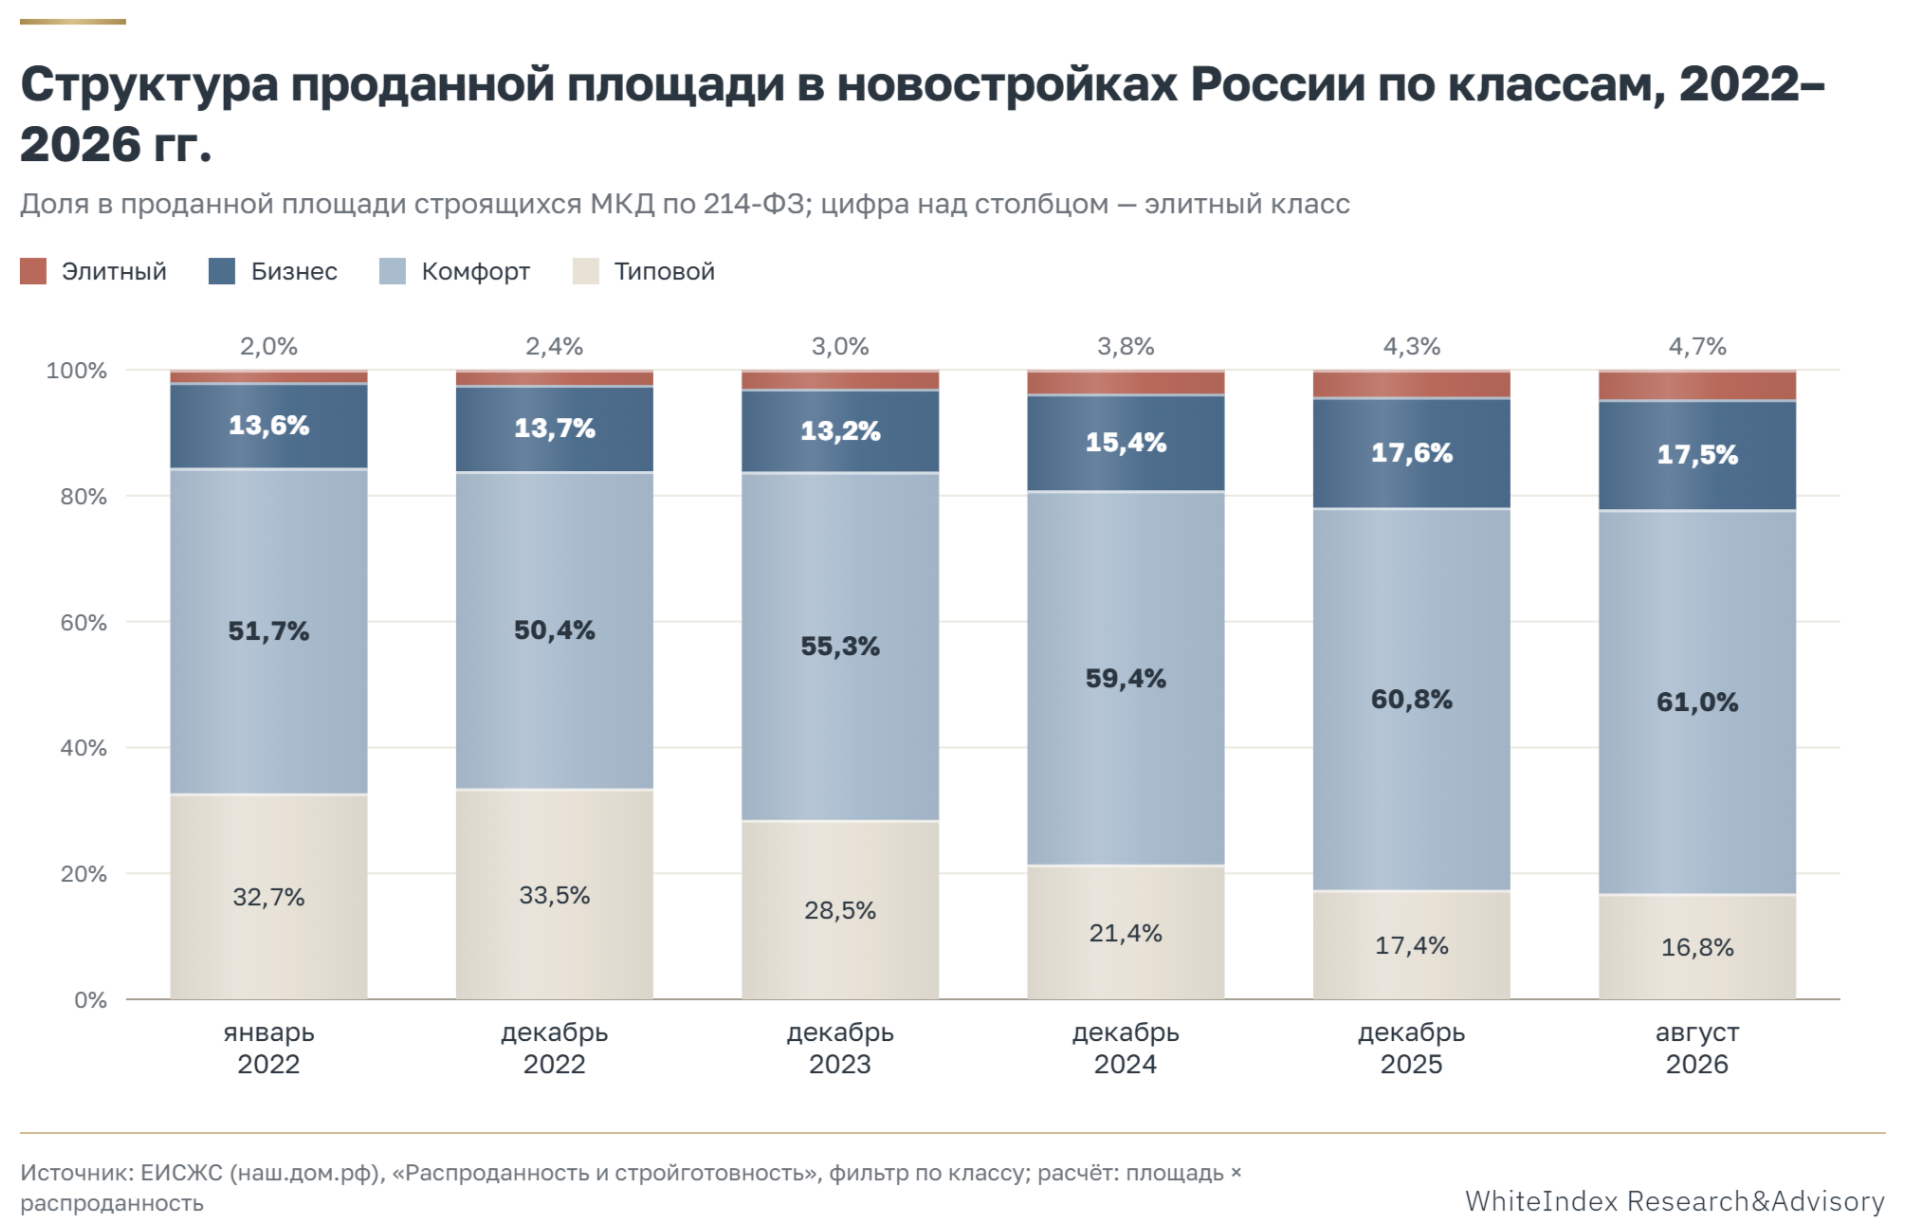
Структура продаж новостроек по классам, Россия. Источник: ЕИСЖС
Особенно ярко эта тенденция проявляется в Москве. Рост средней цены квадратного метра за последний год составил 10%, но это происходит на фоне стремительного роста доли элитной недвижимости в общем объеме продаж.
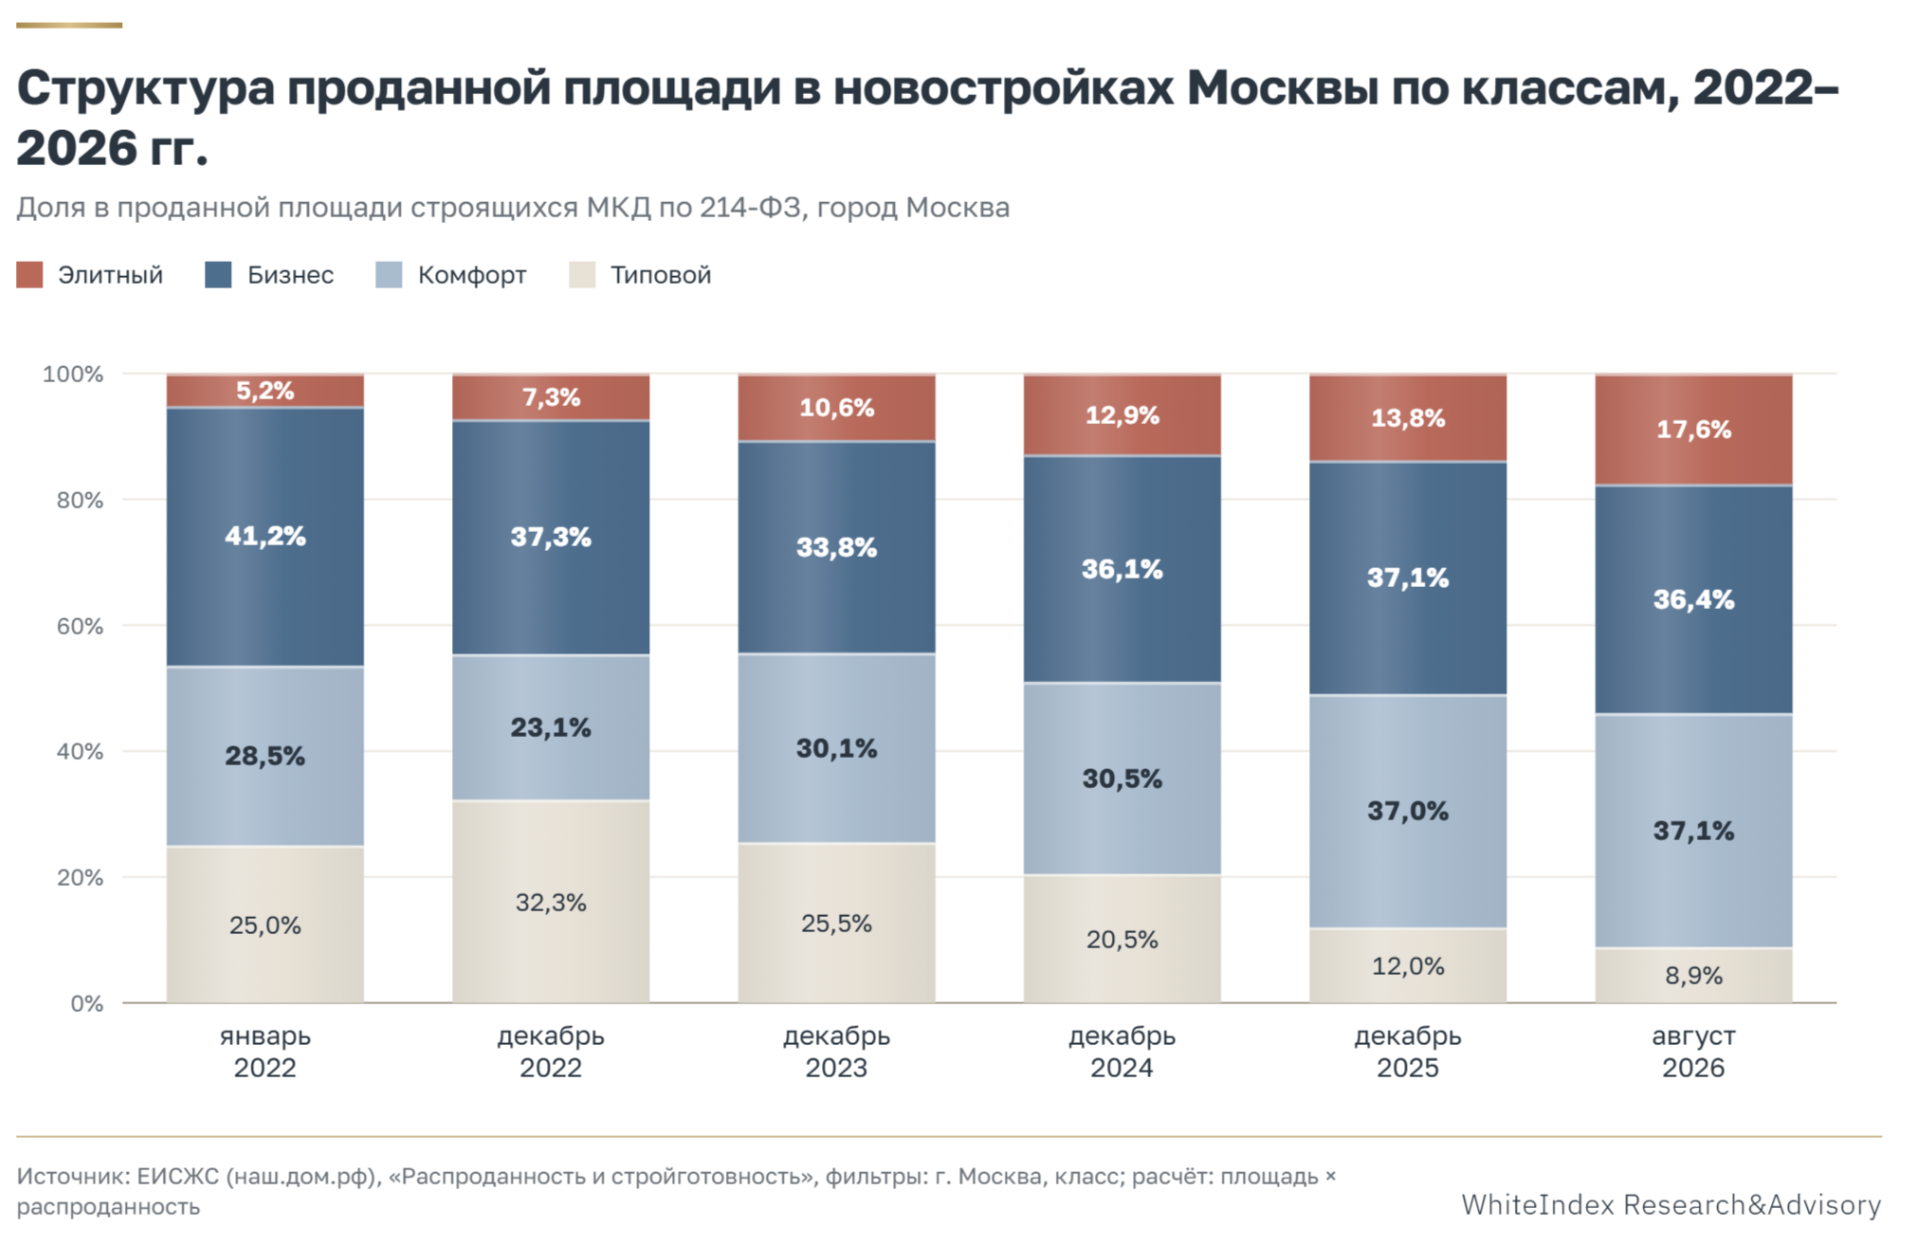
Структура продаж новостроек по классам, Москва, по площади. Источник: ЕИСЖС
На август 2026 года на элитную недвижимость и бизнес-класс в Москве приходилось 54% всех проданных площадей. Такая картина естественна для этапа, когда сокращается спрос в бюджетном сегменте: чтобы сохранить капитал, инвесторы переводят его в бизнес-класс и элитную недвижимость, жертвуя ликвидностью. Но и этот период роста конечен. Если сравнивать не в квадратных метрах, а в деньгах, доля элитной недвижимости и бизнес-класса в Москве в августе 2026 года составляла 65,1%.
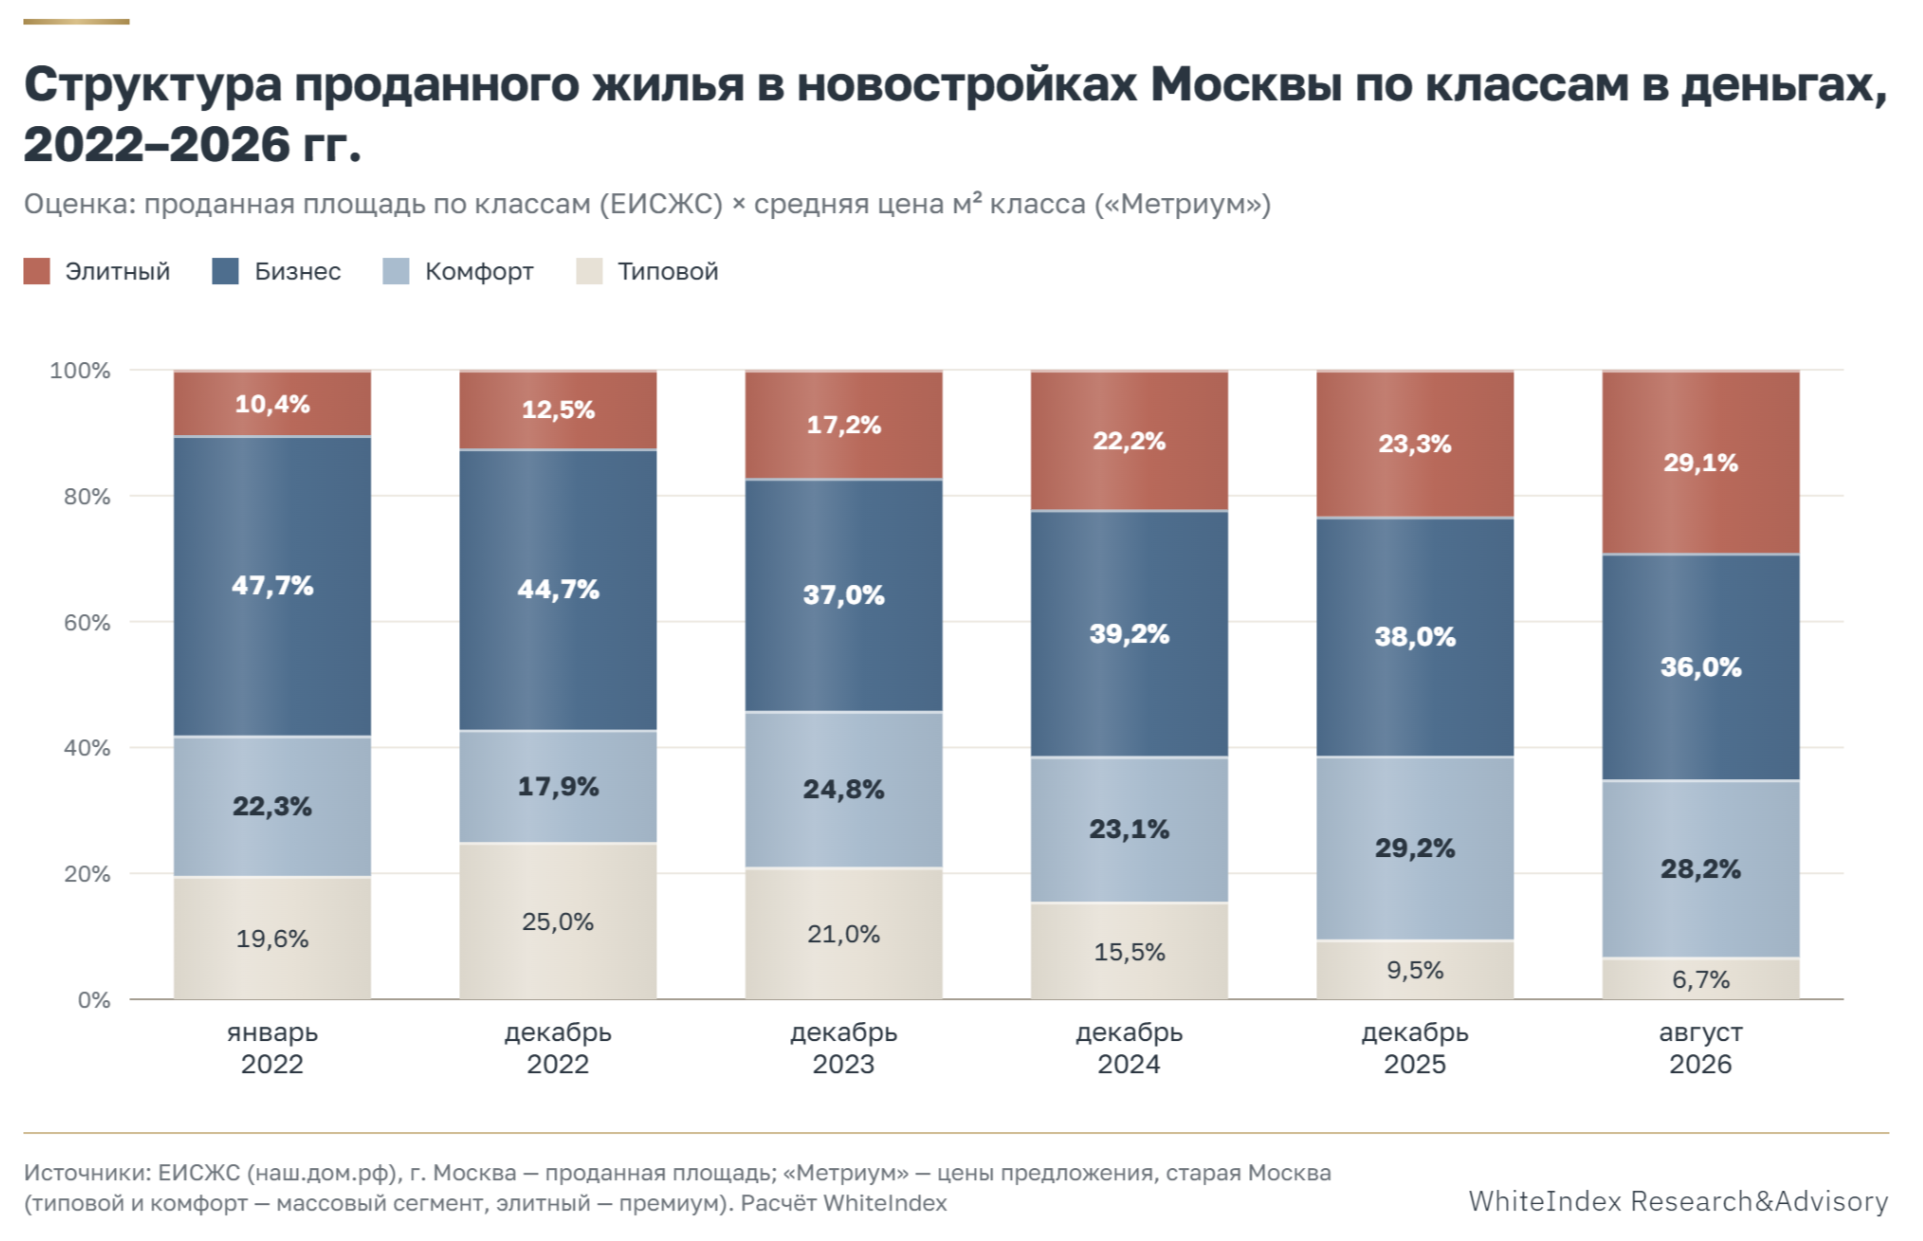
Та же структура в деньгах (оценка WhiteIndex по данным ЕИСЖС)
Другой фактор роста средней цены — вымывание низкой базы: в сегменте эконом раскупаются самые дешевые объекты, и это двигает среднюю цену вверх без изменения общего уровня цен. То есть средний метр дорожает, а конкретная квартира инвестора — не обязательно.
Миф 2. «Аренда окупит ипотеку»
Посчитаем на типичном примере: однокомнатная квартира в городе-миллионнике за 6,5 млн руб., первый взнос 20%, кредит 5,2 млн руб. на 20 лет.
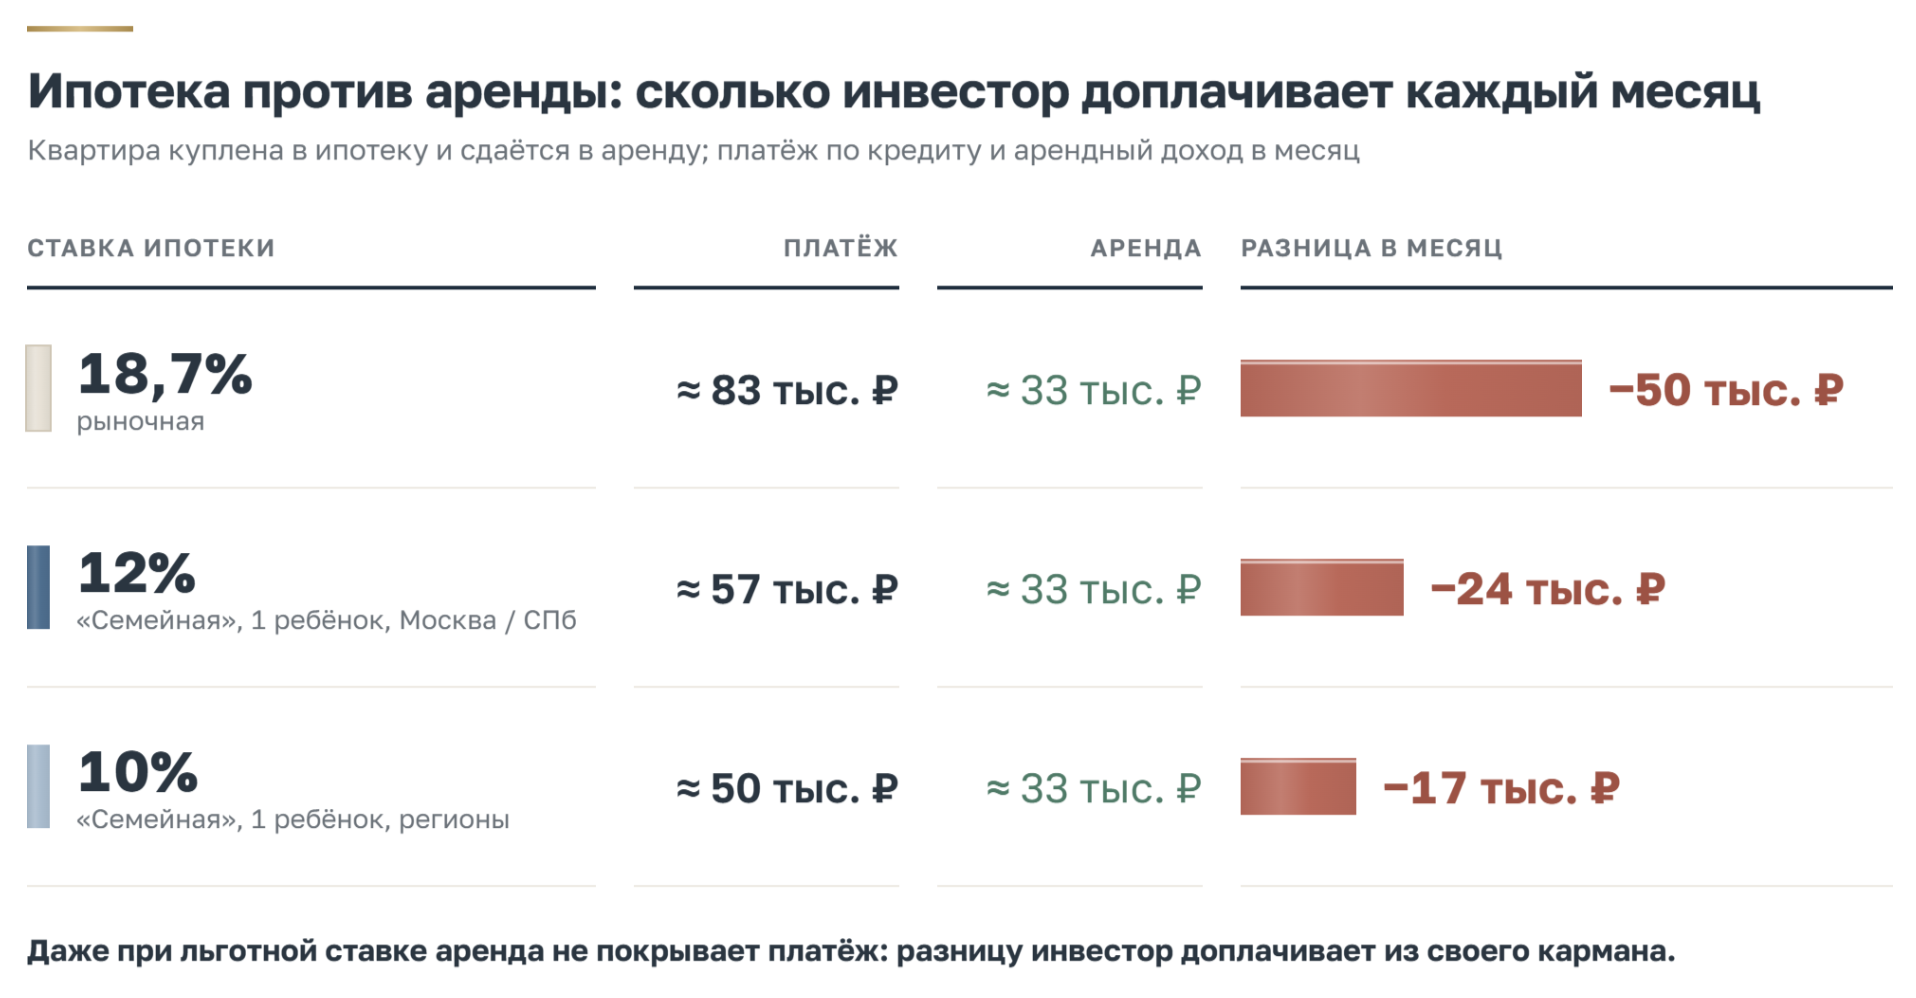
Арендный доход — медиана по миллионникам («Яндекс Аренда», апрель 2026). Аренда не покрывает платеж ни при одной ставке. В Москве однушка окупается сдачей в аренду за 24,7 года при валовой доходности 4,1% («Авито Недвижимость»), а вклады в топ-10 банков дают около 13%. К тому же аренда дешевеет: по данным ЦИАН, в сентябре 2026 года ставки впервые с 2020 года оказались ниже прошлогодних. Безусловно, объекты, купленные 5–7 лет назад, приносят несопоставимо более высокую доходность. Но, покупая сейчас объект по рыночной цене, этих показателей не добиться.
Миф 3. «Достаточно проверить застройщика — и риска нет»
Застройщики банкротятся, и чаще, чем раньше. За восемь месяцев 2026 года суды получили более 1,4 тыс. дел о банкротстве строительных компаний. Это на 41% больше, чем годом раньше. Деньги на эскроу покрывают долг застройщиков перед банками лишь на 69,6% — минимум за шесть лет. Крупнейший по объёму строительства девелопер страны в первом полугодии 2026 года получил 22,3 млрд руб. чистого убытка и еще в феврале просил льготный кредит на 50 млрд руб.
Можно сколько угодно проверять застройщика, но даже с нашим объемом данных невозможно определить уровень проблем той или иной компании со 100% точностью — включая публичные компании. Это специфика данных, которые можно получить в России. В ряде стран мы достигли 100% предиктивной точности по банкротству девелоперов, но в России до этого пока далеко, и приходится учитывать инсайдерскую информацию.
Конечно, эскроу защищает деньги дольщика (страховка — до 10 млн руб.; законопроект о повышении лимита до 30 млн руб. с 2027 года прошел первое чтение), но не защищает от потерянного времени: при банкротстве застройщика деньги вернутся без доходности.
Реальные риски и честная математика
Где инвестор теряет деньги:
- Задержки и заморозка стройки. По данным ЕРЗ.РФ, сроки ввода перенесены у 58% проектов.
- Избыток предложения на выходе. Продавая квартиру после сдачи, инвестор конкурирует с отделом продаж застройщика, у которого еще много непроданного.
- Падение арендных ставок и рост простоев. Квартир в аренду на Циан предлагается на треть больше, чем год назад.
- Налоги. Аренда — НДФЛ 13–15% или 4% для самозанятых. Продажа раньше пяти лет владения — НДФЛ с прибыли.
- Снижение ликвидности. Продать объект быстро и без дисконта становится все сложнее во всех сегментах.
Пример 1. Вторичка под сдачу: однушка в миллионнике
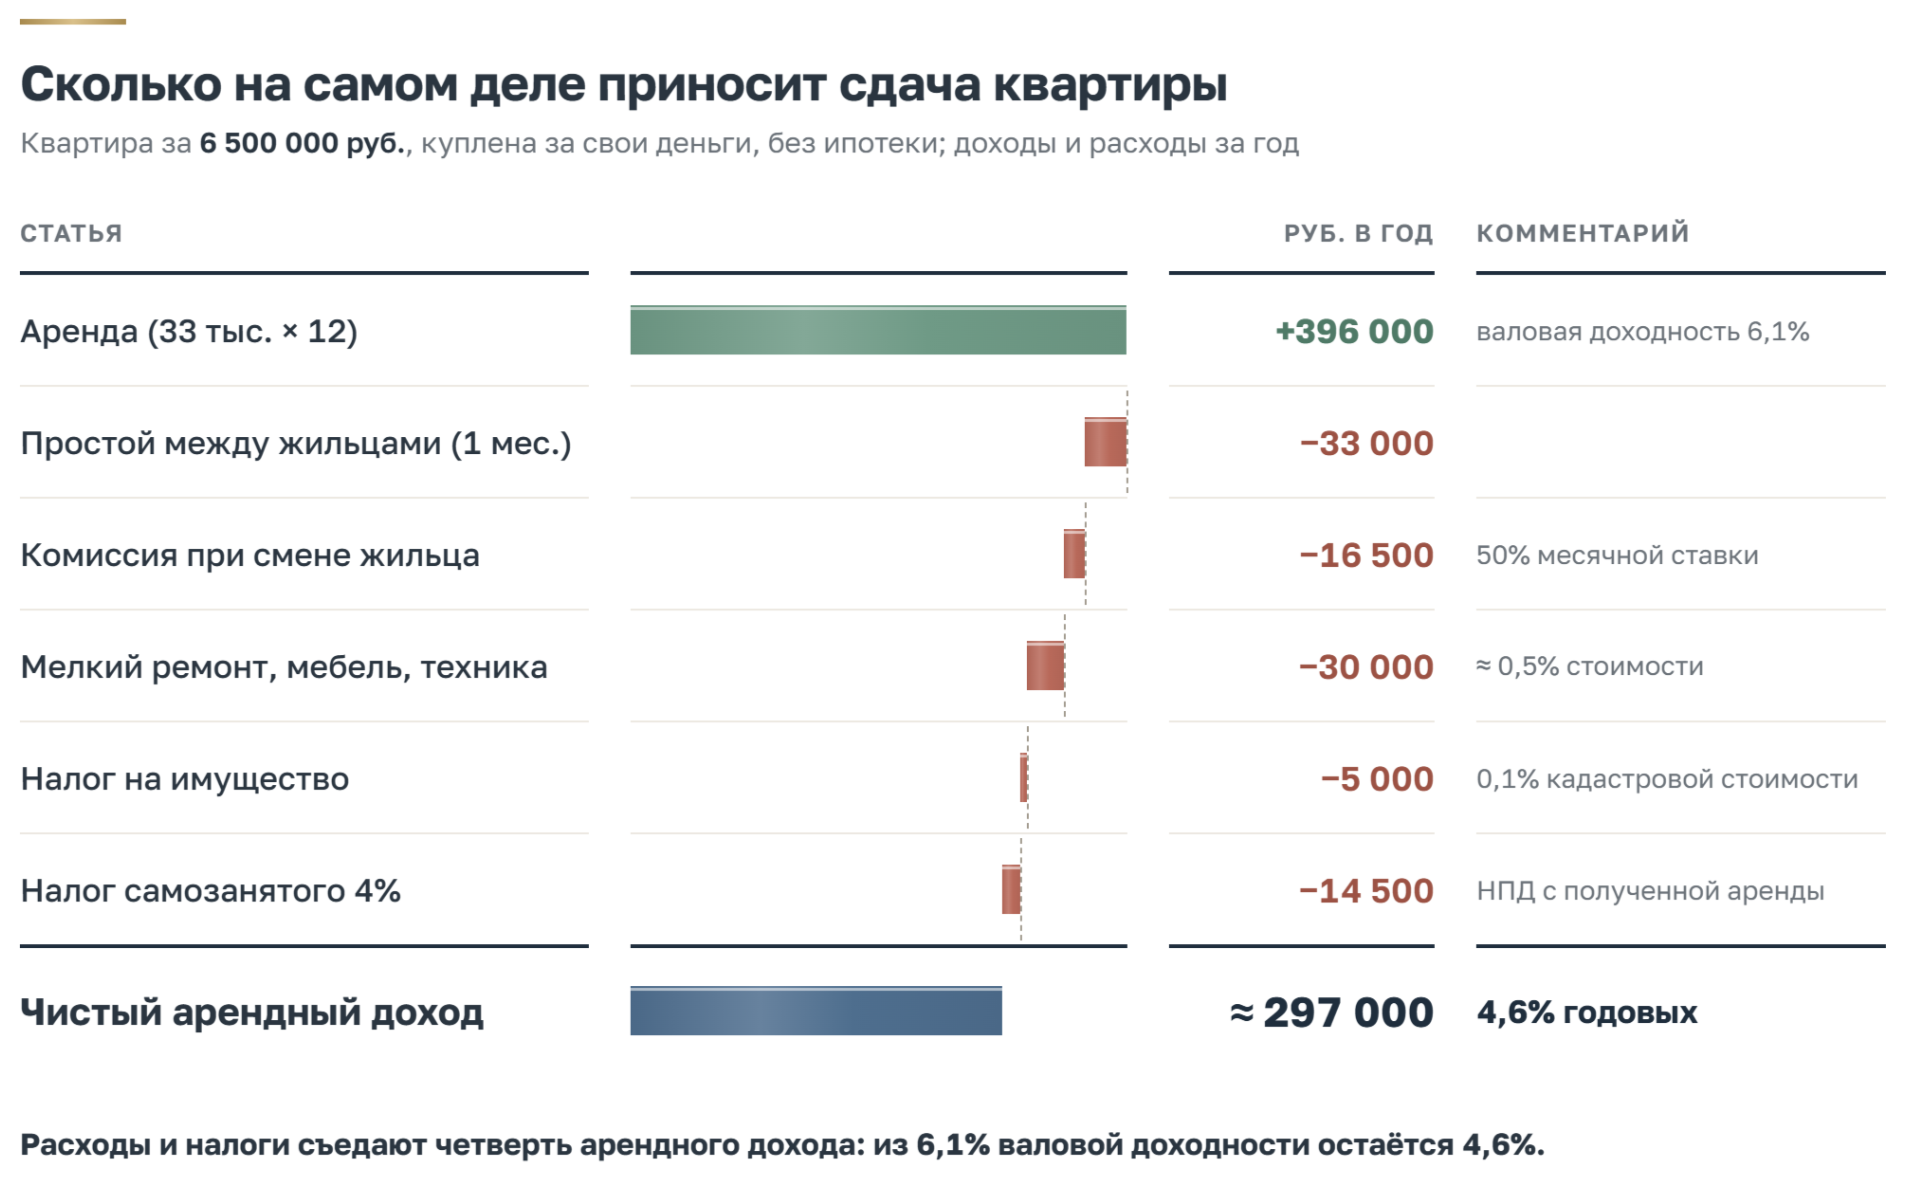
Если квартира дорожает вровень с инфляцией (6,3%), общая доходность — около 10,9% в год, или 4,6% сверх инфляции. Вклад под 13% после НДФЛ дает около 11,6%, или около 5% сверх инфляции, — без жильцов, ремонтов и с возможностью забрать деньги в любой момент.
Пример 2. Новостройка на котловане под перепродажу
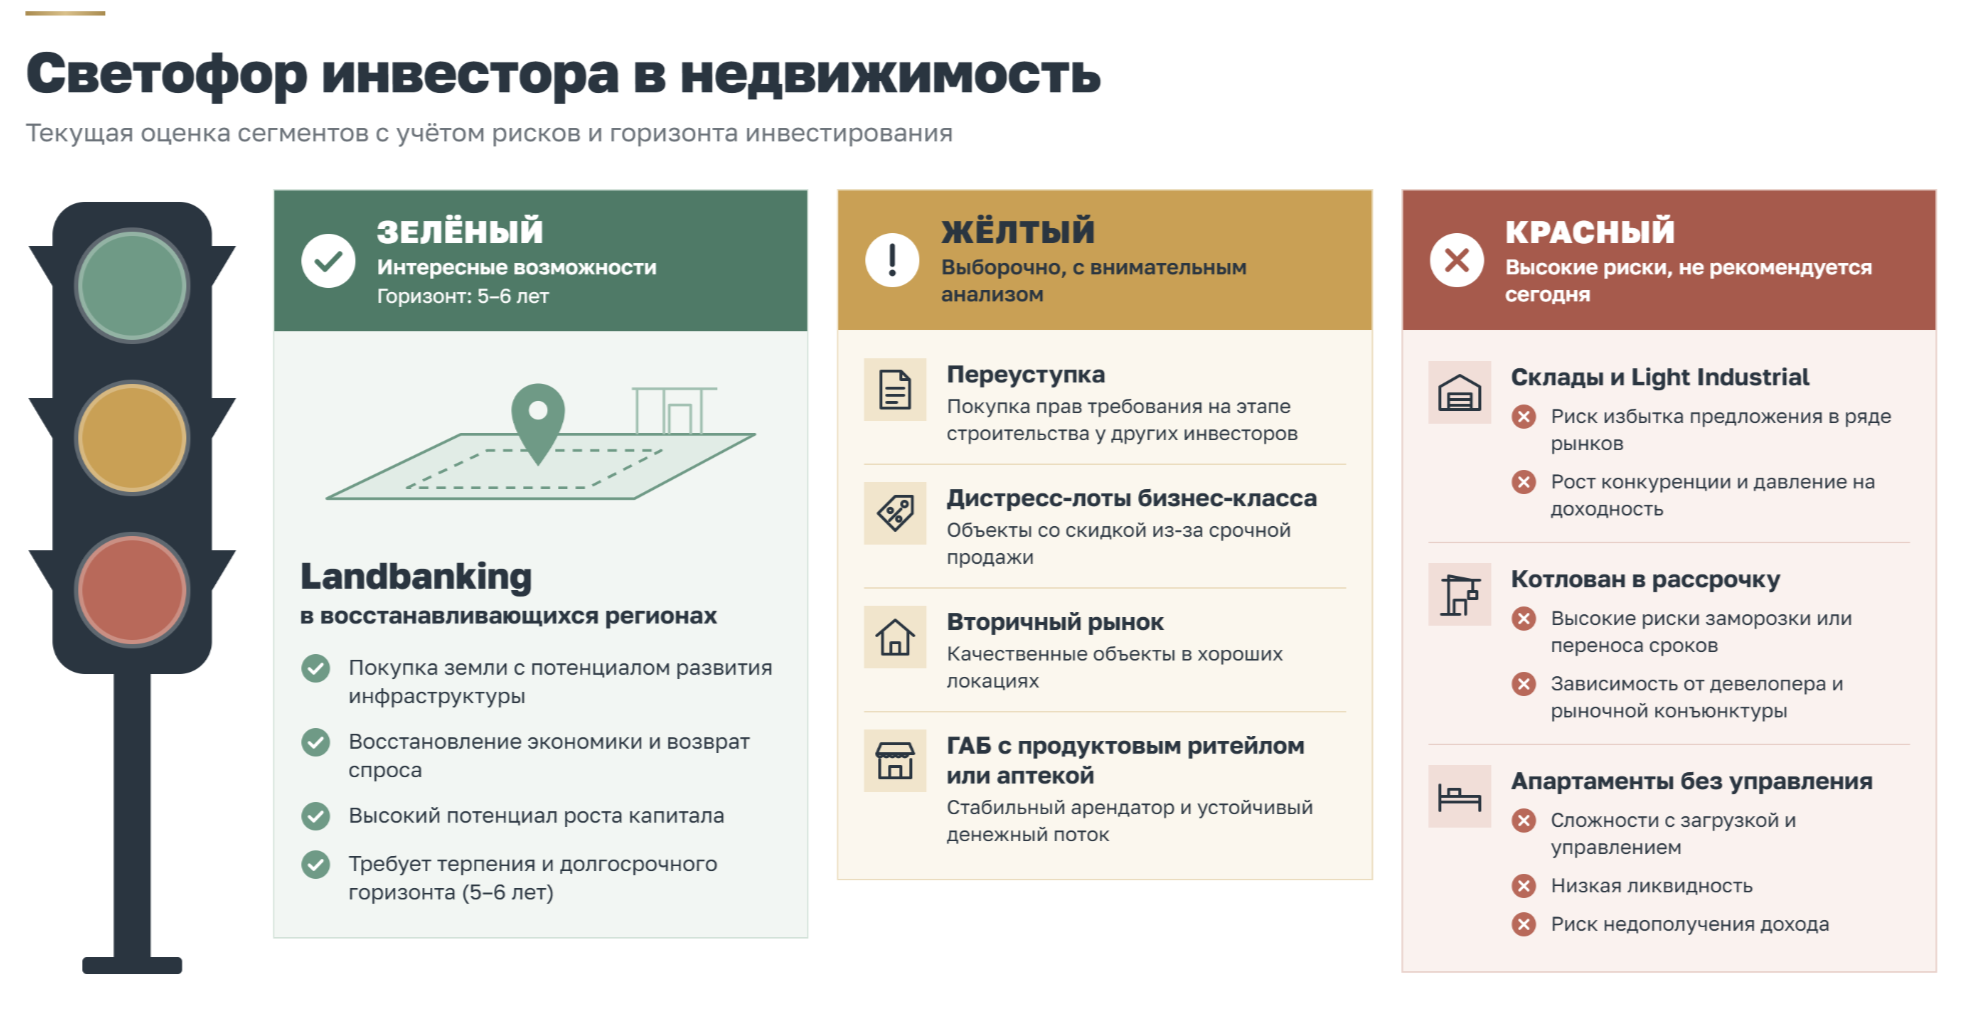
Инвестор покупает квартиру на старте продаж за свои деньги и продает после сдачи дома. Даже если взять рост средней цены новостроек за год (+9%), который, как было показано выше, завышен структурными сдвигами, из ожидаемых 20% годовых остается около нуля:
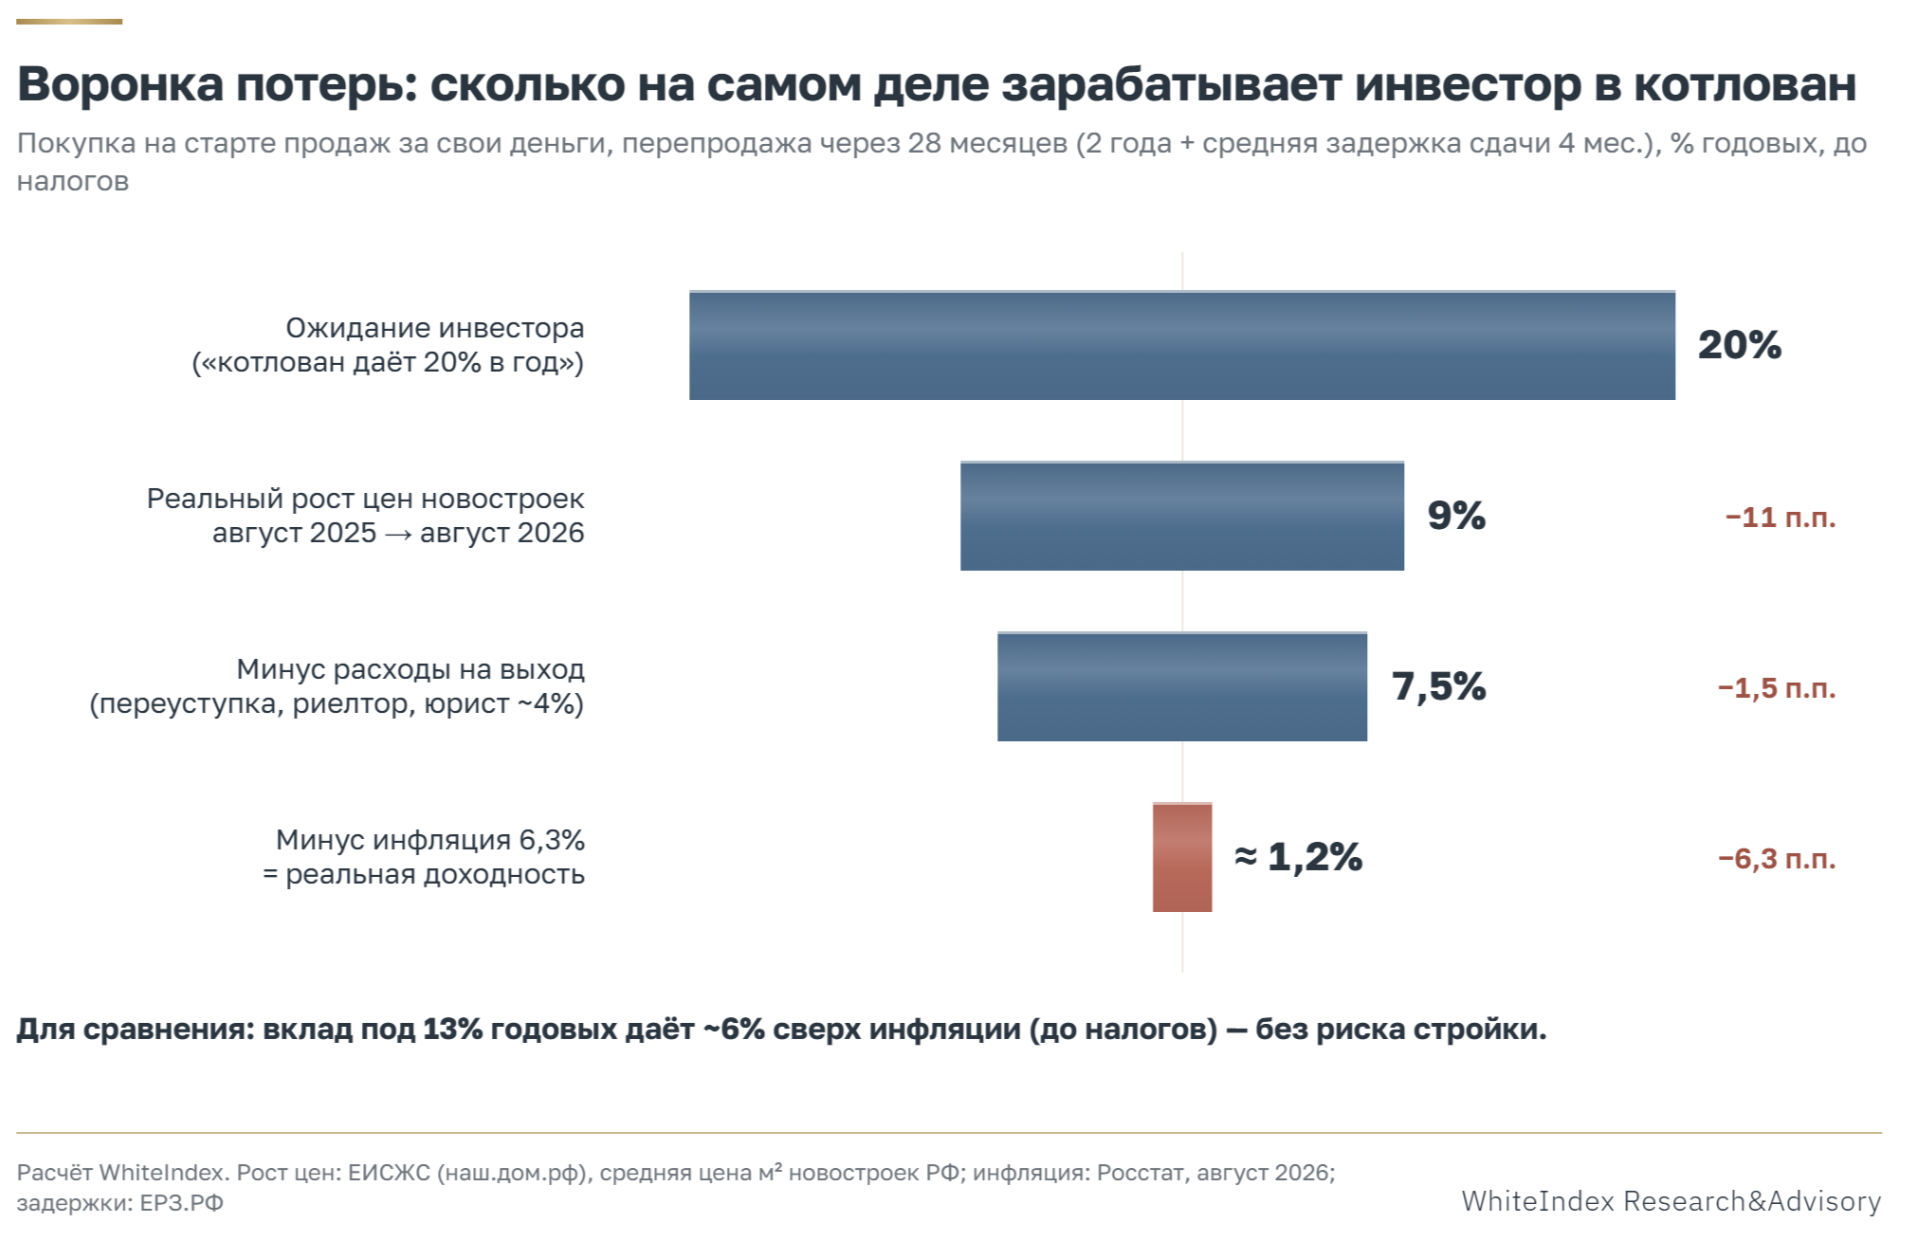
Воронка потерь
При покупке в рассрочку с наценкой 20–25% результат уходит в минус.
Куда все-таки можно вложиться — с оговорками
Квартиры: сданные дома, переуступка и вторичка
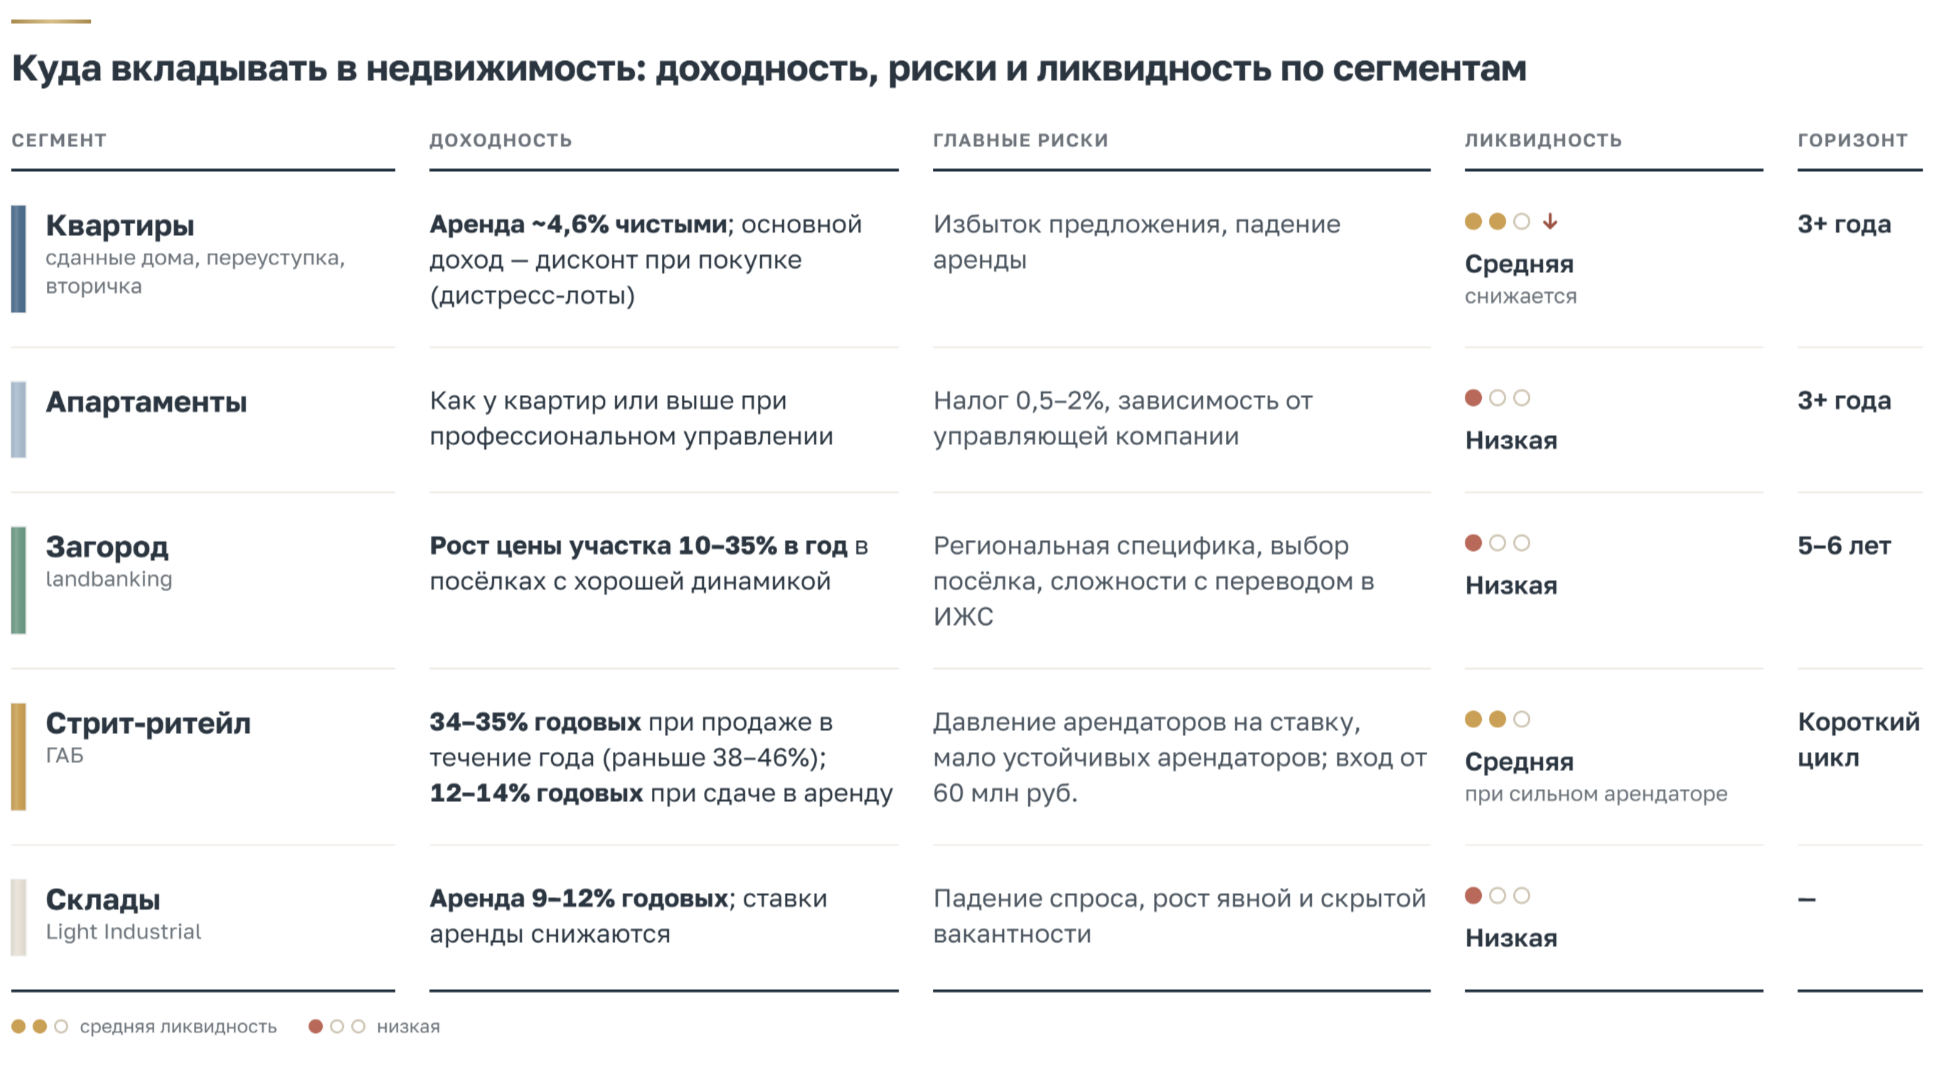
Сейчас лучше рассматривать недвижимость в сданных или очень близких к завершению проектах. При этом покупка по переуступке может быть значительно выгоднее, особенно если речь идет о бизнес-классе. Во многих проектах этого уровня продажи держались на рассрочке до передачи ключей, и сотни инвесторов вкладывали деньги по «дубайской модели», не имея средств на полное погашение к завершению строительства. Сейчас такие квартиры часто продаются по дистресс-сценарию — с очень большим дисконтом. В некоторых проектах доля рассрочки составляла до 50% всех продаж, в редких случаях и больше.
Один из признаков перегретого рынка — квартиры в запускаемых проектах стоят дороже аналогичных в уже сданных. Поэтому вторичный рынок не только безопаснее, но часто и дает больше возможностей. В первом полугодии 2026 года почти половина сделок на вторичке в миллионниках прошла со скидкой, медианный торг — 4,2%.
Апартаменты дешевле квартир (в Москве — на 18–32%), но облагаются налогом на имущество 0,5–2% вместо 0,1% и хуже продаются. Без профессионального управления они почти всегда проигрывают квартире.
Загородная недвижимость и landbanking
Загородный рынок остается одной из точек роста. При этом он значительно более фрагментирован, и тенденции в разных сегментах могут быть противоположными. Плюс накладывается региональная специфика: один и тот же сегмент может быть в упадке в Московской области и при этом процветать в целом ряде городов-миллионников. Универсальных рекомендаций здесь нет — работает только узкая отраслевая экспертиза.
2025 год стал провальным для загородного рынка из-за ужесточения регулирования и сокращения кредитования. Но уже в III квартале 2026 года видна тенденция к развороту: во всех сегментах, кроме земельных участков, сокращается предложение. Загородный рынок опирается на небольших девелоперов, и реакция на рыночные события здесь значительно быстрее, чем в многоквартирных проектах. Средний срок строительства дома — чуть больше года, поэтому годового периода вполне достаточно, чтобы скорректировать объем предложения.
Наиболее динамично восстанавливаются Краснодарский край, Московская область, Ростовская область, Татарстан и Ленинградская область. При этом готовые дома составляют лишь четверть спроса, а 75% приходится на земельные участки.
В таких условиях наиболее перспективная модель — landbanking: покупка участка с целью удержания и последующей продажи. Участки в поселках с хорошей динамикой продаж могут дорожать на 10–35% в год по мере застройки и строительства внутренней инфраструктуры. Порог входа на рынок земельных участков — один из самых низких в недвижимости. В ряде проектов есть смысл покупать землю блоками или улицами: так можно добиться дисконта от девелопера.
На фоне роста предложения участков во многих регионах стало крайне сложно перевести землю в ИЖС. Без изменения этой ситуации скоро начнет формироваться дефицит нового предложения: почти все участки с нужной для загородного девелопмента категорией уже вовлечены в оборот. Если законодательство не изменится, через 3–4 года недостаток предложения станет дополнительным фактором роста.
Важно понимать: в landbanking цикл инвестирования — 5–6 лет, а не 1–2 года. Лучшая точка входа — не всегда запуск поселка. Иногда это начало активной стройки на уже распроданных участках: земля уже дороже, чем на запуске, но и растет в цене динамичнее. Особую ценность имеют участки в газифицированных поселках.
Коммерческая недвижимость
Стрит-ритейл
Сегмент, в котором значительно растут риски. Мы фиксируем случаи, когда устойчивые сетевые арендаторы давят на арендодателей и добиваются снижения арендной ставки, а именно она определяет ценность торговых площадей. Самой эффективной моделью остается создание готового арендного бизнеса (ГАБ) с целью последующей продажи. Эта модель позволяет работать в очень коротком цикле. Но число арендаторов, которых можно считать устойчивыми, стремительно сокращается: наиболее стабильными остаются продуктовые сети и аптеки, хотя еще год назад этот список был больше.
Доходность тоже снижается: если раньше она составляла 38–46% годовых, то для новых проектов — уже 32–36%. Сегмент становится менее прогнозируемым, а премия за риск сокращается из-за налогов и более жесткой среды. Входной порог в наиболее рентабельные проекты начинается с 60 млн руб., что сопоставимо с недвижимостью бизнес-класса. Добиваться повышенной доходности все сложнее: если раньше при отборе проектов для клиентов мы отсеивали 55–60%, то сейчас — более 90%.
Склады
Общая картина уже печальная. В 2025 году спрос на аренду сократился на 38–45% к 2024-му, что привело к снижению ставок и росту вакантности: если в 2024 году вакантность составляла менее 1%, то в 2025-м поднялась до 3% — максимума с ковидного 2019 года. Как и в жилой недвижимости, масштабы строительства росли без предпосылок для длительного роста, а общая экономическая ситуация усугубила процесс резким снижением спроса. В 2026 году снижение продолжается: в первом квартале — еще −33% год к году. Это означает дальнейшее снижение арендных ставок.
Текущая вакантность складов класса А в Москве и области, по нашим оценкам, уже составляет порядка 5,5%, а для рынка складов это очень высокий показатель. Если тенденцией 2023–2024 годов был рост спроса в классе А, то трендом 2026 года станет переход части арендаторов на склады класса В, что неминуемо окажет еще большее давление на класс А. Чтобы сохранить арендаторов, часть арендодателей будет снижать ставки очень решительно.
В Санкт-Петербурге ситуация пока чуть лучше, чем в Москве, но рынок движется в том же направлении. В регионах картина неоднородна: вакантность — от 2% до 14%. В части субъектов сохраняется здоровый баланс спроса и предложения, потому что девелоперы не успели нарастить предложение в период ажиотажного спроса. Наиболее печальная ситуация — в сегменте Light Industrial: в Московском регионе вакантность уже превысила 18%.
Еще один важный нюанс — скрытая вакантность. Компания, которая уже платит за избыточную для себя площадь, начинает искать субарендатора: формально эти метры числятся занятыми, а в реальности уже свободны. В сегменте BigBox скрытая вакантность может добавлять к официальной от 1% до 3,5%.
Даже на таком рынке остаются профессиональные операторы, которые создают новые проекты с высокой доходностью, но количество узких ниш и локаций, где это возможно, будет быстро сокращаться.
Сравнение сегментов
Практический чек-лист: как не потерять деньги
Помните: ни одна проверка не дает 100% гарантии. Поэтому главный способ снизить риск — выбирать объекты, где стройка уже позади.
Проверка застройщика
- Профиль застройщика и проекта на наш.дом.рф (ЕИСЖС): разрешение на строительство, проектная декларация, банк проектного финансирования.
- Распроданность и стройготовность дома: старайтесь выбирать объекты, где осталось как можно меньше квартир.
- История сроков: сколько домов сдано вовремя и на сколько переносились сроки (ЕРЗ.РФ) за последние 2 года.
- Судебные дела на kad.arbitr.ru и сообщения о банкротстве на fedresurs.ru.
- Финансовая отчетность (ГИР БО): выручка, убытки, долговая нагрузка.
- Доля продаж в рассрочку в проекте: чем она выше, тем больше риск волны дистресс-продаж к сдаче дома.
Юридическая чистота
- Выписка из ЕГРН: собственники, аресты, залоги, ограничения.
- Проверка продавца на банкротство: сделку в течение трех лет до банкротства могут оспорить.
- Доли детей и материнский капитал, согласие супруга, история переходов права.
- Для переуступки — согласие застройщика, если оно требуется по договору, и отсутствие долга по рассрочке.
- Для земли — категория и вид разрешенного использования, возможность строительства, газ и подъездные дороги.
Торг и дисконт
- Вторичка: медианный торг около 4%, больше на зависших в продаже объектах.
- Переуступка в бизнес-классе: инвесторы, не способные закрыть рассрочку, продают с большим дисконтом.
- Земля: при покупке блоком или улицей девелопер дает скидку.
- Сравнивайте цену в новом проекте с ценой аналога в сданном доме: если новый дороже — это признак перегрева.
Диверсификация
Лучший инструмент защиты вложений — диверсификация. Лучше пять участков в пяти поселках, чем все пять в одном. То же касается квартир и коммерческих объектов.
5 пунктов для быстрой проверки перед сделкой
Проверьте это до сделки:
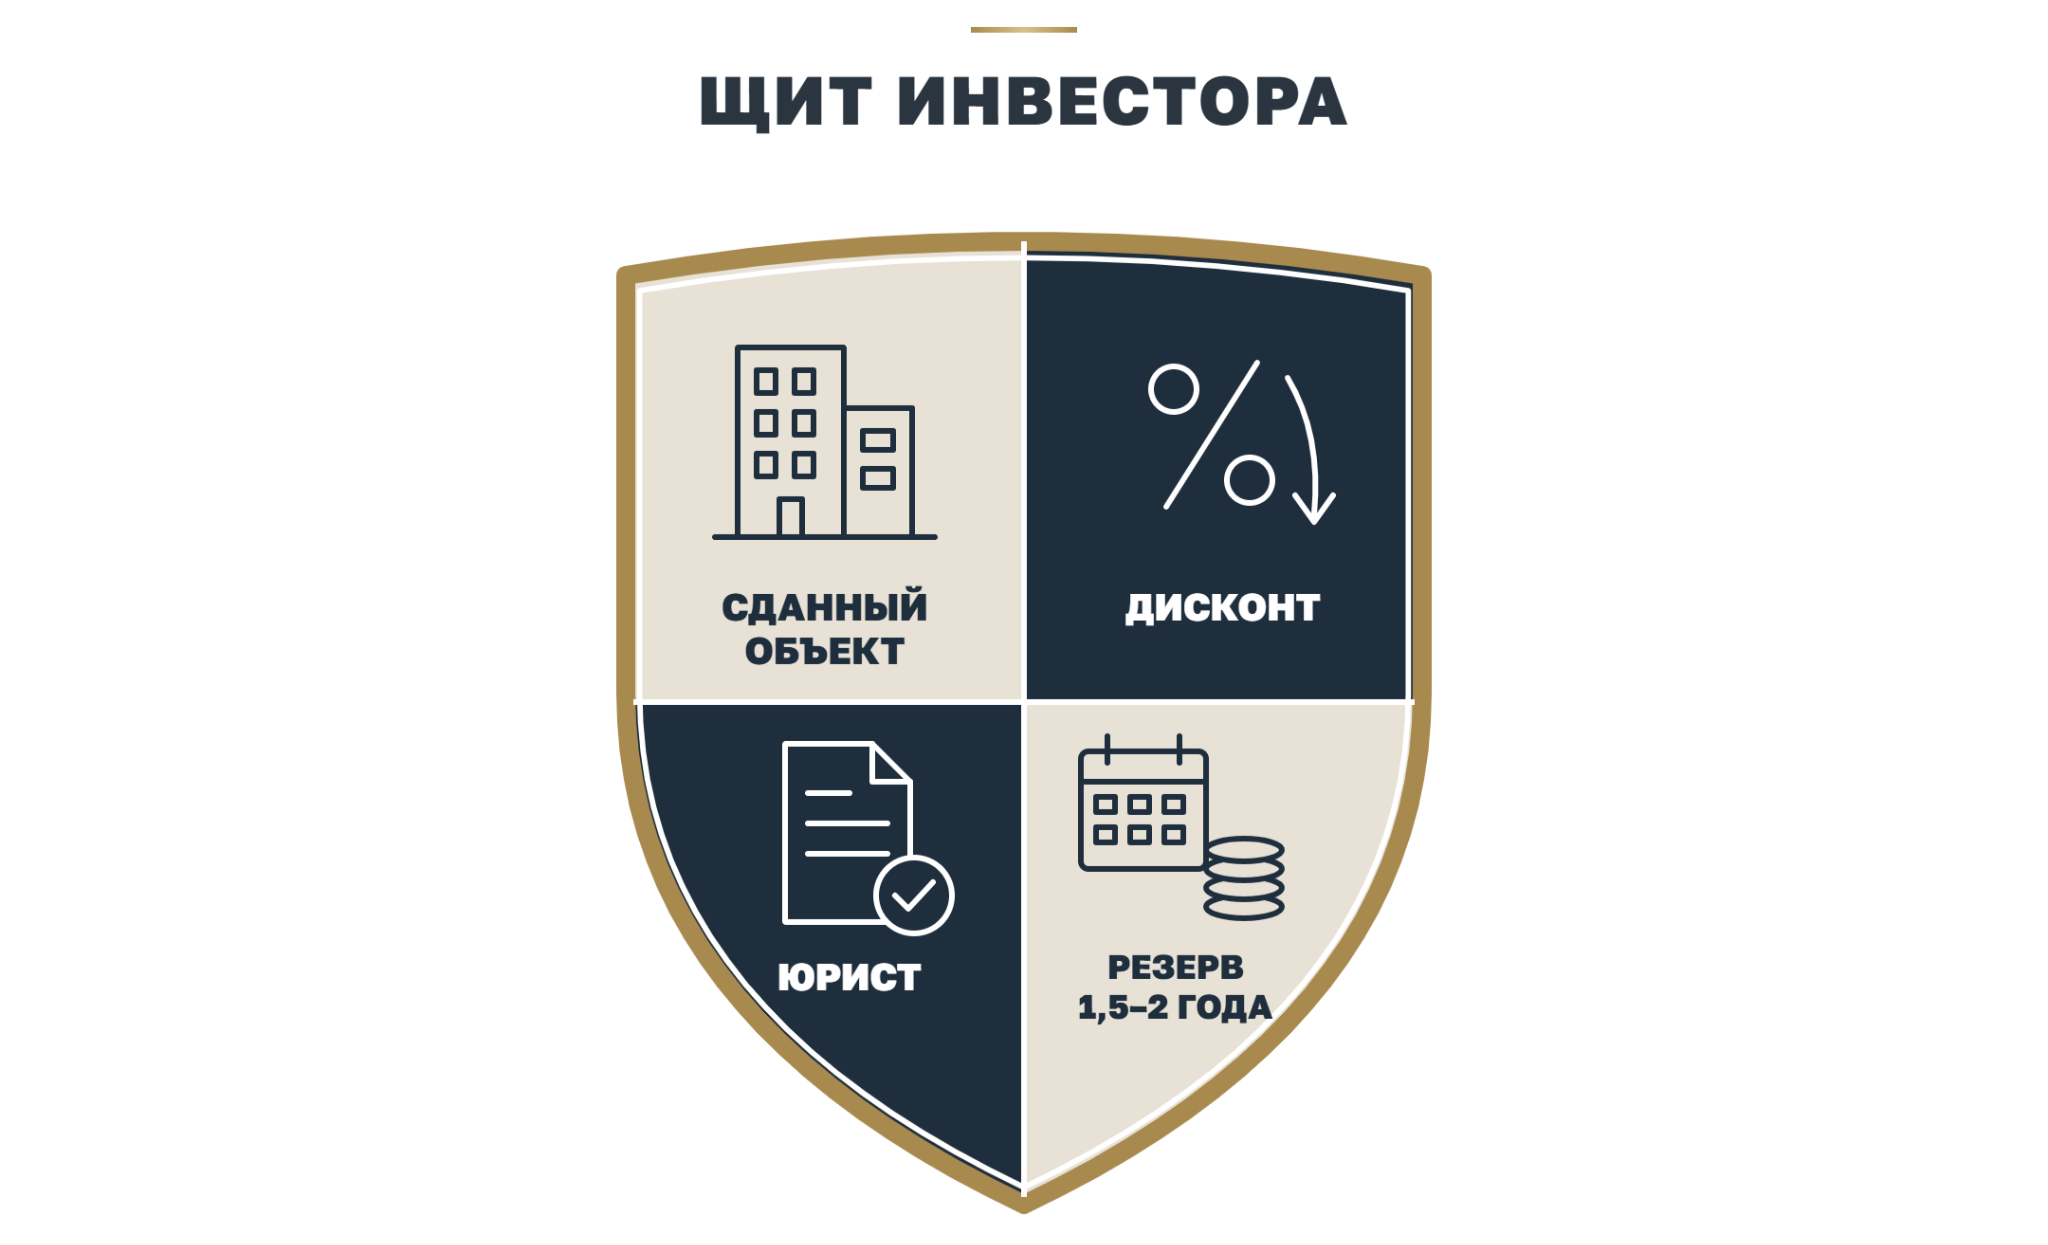
- Объект сдан или близок к сдаче? Если нет — нужен очень веский аргумент.
- Цифры, а не реклама: посчитайте доходность сами и сравните с другими инвестиционными возможностями.
- Дисконт есть? В 2026 году доход закладывается при покупке, а не при продаже.
- Юридическая проверка объекта, продавца и застройщика.
- Запас прочности на 1,5–2 года — не на 6 месяцев.
Вывод: 2026–2027 — не время для экспериментов
Период коррекции рынка — время, когда эффективно могут работать только профессиональные игроки, понимающие свой сегмент «на кончиках пальцев». Возможности сохраняются всегда, но в такие периоды они требуют углубленной экспертизы.
- Нужна терпимость к риску бизнесмена, а не частного инвестора. Если на растущем рынке можно было ошибиться и все равно заработать, то сейчас каждая ошибка выливается в потери.
- Ликвидность будет сокращаться во всех сегментах. Нужно быть готовым к заморозке инвестиций на долгий срок и иметь запас прочности, чтобы это выдержать. И сейчас это должен быть запас не на 6 месяцев, а на 1,5–2 года.
- Уровень риска должен быть пропорционален уровню понимания инвестиционного сценария. Опираться можно только на подтверждающие цифры, а не на рекламные обещания.
Инвестируйте только те деньги, которые готовы заморозить минимум на три года, и держите отдельно запас на полтора-два года.